Cartão Caixa SIM sem anuidade: para quem o cartão básico pode resolver
Produto atende quem busca crédito simples.
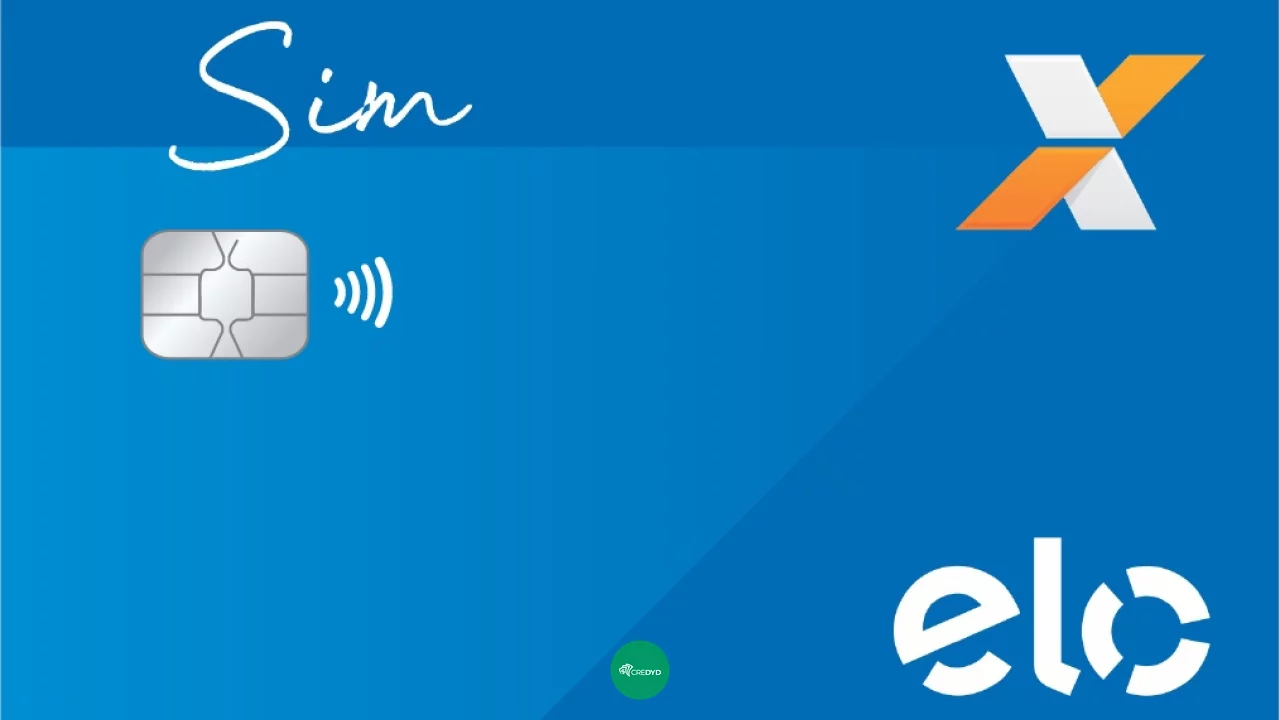
O Cartão Caixa SIM é uma opção para consumidores que procuram um cartão de crédito sem anuidade em um banco tradicional. A proposta é oferecer um produto mais simples, voltado a compras presenciais e online, com controle pelo aplicativo Cartões Caixa e recursos básicos para quem não quer pagar uma tarifa fixa apenas para manter o cartão ativo.
Você pode gostar:
Confira os horários dos bancos! Contato fácil com Nubank! Encerre sua conta na XP agora!Para quem está começando no crédito ou quer um cartão sem programa complexo de pontos, a ausência de anuidade pode ser o principal atrativo. O cliente não precisa atingir gasto mínimo mensal para compensar uma cobrança recorrente, o que facilita a comparação com outros cartões básicos do mercado.
Mesmo assim, cartão sem anuidade não significa cartão sem custos em qualquer situação. Juros por atraso, parcelamento da fatura, crédito rotativo, compras parceladas com juros, saque na função crédito e serviços adicionais podem gerar cobrança. Por isso, o Cartão Caixa SIM pode resolver bem para quem usa o crédito com controle, mas não deve ser tratado como dinheiro extra.
Aprovação depende de análise de crédito
O Cartão Caixa SIM está sujeito à análise da Caixa. Isso significa que a solicitação não garante aprovação automática nem limite específico. O banco pode avaliar renda, histórico financeiro, relacionamento com a instituição, informações cadastrais e outros critérios internos antes de liberar o produto.
O limite aprovado também pode variar de acordo com o perfil do cliente. Para algumas pessoas, o cartão pode vir com limite suficiente para compras pequenas do mês. Para outras, o valor inicial pode ser mais restrito, especialmente quando há pouco histórico de crédito ou relacionamento recente com o banco.
Para quem procura um cartão básico, isso não precisa ser visto como problema. Um limite menor pode ajudar a usar o crédito com mais cautela, principalmente no início. O risco aparece quando o consumidor tenta concentrar gastos acima da própria renda ou interpreta o limite como uma extensão do salário.
O cartão só organiza a rotina financeira quando a fatura cabe no orçamento. Se a pessoa compra sem acompanhar o valor acumulado, a ausência de anuidade deixa de ser vantagem diante dos encargos cobrados em caso de atraso.
Compras presenciais e online entram no uso cotidiano
O Cartão Caixa SIM pode ser usado para compras presenciais e online, conforme a bandeira, o limite disponível e as regras de aceitação dos estabelecimentos. Esse uso atende consumidores que precisam de um cartão para mercado, farmácia, aplicativos, assinaturas digitais, compras em lojas virtuais e despesas do dia a dia.
Nas compras presenciais, a tecnologia por aproximação facilita pagamentos rápidos em maquininhas compatíveis. Essa praticidade ajuda em transações de menor valor, mas exige atenção ao controle pelo aplicativo e às notificações de compra.
Nas compras online, o consumidor deve redobrar os cuidados com segurança. O ideal é usar o cartão apenas em sites conhecidos, conferir o valor antes de finalizar a compra e acompanhar a fatura depois. Pequenas assinaturas mensais também precisam ser revisadas, porque podem continuar sendo cobradas mesmo quando o serviço não é mais usado.
Um cartão básico pode resolver justamente quando o cliente precisa de uma ferramenta simples de pagamento, sem depender de benefícios sofisticados. O importante é manter a rotina de conferência.
Aplicativo Cartões Caixa ajuda a controlar a fatura
A Caixa informa que o Cartão Caixa SIM pode ser acompanhado pelo aplicativo Cartões Caixa. Esse recurso é importante para quem deseja controlar compras, consultar fatura, verificar limite e acompanhar o uso do cartão ao longo do mês.
O aplicativo ajuda a evitar uma situação comum: perceber o tamanho da fatura apenas no fechamento. Quando o cliente acompanha os lançamentos com frequência, consegue ajustar gastos antes que o valor fique pesado.
A Caixa também divulga envio de mensagem SMS gratuita com informações sobre compras, além de fatura por e-mail ou WhatsApp. Esses canais podem facilitar a conferência e reduzir o risco de esquecer o vencimento.
Ainda assim, o aplicativo e as mensagens não substituem planejamento. Eles mostram o que já foi gasto. A decisão de comprar ou esperar continua sendo responsabilidade do consumidor.
Parcelamento exige atenção ao custo final
O Cartão Caixa SIM permite parcelar compras sem juros, quando essa condição é oferecida pelo estabelecimento, ou em até 24 vezes com juros, conforme as regras divulgadas pela Caixa. Também existe a possibilidade de parcelar o saldo devedor da fatura.
Essas funções podem ajudar em compras maiores, mas precisam ser usadas com cautela. Uma parcela pequena pode parecer leve no momento da compra, mas várias parcelas acumuladas comprometem a renda dos meses seguintes.
A diferença entre parcelar uma compra e parcelar a fatura também deve ficar clara. Quando a loja oferece parcelamento sem juros, o custo pode estar embutido no preço, mas não há cobrança financeira adicional destacada na fatura. Já o parcelamento do saldo devedor normalmente envolve encargos e deve ser visto como sinal de que a fatura não coube no orçamento.
Para quem busca um cartão básico, a melhor estratégia é usar o parcelamento apenas quando a compra é necessária e as parcelas futuras já foram consideradas no planejamento mensal.
Serviços adicionais precisam ser avaliados separadamente
Um cuidado importante é não contratar seguros, assistências, proteções ou serviços adicionais sem entender a cobrança. Bancos e administradoras podem oferecer produtos complementares junto ao cartão, mas eles não fazem parte automaticamente da gratuidade da anuidade.
O cliente deve avaliar se realmente precisa de cada serviço, quanto ele custa e se pode ser cancelado depois. Muitas vezes, o consumidor aceita uma oferta por telefone, aplicativo ou atendimento sem perceber que ela aparecerá mensalmente na fatura.
Esse cuidado vale também para saque na função crédito e outros serviços financeiros vinculados ao cartão. Mesmo que o cartão não tenha anuidade, operações específicas podem ter tarifas e juros.
A pergunta central deve ser simples: o cartão está sendo usado para facilitar pagamentos ou está virando porta de entrada para custos que o cliente não planejou?
Cartão básico combina com uso controlado
O Cartão Caixa SIM pode resolver para quem quer um cartão sem anuidade, emitido por um banco tradicional, com uso em compras presenciais e online e acompanhamento digital pelo aplicativo Cartões Caixa. Ele tende a fazer sentido para consumidores que buscam praticidade, mas não querem pagar por benefícios que talvez não usem.
Também pode ser útil para quem deseja começar no crédito com uma estrutura simples. O produto não depende de programa de pontos para justificar a contratação e pode ser usado como ferramenta de organização de gastos, desde que a fatura seja paga integralmente no vencimento.
Por outro lado, ele deixa de ser vantajoso quando o consumidor usa o limite para cobrir falta de renda, parcela compras sem planejamento ou aceita serviços adicionais sem necessidade. A anuidade zero reduz o custo de manutenção, mas não elimina os riscos do crédito.
Leia também:
Abra sua conta e aproveite! Sem tarifa! Pix gratuito para pessoa física. Economize na moeda certaPara quem quer um cartão básico, o Caixa SIM pode cumprir bem esse papel. A vantagem está em manter o uso simples também: comprar apenas o que cabe no orçamento, acompanhar a fatura durante o mês e evitar transformar um produto sem anuidade em uma fonte de juros e cobranças extras.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!