Conta Global Itaú Uniclass: como comprar dólar e euro pelo app antes de viajar
Conta em moeda estrangeira ajuda a planejar gastos fora do Brasil.
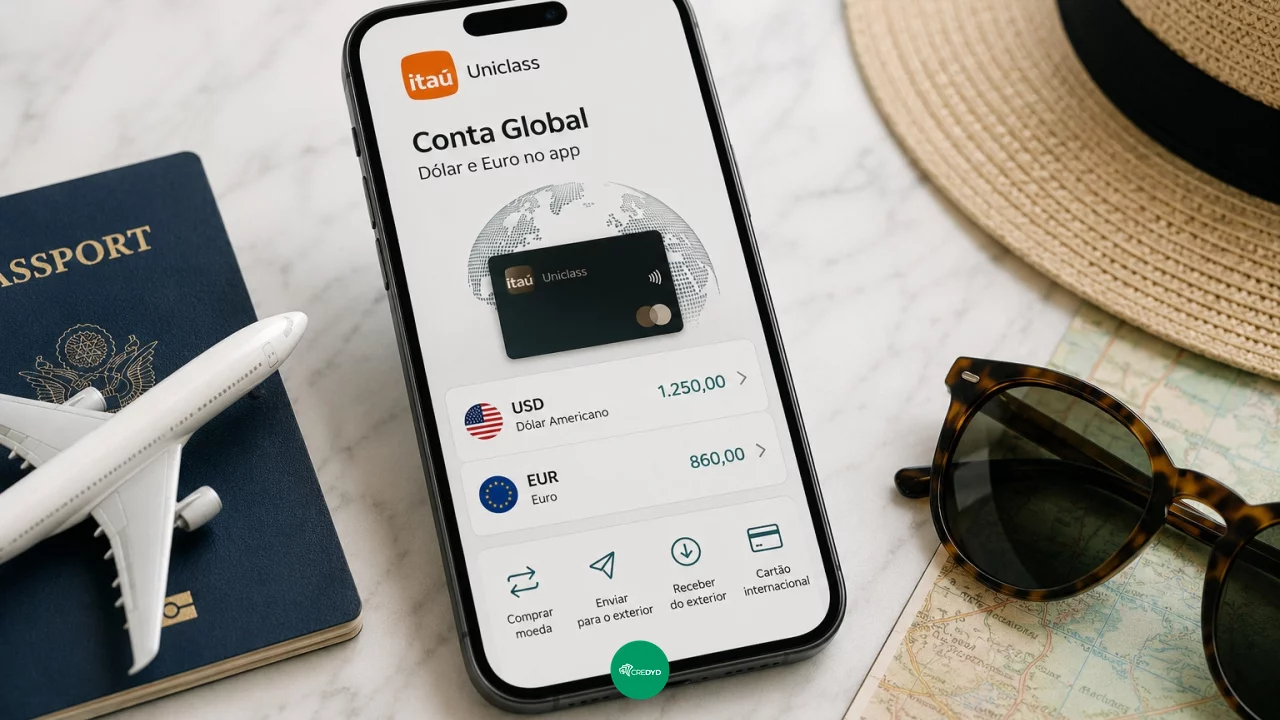
A Conta Global Itaú Uniclass pode ser uma alternativa para clientes que querem comprar dólar ou euro pelo aplicativo antes de viajar e usar um cartão de débito internacional em compras fora do Brasil. A proposta é permitir que o cliente converta reais da conta corrente para moeda estrangeira dentro do app Itaú, mantenha saldo separado por moeda e use esse valor em viagens, compras online internacionais, sites, aplicativos e saques em caixas eletrônicos compatíveis.
Você pode gostar:
Descubra a melhor conta VIP! Descubra seu rating bancário! Cartão de crédito rápido? Veja opções!O Itaú informa que a Conta Global Uniclass é uma conta internacional multimoeda, mantida nos Estados Unidos em parceria com a Avenue, integrada ao app Itaú. Ela permite comprar dólar e euro, acompanhar o saldo em cada moeda e usar cartão de débito global físico ou virtual. Para quem viaja, isso pode ajudar a organizar parte dos gastos antes do embarque, evitando depender apenas do cartão de crédito internacional ou da compra de dinheiro em espécie.
A vantagem está no controle. Quando o cliente converte reais para dólar ou euro antes da viagem, passa a saber quanto já tem disponível naquela moeda. Ainda assim, a operação envolve spread, IOF, possível tarifa em saques e risco de variação cambial. Por isso, a conta global deve ser usada com planejamento, não como garantia de que a viagem ficará mais barata em qualquer cenário.
Como funciona a Conta Global Itaú Uniclass
A Conta Global Itaú Uniclass funciona dentro do próprio app Itaú. O cliente elegível pode abrir a conta pelo aplicativo, aceitar os termos e condições e aguardar a confirmação da abertura, que o banco informa ocorrer de forma digital.
Depois da abertura, o cliente pode converter saldo da conta corrente em reais para dólar ou euro. O dinheiro convertido fica separado por moeda, o que facilita visualizar quanto há disponível para gastos nos Estados Unidos, Europa ou em compras internacionais em sites e aplicativos.
O cartão de débito global pode ser usado em compras presenciais e online, além de ser cadastrado em carteiras digitais. O Itaú informa que o cartão é aceito em mais de 180 países e permite saques em dólar e euro, conforme as regras e tarifas aplicáveis.
Esse modelo é diferente de comprar moeda em espécie para retirar na agência. Na conta global, o saldo fica em moeda estrangeira e é usado pelo cartão de débito internacional. O cliente não carrega todo o dinheiro físico, mas precisa acompanhar saldo, tarifas, conversões e disponibilidade de rede para pagamentos e saques.
Dólar e euro ficam em saldos separados
Um ponto importante da Conta Global é o funcionamento multimoeda. O cliente pode manter saldo em dólar e saldo em euro, separados dentro da conta. Isso ajuda quem vai viajar para destinos diferentes ou pretende fazer compras internacionais em moedas distintas.
Se a viagem é para os Estados Unidos, o saldo em dólar tende a ser o mais direto. Se a viagem é para países da zona do euro, o saldo em euro pode reduzir conversões adicionais. Para destinos que usam outras moedas, o cartão pode funcionar, mas pode haver conversão e cobrança adicional conforme as regras da transação.
O Itaú informa que compras em dólar fora dos Estados Unidos podem ter cobrança adicional de 2,5% sobre o valor da transação. Também há tarifa de saque em euro e tarifa de saque em dólar ou outras moedas, com custo adicional quando o saque ocorre fora dos Estados Unidos.
Por isso, antes de viajar, o cliente deve pensar na moeda principal do destino. Comprar dólar para uma viagem em euro, ou usar o cartão em uma terceira moeda sem entender a conversão, pode aumentar custos.
Spread e IOF entram no custo da conversão
Comprar dólar ou euro pelo app não significa pagar apenas a cotação comercial vista em sites de notícias. Toda operação de câmbio para o consumidor envolve taxa de câmbio aplicada pelo banco, spread e IOF.
Na página oficial da Conta Global Uniclass, o Itaú informa taxa de câmbio de 0,78% com o mercado aberto, das 9h às 17h em dias úteis, e 1,18% com o mercado fechado, das 17h às 9h em dias úteis, além de sábados, domingos e feriados. O banco também informa IOF de 3,5% em cada transação de câmbio.
Esse detalhe faz diferença. Comprar moeda durante o horário de mercado pode ter custo menor do que converter à noite, no fim de semana ou em feriado. Para quem está planejando uma viagem com antecedência, acompanhar cotações e evitar conversões emergenciais pode ajudar a reduzir o custo médio.
O consumidor deve olhar o valor final em reais antes de confirmar. A melhor comparação não é apenas a cotação divulgada, mas quanto será debitado da conta para gerar determinado saldo em dólar ou euro.
Pontos que devem ser conferidos antes da primeira conversão
Antes de converter reais para dólar ou euro na Conta Global Itaú Uniclass, o cliente deve conferir:
- qual moeda será mais usada no destino da viagem;
- cotação final apresentada no app antes da confirmação;
- spread aplicado no horário da conversão;
- IOF cobrado na operação de câmbio;
- valor total em reais que será debitado da conta corrente;
- saldo em dólar ou euro que ficará disponível;
- se a compra será feita com mercado aberto ou fechado;
- tarifas para saque no exterior;
- possível cobrança adicional em compras fora da moeda principal;
- limite diário ou operacional para conversão, compra e saque;
- prazo e forma de entrega do cartão físico, se necessário;
- disponibilidade do cartão virtual para compras online;
- funcionamento em carteiras digitais;
- canais de atendimento em caso de bloqueio, perda ou compra negada;
- diferença entre usar a conta global e usar cartão de crédito internacional.
Cartão de débito internacional não é igual ao crédito
A Conta Global Itaú Uniclass usa cartão de débito internacional. Isso significa que as compras dependem do saldo disponível na moeda correspondente ou das regras de conversão quando a compra ocorre em outra moeda. Ao pagar, o valor é debitado do saldo da conta, sem criar uma fatura futura como no cartão de crédito.
Essa diferença pode ser positiva para quem quer controlar melhor os gastos da viagem. O consumidor sabe quanto tem em dólar ou euro e evita voltar ao Brasil com uma fatura internacional alta, sujeita à cotação do fechamento e a encargos do cartão de crédito.
Por outro lado, o cartão de crédito internacional pode oferecer benefícios que o débito não entrega da mesma forma, como parcelamento em reais, seguros vinculados à bandeira, programa de pontos, limite emergencial e contestação dentro das regras do cartão. Em algumas situações, hotéis, locadoras de veículos e serviços de caução também podem preferir cartão de crédito.
Por isso, a conta global pode ser uma ferramenta principal para gastos do dia a dia, mas não necessariamente substitui todos os usos do cartão de crédito em viagem. O ideal é entender a função de cada produto.
Envio e recebimento do exterior têm caminho próprio
O Itaú informa que, por enquanto, não é possível fazer transferências entre Contas Globais usando o saldo da Conta Global. Para enviar ou receber valores do exterior, o cliente pode usar o saldo da conta corrente Itaú, pelo app ou internet banking, nas funcionalidades de envio e recebimento internacional.
Esse ponto evita confusão. A Conta Global é útil para converter saldo e usar em compras e viagens, mas não deve ser interpretada como uma conta internacional completa para qualquer tipo de transferência. Quem precisa mandar dinheiro para outra pessoa fora do Brasil, receber valores de empresas estrangeiras ou fazer operações de câmbio com finalidade específica deve consultar as funções de câmbio internacional do Itaú.
Para viagens, essa limitação pode não ser um problema. O uso mais comum será comprar dólar ou euro, pagar no débito e sacar quando necessário. Para quem trabalha com recebimentos internacionais, envia dinheiro para familiares ou movimenta valores frequentes fora do país, é preciso verificar se a Conta Global atende à finalidade esperada.
Saques podem ajudar, mas têm custo
O cartão de débito global permite saques em caixas eletrônicos compatíveis, mas o saque não deve ser tratado como operação gratuita. O Itaú informa tarifa de 2 euros para saque em euro e tarifa de 2 dólares para saque em dólar ou outras moedas, com adicional de 2,5% quando o saque em dólar ou outras moedas ocorre fora dos Estados Unidos.
Isso significa que sacar pequenas quantias várias vezes pode sair caro. Em viagens, é melhor planejar quanto dinheiro físico realmente será necessário e usar o cartão para a maior parte dos pagamentos quando isso for seguro e aceito.
Ainda assim, ter acesso a saque pode ser importante. Nem todos os lugares aceitam cartão, e alguns destinos ainda exigem dinheiro para transporte, gorjetas, feiras, pequenas compras ou situações emergenciais. A conta global pode funcionar como apoio, desde que o cliente entenda os custos antes de usar o caixa eletrônico.
Também é prudente levar uma segunda forma de pagamento. Problemas de rede, bloqueio de cartão, perda do celular ou indisponibilidade temporária podem acontecer durante a viagem.
Variação cambial pode ajudar ou atrapalhar
Comprar dólar ou euro antes de viajar reduz a exposição à cotação do dia da compra no exterior. Se a moeda subir depois da conversão, o cliente pode ter se protegido. Se a moeda cair, pode ter pago mais caro do que pagaria depois.
Como ninguém controla o câmbio, a melhor estratégia para muitas pessoas é comprar aos poucos, especialmente quando a viagem está planejada com antecedência. Isso dilui o risco de converter todo o dinheiro em um dia de cotação desfavorável.
Também é importante não converter mais do que será usado. O Itaú informa que, por enquanto, só é possível converter o saldo da Conta Global de volta para reais, e não diretamente entre moedas estrangeiras. Se o cliente comprar euro demais e depois precisar de dólar, pode ter de fazer novo caminho de conversão, com custos e variação cambial.
A conta global ajuda a organizar a viagem, mas não elimina o risco de câmbio. Ela apenas dá mais controle sobre quando e quanto converter.
Conta global vale quando ajuda no planejamento
A Conta Global Itaú Uniclass pode valer para clientes que querem comprar dólar ou euro pelo app, viajar com saldo em moeda estrangeira e usar cartão de débito internacional em compras presenciais, online e saques. Ela pode ser útil para quem prefere controlar os gastos antes da viagem e evitar depender apenas da cotação do cartão de crédito internacional.
O benefício é maior quando o cliente acompanha spread, IOF, horário de conversão, moeda do destino e tarifas de uso. Também é importante entender que compras em moedas diferentes de dólar e euro, saques e operações fora das condições principais podem ter custos adicionais.
Leia também:
Envie dinheiro internacional com segurança! Descubra se está sendo tarifado Cartão Caixa: Sem anuidade!A conta global não deve ser escolhida apenas pela conveniência. Ela precisa ser comparada com cartão de crédito internacional, compra de moeda em espécie e outras soluções de câmbio. Para quem planeja a viagem, converte com antecedência e acompanha o saldo, pode ser uma ferramenta eficiente. Para quem converte no impulso, ignora tarifas e não entende a moeda do destino, o custo pode ser maior do que o esperado.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!