Conta sem movimentação pode cobrar tarifa? Quando o saldo pode ficar negativo
Deixar de usar a conta não significa encerrá-la, e cobranças previstas no contrato podem continuar existindo enquanto ela permanecer aberta
Abrir uma conta bancária para receber salário, aproveitar uma promoção ou testar um novo banco e depois simplesmente parar de utilizá-la é bastante comum. O problema aparece meses depois, quando o consumidor entra novamente no aplicativo e encontra uma cobrança inesperada ou até saldo negativo.
Você pode gostar:
Contas digitais liberadas agora! Pix parcelado em 7 bancos Confira os horários dos bancos!Uma conta sem movimentação não é necessariamente uma conta encerrada.
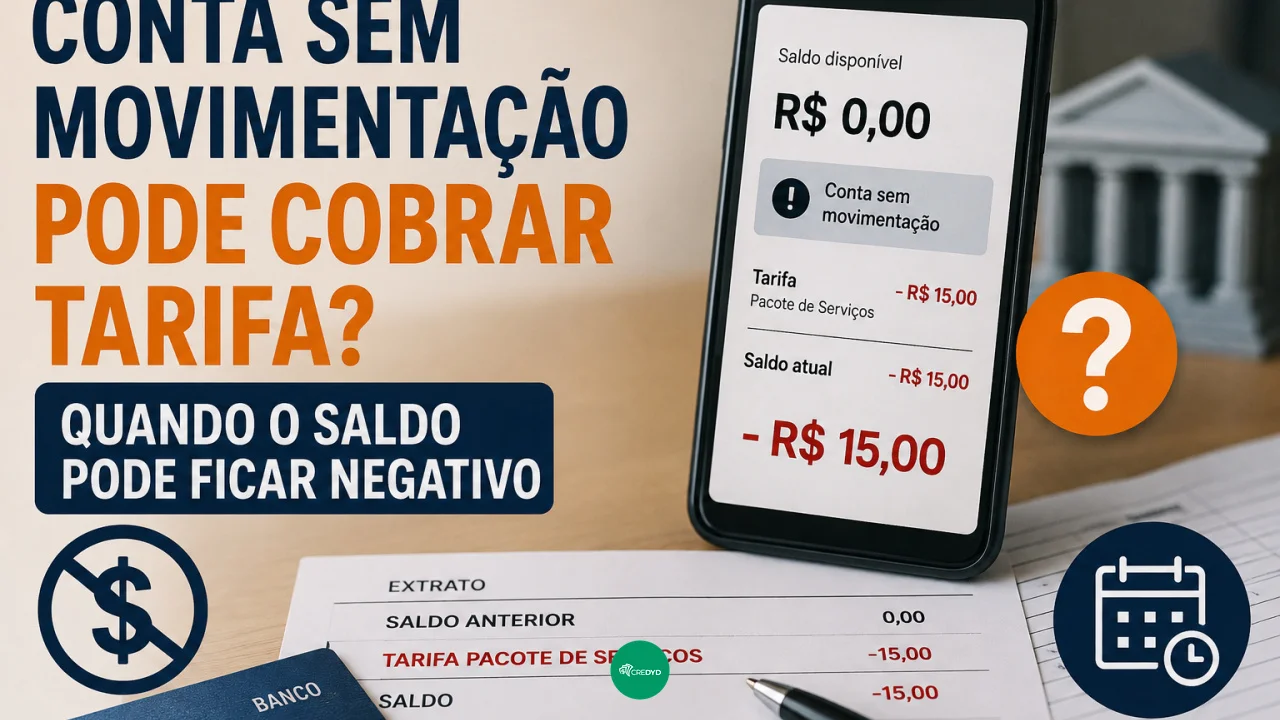
Enquanto o relacionamento continuar ativo, podem permanecer serviços contratados e tarifas previstas para aquele tipo de conta. Dependendo da situação, essas cobranças podem consumir o saldo existente e até gerar uma posição negativa.
Por isso, quem deixou de utilizar uma instituição não deveria presumir que o banco fechará automaticamente a conta depois de alguns meses.
Conta parada continua sendo uma conta aberta
O fato de não entrar dinheiro, não realizar Pix e não utilizar o cartão de débito não encerra o contrato bancário.
Imagine uma pessoa que abriu uma conta em 2024 e deixou de movimentá-la completamente em 2025.
Se ela nunca solicitou o encerramento e o banco também não concluiu um procedimento para fechar a conta, o relacionamento pode continuar ativo em 2026.
Essa diferença é importante porque as condições contratuais também podem continuar produzindo efeitos.
O Banco Central estabelece procedimentos específicos para o encerramento de contas. Quando o pedido parte do cliente, a instituição deve receber a solicitação, informar as providências necessárias e comunicar posteriormente a data em que o encerramento foi efetivado.
Parar de usar o aplicativo não substitui esse procedimento.
O banco pode continuar cobrando tarifa?
Depende do serviço contratado.
Existem contas gratuitas, contas que utilizam apenas o pacote de serviços essenciais e contas que possuem pacotes tarifados ou serviços adicionais.
Se o cliente contratou um pacote de serviços com cobrança mensal e a conta continua aberta, a simples ausência de movimentação não necessariamente cancela a tarifa.
Por isso, alguém que pagava R$ 25 por mês por determinado pacote pode continuar encontrando essa cobrança mesmo sem realizar transferências ou saques.
O consumidor precisa verificar o contrato e o pacote atualmente vinculado à conta.
Também vale lembrar que pessoas físicas possuem direito a determinados serviços bancários considerados essenciais sem cobrança de tarifa, dentro das quantidades e condições regulamentares.
Isso não significa, porém, que qualquer conta bancária seja obrigatoriamente gratuita.
Como uma conta sem uso pode ficar negativa?
Imagine que o cliente deixe R$ 30 na conta e pare de utilizá-la.
Se houver uma tarifa mensal de R$ 20, no primeiro mês o saldo cairá para R$ 10.
Uma nova cobrança pode consumir o restante e criar uma situação que precisa ser regularizada, dependendo das condições da conta e dos serviços vinculados.
Outras cobranças também podem contribuir para o problema, como pagamentos previamente contratados, parcelas de produtos financeiros ou débitos automáticos que continuem ativos.
É justamente por isso que abandonar uma conta sem conferir o que ainda está vinculado a ela pode ser arriscado.
O consumidor pode acreditar que deixou uma conta vazia enquanto determinados compromissos continuam tentando ser processados.
Saldo negativo significa automaticamente cheque especial?
Não.
É preciso descobrir a origem daquela posição.
Uma conta pode ter cheque especial contratado, por exemplo, permitindo que determinados débitos utilizem crédito disponibilizado pelo banco. Nesse caso, além do valor utilizado, podem existir juros e outros encargos conforme as regras do produto.
Mas nem todo número negativo exibido no aplicativo deve ser interpretado imediatamente como uso do cheque especial.
Pode existir cobrança pendente, ajuste operacional ou outra situação que precise ser esclarecida pela instituição.
Antes de depositar dinheiro apenas para “zerar” o aplicativo, vale consultar o extrato detalhado e identificar exatamente quais lançamentos produziram aquele saldo.
O banco deveria encerrar a conta sozinho?
Não é uma boa estratégia contar com isso.
A instituição pode decidir encerrar unilateralmente o relacionamento, seguindo os procedimentos aplicáveis e comunicando o cliente.
Mas o fato de uma conta estar sem movimentação não cria uma garantia de que ela será fechada automaticamente depois de determinado número de meses.
Cada situação precisa ser analisada de acordo com o contrato e com os procedimentos da instituição.
Assim, se o consumidor sabe que não pretende mais utilizar a conta, o caminho mais seguro é solicitar formalmente o encerramento.
Antes de fechar, confira o que ainda está vinculado
Encerrar uma conta também exige algum cuidado.
Débitos automáticos, parcelas de empréstimos, investimentos, cartões e outros produtos podem possuir relações próprias com a instituição.
Imagine alguém que encerra a conta onde a parcela de um empréstimo era debitada todos os meses.
A dívida não desaparece junto com a conta. Será necessário descobrir como os pagamentos seguintes deverão ser realizados.
O mesmo vale para salário, aposentadoria ou outros créditos recorrentes enviados para aquela conta.
Antes de finalizar o relacionamento, vale direcionar essas entradas e saídas para outra instituição.
Como evitar descobrir uma dívida anos depois
Quem possui várias contas bancárias pode fazer uma revisão periódica simples.
Abra os aplicativos que ainda estão instalados, verifique saldo, pacotes contratados, débitos automáticos e produtos ativos.
Se determinada conta não possui mais utilidade, confira se existe algum compromisso pendente e solicite o encerramento pelos canais disponibilizados pelo banco.
Depois, guarde a confirmação.
Esse documento ou registro ajuda a demonstrar que o relacionamento foi efetivamente encerrado e evita depender apenas da lembrança de ter parado de utilizar o serviço.
Conta bancária não é uma assinatura que necessariamente desaparece porque ficou esquecida. Se ela permanece aberta, algumas obrigações também podem permanecer.
Leia também:
Isenção de tarifas: veja como! Pix agendado: pagamento garantido! Recebeu chave Pix de outro? Saiba como reivindicar!Por isso, quando a intenção é abandonar definitivamente uma instituição, a atitude mais segura não é simplesmente deixar o saldo em zero. É encerrar formalmente a conta e confirmar que o processo terminou.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!