Portabilidade de salário transfere tudo para o novo banco? Veja o que acontece com empréstimos, cart
Mudança direciona o salário para outra instituição, mas contratos, cobranças e serviços do banco antigo não acompanham automaticamente o dinheiro
Pedir a portabilidade de salário pode dar a impressão de que toda a vida financeira está sendo transferida para um novo banco. Na prática, o mecanismo é bem mais limitado: ele serve para direcionar automaticamente o valor recebido na conta-salário para outra conta escolhida pelo trabalhador, sem cobrança pela transferência.
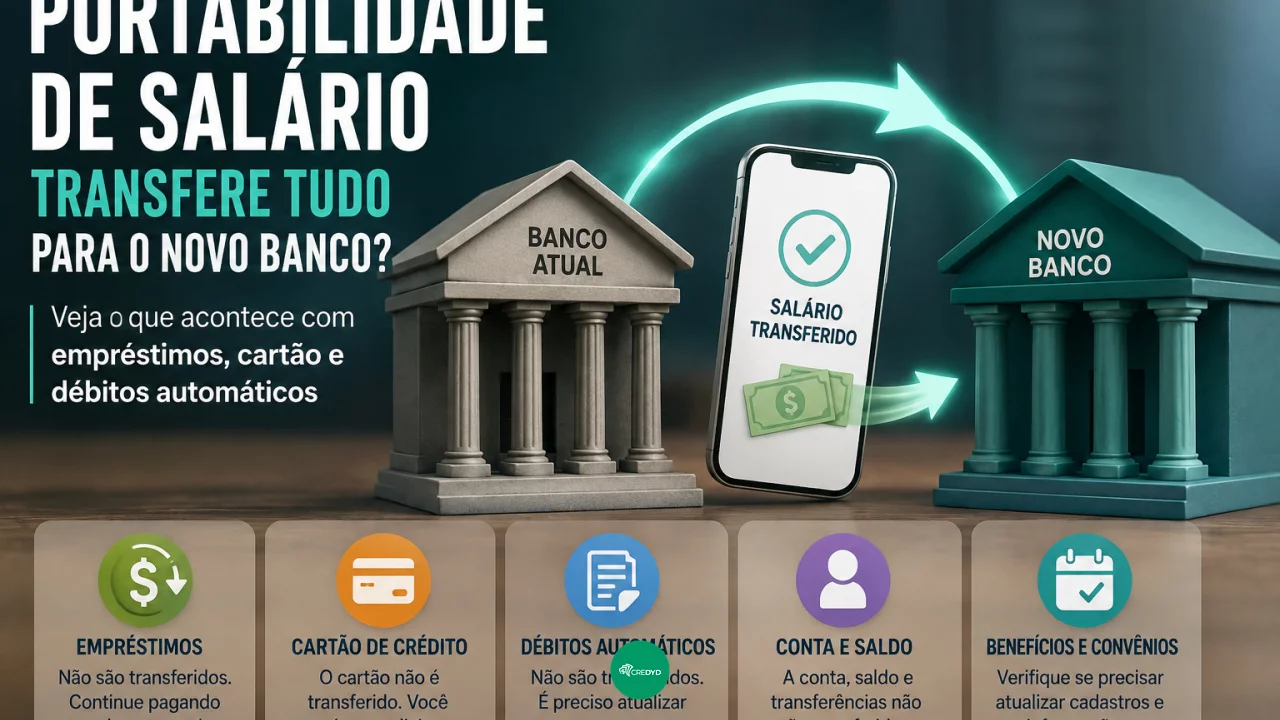
Isso significa que cartão de crédito, empréstimos, financiamentos, débitos automáticos e outros produtos contratados na instituição de origem não migram junto com o salário. Cada um desses vínculos continua sujeito ao contrato original até que o cliente tome alguma providência específica.
A diferença é importante principalmente para quem pretende deixar de usar completamente o banco antigo depois da portabilidade. Se ainda existirem cobranças vinculadas à instituição, simplesmente parar de movimentar a conta pode provocar atrasos, encargos ou até inadimplência.
O que realmente é transferido pela portabilidade de salário?
A portabilidade salarial determina que os recursos recebidos por meio da conta-salário sejam enviados para uma conta indicada pelo trabalhador. Depois que o pedido é processado, a transferência passa a ocorrer automaticamente nos pagamentos seguintes. Pelas regras atuais, a instituição deve processar a solicitação em até dez dias úteis.
Não se trata, portanto, da transferência da própria conta. A instituição escolhida pelo empregador continua participando do processamento da folha, mas o dinheiro segue para o destino definido pelo funcionário.
Também não é preciso solicitar uma nova portabilidade a cada mês. Enquanto a escolha permanecer ativa, a transferência continua ocorrendo automaticamente. O trabalhador pode posteriormente alterar o destino ou cancelar a portabilidade.
A diferença pode ser resumida assim:
Item |
Vai automaticamente para o novo banco? |
|
Salário recebido |
Sim |
|
Cartão de crédito |
Não |
|
Empréstimo ou financiamento |
Não |
|
Débitos automáticos |
Não |
|
Limite da conta |
Não |
|
Histórico de relacionamento |
Não |
|
Investimentos |
Não |
Empréstimos do banco antigo continuam existindo
Trocar o banco que recebe o salário não transfere um empréstimo para a nova instituição. Se existe um crédito pessoal, financiamento ou outra operação contratada no banco de origem, o contrato permanece exatamente onde estava.
Existe uma modalidade própria para mudar uma dívida de instituição: a portabilidade de crédito. Ela é diferente da portabilidade salarial e precisa ser solicitada separadamente.
Há ainda uma situação que exige atenção especial. Se o trabalhador autorizou previamente e de maneira formal o desconto de parcelas de empréstimos ou financiamentos diretamente na conta-salário, esses valores podem ser descontados antes da transferência do restante do salário para a instituição escolhida. A regulamentação permite que o valor transferido seja reduzido por parcelas de operações de crédito autorizadas pelo beneficiário.
Assim, uma pessoa que recebe R$ 5 mil e possui uma prestação de R$ 700 autorizada nessas condições pode não ver os R$ 5 mil completos chegando ao novo banco. O valor efetivamente transferido pode já refletir o desconto previsto no contrato.
O cartão de crédito não acompanha a portabilidade
Outro engano comum é imaginar que o cartão fornecido pelo banco antigo passa a ser administrado pela nova instituição. Isso não acontece.
O cartão permanece vinculado ao emissor original, incluindo limite, vencimento, programa de benefícios, parcelamentos e eventuais tarifas. Se houver compras parceladas, elas continuam aparecendo nas próximas faturas mesmo que o salário já esteja chegando a outro banco.
Quem pretende encerrar o relacionamento com a instituição antiga precisa decidir separadamente o que fará com esse cartão. É possível continuar utilizando o produto e pagar a fatura a partir da nova conta ou solicitar o cancelamento, observando antes compras parceladas, cobranças recorrentes e demais valores pendentes.
A portabilidade também não obriga o novo banco a conceder cartão com limite semelhante ao anterior. A aprovação e o limite dependem da política de crédito de cada instituição.
Débitos automáticos também precisam de atenção
Contas de serviços, seguros, mensalidades e outras cobranças configuradas em débito automático não são transferidas apenas porque o salário mudou de destino.
Se esses pagamentos estiverem vinculados a uma conta que continuará aberta no banco antigo, será necessário manter saldo suficiente para as cobranças ou alterar a forma de pagamento junto aos responsáveis pelo serviço.
Esse é um dos pontos que mais podem causar problemas para quem faz a portabilidade e abandona imediatamente a conta anterior. O salário deixa de permanecer ali, mas uma conta de luz, seguro ou mensalidade pode continuar tentando ser debitada normalmente.
O cliente tem direito a solicitar o cancelamento de autorizações de débito automático, embora operações relacionadas a crédito tenham regras específicas para cancelamento.
É possível encerrar a conta antiga depois da portabilidade?
A portabilidade salarial e o encerramento de uma conta corrente são decisões diferentes.
Se o trabalhador possui apenas a estrutura utilizada para recebimento do salário, a mudança do destino dos recursos não equivale à transferência de todos os serviços bancários. Se também existe uma conta corrente mantida por opção do cliente, ela não é automaticamente encerrada quando a portabilidade começa.
Antes de solicitar o encerramento, vale verificar contratos de crédito, faturas de cartão, débitos automáticos, investimentos, seguros, tarifas pendentes e cobranças recorrentes.
O cuidado evita uma situação pouco intuitiva: conseguir transferir 100% do salário para outro banco e, semanas depois, descobrir que uma obrigação continuou ativa na instituição abandonada.
Portabilidade de salário é transferência do dinheiro, não do relacionamento
A principal forma de entender a portabilidade salarial é tratá-la como uma instrução sobre o destino do salário, e não como uma mudança completa de banco.
Ela permite escolher onde o dinheiro ficará disponível sem depender da instituição contratada pelo empregador para processar o pagamento.
Todo o restante precisa ser analisado separadamente. Empréstimos permanecem contratados, cartões continuam ativos enquanto não forem cancelados, débitos automáticos mantêm suas autorizações e a conta anterior pode continuar existindo.
Leia também:
Proteja seus dados no Open Finance! Conta online internacional agora disponível! Conta digital seguraPor isso, quem pretende concentrar toda a vida financeira no novo banco deve fazer uma pequena revisão antes de abandonar o antigo. A portabilidade resolve o caminho do salário. Os demais produtos continuam esperando uma decisão do cliente.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!