Cartão Neon com Viracrédito: como transformar CDB em limite sem deixar o dinheiro parado
Valor aplicado continua investido enquanto ajuda a formar limite para o cartão.
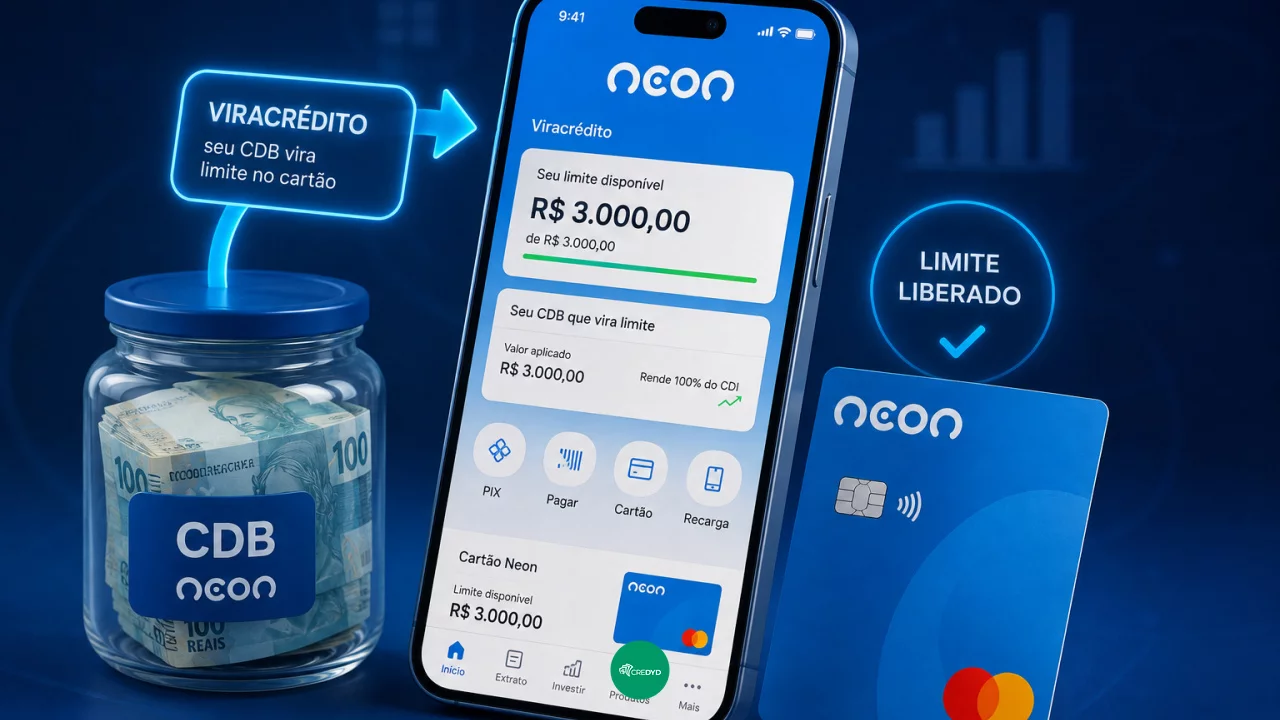
Conseguir um cartão de crédito com limite baixo pode dificultar compras planejadas, assinaturas e outras despesas que dependem desse meio de pagamento. Para clientes da Neon, o Viracrédito oferece uma alternativa: utilizar dinheiro aplicado em CDB como garantia para ampliar o limite disponível no cartão.
Você pode gostar:
Confira opções Premium agora! Descubra benefícios agora! Cartão de crédito sem restrição! 🚀A diferença para simplesmente deixar um valor parado como caução é que o recurso permanece aplicado em um investimento de renda fixa e continua sujeito à rentabilidade do CDB correspondente. Ao mesmo tempo, passa a sustentar o limite disponibilizado para compras.
Essa estrutura pode ser útil para quem ainda está construindo relacionamento com a instituição ou recebeu pouco crédito em uma análise convencional. Mas o limite não representa dinheiro novo. Ele existe justamente porque parte dos recursos do próprio cliente está comprometida como garantia.
Viracrédito combina investimento e limite do cartão
O Viracrédito funciona associado aos CDBs disponibilizados pela Neon no aplicativo. O cliente aplica determinado valor e, conforme as condições apresentadas para o produto, esse dinheiro passa a contribuir para a formação de limite no cartão de crédito.
Em vez de retirar o dinheiro da conta e gastá-lo diretamente, o consumidor mantém os recursos investidos enquanto utiliza o cartão para realizar as compras.
Isso pode facilitar a construção de um limite para quem acabou de abrir a conta, recebeu uma oferta pequena ou ainda não conseguiu uma concessão convencional suficiente para sua rotina.
A existência do investimento, entretanto, não transforma o cartão em débito. Uma compra realizada no crédito continua criando uma obrigação que aparecerá posteriormente na fatura.
Dinheiro continua rendendo no CDB
O valor destinado ao Viracrédito permanece aplicado em CDB e segue as regras de rendimento do investimento escolhido.
Isso diferencia a solução de simplesmente reservar dinheiro sem remuneração apenas para garantir um cartão. Enquanto os recursos permanecem aplicados, existe rendimento conforme taxa, prazo, tributação e demais condições informadas no aplicativo no momento da contratação.
CDB não é sinônimo de poupança e também não possui uma rentabilidade única. As opções disponíveis podem mudar, razão pela qual o cliente deve consultar no aplicativo qual produto receberá o dinheiro antes de confirmar a aplicação.
Também é necessário considerar tributação e condições de liquidez ao comparar o rendimento com outras alternativas de investimento.
Fatura precisa ser paga normalmente
Um dos pontos mais importantes do Viracrédito é que o dinheiro usado como garantia não deveria ser tratado como pagamento antecipado das compras.
Se o cliente utiliza R$ 500 do limite para fazer compras, os R$ 500 correspondentes continuam aparecendo na fatura. O pagamento deve ser realizado normalmente até o vencimento.
Isso ajuda a preservar o investimento e libera novamente o limite conforme o pagamento é processado.
A garantia ganha importância caso a dívida não seja paga de acordo com as condições estabelecidas para o produto. Como existem recursos vinculados ao limite, a Neon pode utilizá-los conforme as regras contratuais para cobrir obrigações do cartão.
Por isso, colocar dinheiro no Viracrédito e depois gastar o mesmo valor no cartão não dobra o patrimônio. Existe um investimento de um lado e uma dívida de cartão do outro.
Resgate depende do valor comprometido como garantia
A possibilidade de retirar dinheiro do CDB precisa ser analisada junto com o limite que está sendo utilizado.
Recursos que sustentam compras já realizadas podem ficar comprometidos enquanto aquelas obrigações estiverem abertas. O aplicativo apresenta quanto está disponível e quais valores continuam vinculados ao cartão.
Essa dinâmica exige atenção de quem pretende utilizar o Viracrédito como lugar para guardar dinheiro que poderá precisar imediatamente.
Uma aplicação pode possuir liquidez, mas a parcela usada como garantia não necessariamente estará totalmente livre para retirada enquanto houver limite comprometido. Antes do resgate, é necessário consultar a situação mostrada pela Neon.
Cartão não cobra anuidade, mas crédito continua tendo custos
A Neon oferece cartão sem anuidade, o que elimina um custo fixo simplesmente por manter o produto.
Isso não significa que qualquer utilização do crédito seja gratuita. Se a fatura não for paga integralmente, podem surgir juros e demais encargos correspondentes à modalidade utilizada.
O mesmo vale para operações específicas feitas com o limite, como determinadas transações que transformam crédito em pagamentos ou transferências. Elas podem seguir tarifas e condições próprias.
O Viracrédito ajuda a formar limite, mas não altera a lógica financeira do cartão: comprar no crédito continua exigindo capacidade de pagar a fatura quando ela chegar.
Análise de crédito continua existindo
Utilizar dinheiro como garantia pode permitir acesso a limite mesmo quando a análise convencional oferece pouco espaço, mas a Neon continua realizando avaliações de crédito e relacionamento.
Ao longo do tempo, o cliente pode receber outras ofertas ou mudanças de limite conforme os critérios da instituição. Não existe garantia de que utilizar o Viracrédito produzirá automaticamente um limite convencional maior no futuro.
Também não é necessário manter gastos elevados para tentar demonstrar capacidade financeira.
Um histórico de uso responsável depende muito mais de pagar corretamente as obrigações assumidas do que de movimentar o cartão até perto do limite todos os meses.
Quando usar dinheiro como garantia merece atenção
A estratégia precisa ser avaliada com mais cuidado quando:
- o valor aplicado corresponde a toda ou quase toda a reserva disponível para emergências;
- o limite maior está sendo buscado para realizar uma compra que não caberia no orçamento mensal;
- o consumidor pretende gastar imediatamente o mesmo valor que acabou de investir;
- existe possibilidade de precisar resgatar o dinheiro antes de pagar a fatura;
- o cartão já possui saldo parcelado ou outras obrigações futuras;
- o aumento do limite está sendo tratado como aumento de renda;
- o rendimento do CDB é a única razão para manter recursos comprometidos que poderiam ter outra finalidade.
Reserva de emergência não deve virar poder de compra
O principal cuidado aparece quando o dinheiro aplicado possui uma função anterior.
Uma reserva de emergência serve justamente para estar disponível diante de despesas inesperadas. Transformar uma parcela muito grande dela em garantia para aumentar o cartão pode reduzir essa flexibilidade, especialmente quando o limite já estiver comprometido por compras.
Existe uma diferença entre utilizar R$ 300 que estavam reservados para ajudar a criar um pequeno limite e vincular praticamente todo o dinheiro disponível apenas para financiar um padrão maior de consumo.
O Viracrédito tende a funcionar melhor quando organiza uma necessidade de pagamento que já cabe no orçamento. Nesse cenário, o cliente mantém dinheiro investido, obtém limite para utilizar o cartão e paga normalmente a fatura.
Leia também:
Limite liberado na hora! 🚀 Sem tarifa: 2ª via de cartão de crédito! 80 mil pontos: gaste R$20k e aproveite!A ferramenta perde boa parte da vantagem quando o limite passa a ser visto como dinheiro adicional. O CDB consegue fazer o recurso trabalhar enquanto serve de garantia, mas não multiplica a renda. O melhor uso continua sendo aquele em que o cartão amplia as formas de pagamento sem ampliar artificialmente aquilo que o orçamento consegue sustentar.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!