Cartão Online Santander: quando usar o virtual em assinaturas e compras recorrentes
Cartão virtual ajuda a proteger compras digitais.
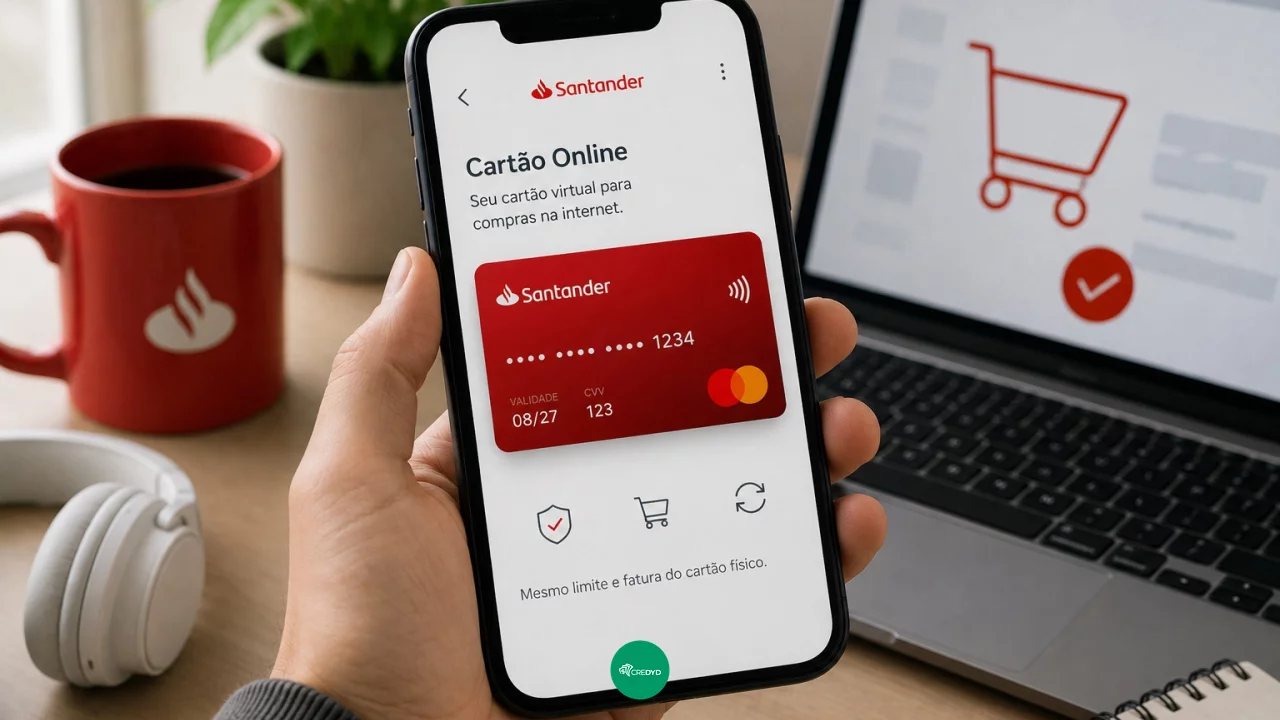
pela internet, aplicativos, assinaturas e carteiras digitais. Ele pode ser usado em sites, marketplaces, plataformas de streaming, aplicativos de transporte, delivery, serviços de música, lojas online e outros ambientes digitais em que o consumidor precisa informar dados do cartão.
Você pode gostar:
Cartão Black BTG: sem anuidade! Anuidade baixa e vantagens: Safra Visa Infinite! Santander Free: sem anuidade vale a penaA principal vantagem está na segurança. Em vez de digitar os dados do cartão físico em diferentes sites e aplicativos, o cliente usa as informações do Cartão Online geradas no app Santander. O número do cartão virtual pode ser usado em compras digitais, enquanto o código de segurança, o CVV, muda de forma dinâmica. Essa troca periódica dificulta o uso indevido dos dados caso alguma plataforma tenha vazamento, fraude ou cobrança não reconhecida.
O Cartão Online não cria um novo limite separado. Ele compartilha o mesmo limite, a mesma fatura, a melhor data de compra e os benefícios do cartão físico. Por isso, ele deve ser visto como uma camada adicional de segurança para o uso digital, não como um segundo cartão com crédito extra.
Como gerar os dados pelo app
O Cartão Online Santander está disponível no aplicativo do banco. Para usar, o cliente deve acessar o app Santander, entrar na área de cartões e localizar a opção de Cartão Online. O banco informa que é necessário ter o ID Santander habilitado para geração e uso do recurso.
Depois de gerar o cartão, o cliente visualiza os dados necessários para a compra digital, como número, validade e código de segurança. Essas informações podem ser copiadas e inseridas no site ou aplicativo em que o pagamento será feito. Em carteiras digitais, o cartão também pode ser cadastrado para facilitar pagamentos online e por aproximação, conforme a compatibilidade do aparelho e da bandeira.
A geração pelo app ajuda a evitar o uso do cartão físico em ambientes digitais. Isso é importante porque o cartão físico costuma ser usado em compras presenciais, caixas, viagens e estabelecimentos diversos. Se os dados dele são cadastrados em muitos sites, qualquer problema pode exigir bloqueio e reemissão, impactando também o uso no dia a dia.
Com o Cartão Online, o consumidor separa melhor o uso físico e digital, mantendo mais controle sobre onde os dados estão cadastrados.
Assinaturas e compras recorrentes combinam com o virtual
O Cartão Online pode ser especialmente útil em pagamentos recorrentes. Streaming de filmes e séries, aplicativos de música, serviços de nuvem, academias digitais, clubes de assinatura, aplicativos de transporte, delivery, softwares, jogos, cursos online e ferramentas de trabalho costumam cobrar mensalmente no cartão cadastrado.
Nesses casos, o cartão virtual permite manter a cobrança ativa sem expor os dados do cartão físico. Como o número permanece estável e o CVV é dinâmico, o Santander informa que ele pode ser cadastrado em sites e aplicativos de uso recorrente.
Isso é diferente de cartões virtuais temporários de uso único, que podem não ser ideais para assinatura. O Cartão Online Santander foi desenhado justamente para funcionar também em cobranças recorrentes, desde que o cartão esteja ativo, com limite disponível e sem bloqueios.
Ainda assim, o consumidor precisa acompanhar essas assinaturas. A facilidade de cadastrar um cartão em várias plataformas pode fazer pequenas cobranças se acumularem. O cartão virtual melhora a segurança, mas não controla sozinho o orçamento.
Mesmo limite e mesma fatura exigem atenção
Um erro comum é imaginar que o Cartão Online tem limite próprio. O Santander informa que ele compartilha o mesmo limite do cartão físico. Isso significa que uma compra feita com o virtual reduz o limite disponível do cartão principal e aparece na mesma fatura.
Essa regra vale para compras avulsas e recorrentes. Se o consumidor cadastra o Cartão Online em várias assinaturas, todas as cobranças entram na mesma fatura do cartão físico. O controle financeiro deve considerar o conjunto, não apenas a compra feita presencialmente.
A vantagem é a centralização. O cliente acompanha tudo na fatura digital, com lançamentos, limite total, limite disponível, histórico e compras parceladas. A desvantagem aparece quando a pessoa usa o cartão virtual sem perceber que está comprometendo a mesma fatura que pagará no vencimento.
Por isso, o Cartão Online deve ser usado com a mesma disciplina do cartão físico. Ele protege os dados, mas não reduz o valor das compras nem evita juros em caso de atraso.
Segurança em marketplaces depende de escolha do canal
Marketplaces e lojas online concentram muitas compras, vendedores e formas de pagamento. Em ambientes conhecidos e bem estruturados, o cartão virtual já ajuda a reduzir a exposição dos dados do cartão físico. Em plataformas pouco conhecidas, o cuidado precisa ser ainda maior.
Antes de cadastrar o cartão, o consumidor deve verificar se o site é confiável, se tem CNPJ, política de troca, canais de atendimento, avaliações consistentes e ambiente seguro de pagamento. Também deve desconfiar de promoções muito abaixo do mercado, links recebidos por mensagens e páginas que imitam lojas famosas.
O Cartão Online é uma proteção importante, mas não impede todos os golpes. Se o cliente compra em site falso, pode receber cobrança indevida, produto inexistente ou mercadoria diferente da anunciada. O cartão virtual facilita o bloqueio e reduz a exposição do cartão físico, mas a prevenção começa antes da compra.
Em caso de compra não reconhecida, o Santander orienta que o cliente pode reportar a transação pelo app Santander ou Way, bloquear o Cartão Online e gerar novos dados. Esse recurso é útil quando há suspeita de vazamento, uso indevido ou plataforma que não inspira confiança.
Cancelamento preventivo ajuda em caso de suspeita
Uma vantagem do cartão virtual é a possibilidade de bloquear ou substituir os dados com mais agilidade. Se o consumidor cadastrou o cartão em um site suspeito, recebeu tentativa de cobrança indevida ou percebeu movimentação estranha, pode cancelar preventivamente o Cartão Online e gerar uma nova versão pelo aplicativo, conforme os recursos disponíveis.
Esse procedimento tende a ser menos traumático do que bloquear o cartão físico, especialmente quando o problema está restrito ao uso digital. Ainda assim, é preciso lembrar que assinaturas cadastradas no cartão antigo podem parar de ser cobradas. Depois de gerar novos dados, o consumidor deve atualizar as plataformas que pretende manter.
Essa revisão pode ser positiva. Ao trocar os dados do cartão virtual, a pessoa aproveita para cancelar serviços que não usa mais, revisar assinaturas esquecidas e reduzir cobranças recorrentes desnecessárias.
O cancelamento preventivo não deve ser usado como substituto para contestar compras indevidas. Se houve cobrança não reconhecida, o cliente deve registrar a contestação pelo canal oficial do banco e acompanhar a análise.
Plataformas desconhecidas merecem teste e limite mental
Antes de cadastrar o Cartão Online em uma plataforma pouco conhecida, o consumidor deve pensar no risco da recorrência. Muitos serviços oferecem teste gratuito, desconto no primeiro mês ou assinatura promocional, mas depois passam a cobrar automaticamente. Se o cliente não acompanha, a cobrança continua na fatura.
O ideal é cadastrar o cartão apenas em serviços que têm política clara de cancelamento, identificação da empresa, preço transparente e suporte acessível. Também vale anotar a data de renovação, especialmente em assinaturas anuais, cursos, aplicativos internacionais e serviços com cobrança em moeda estrangeira.
Em compras digitais, segurança e orçamento caminham juntos. O cartão virtual reduz a exposição dos dados, mas o consumidor ainda precisa decidir onde vale comprar, o que vale assinar e quando cancelar.
Leia também:
Anuidade zero com BRB DUX Visa! Transforme seu CDB em limite agora! Cartão Ultrablue: acima do Black!O Cartão Online Santander faz mais sentido quando é usado como cartão padrão para internet, aplicativos e recorrências. Ele ajuda a separar o ambiente digital do cartão físico, facilita bloqueios preventivos e mantém as compras na mesma fatura. Mas sua utilidade depende de acompanhamento. Se o cliente cadastra o cartão em tudo sem revisar cobranças, a segurança melhora, mas o orçamento continua vulnerável.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!