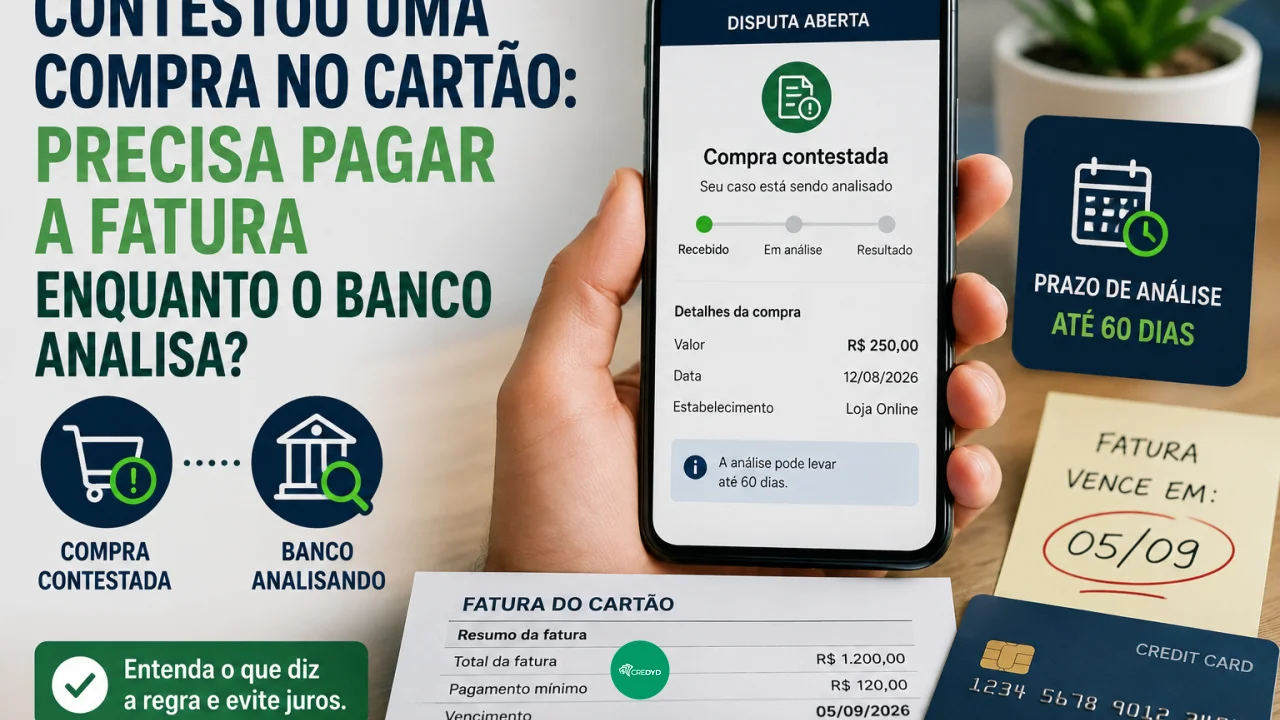
Contestou uma compra no cartão: precisa pagar a fatura enquanto o banco analisa?
Abrir a contestação não cancela automaticamente a cobrança; crédito provisório e valor que deve ser pago variam conforme o emissor e o tipo de ocorrência
Encontrar uma compra desconhecida na fatura e iniciar uma contestação pode provocar outra dúvida quase imediatamente: enquanto o banco investiga o caso, é necessário pagar aquele valor?
Você pode gostar:
Ourocard do BB: Vantagens imperdíveis! Economize já: Cartões de crédito empresariais milhas Economize com TAP BTG Black!A resposta depende de como o emissor processou a contestação.
Em alguns casos, o banco lança um crédito provisório correspondente à compra questionada, permitindo que o cliente pague apenas o restante da fatura. Em outros, a orientação pode ser pagar normalmente e aguardar o resultado para receber o crédito posteriormente.
O que não é recomendável é simplesmente deixar toda a fatura vencer porque existe uma contestação em andamento. Se parte do saldo continuar sendo devida, o atraso pode gerar juros, multa e entrada no crédito rotativo.
Contestar uma compra não é o mesmo que cancelar a cobrança
A contestação inicia um procedimento de análise.
O banco emissor recebe a reclamação e, dependendo do caso, envolve a bandeira, a empresa responsável pela captura do pagamento e o estabelecimento onde a compra foi realizada.
Imagine uma fatura de R$ 3 mil que contém uma compra desconhecida de R$ 800.
Ao apertar o botão “contestar” no aplicativo, os R$ 800 não necessariamente desaparecem naquele instante. O banco ainda precisa processar a ocorrência e definir como a cobrança será tratada enquanto a investigação acontece.
Por isso, o cliente deve acompanhar a própria fatura depois de abrir o pedido.
O detalhe mais importante será verificar se apareceu algum crédito ou estorno provisório e qual valor o emissor está indicando para pagamento.
O que é o crédito provisório?
Alguns bancos antecipam ao cliente o valor que está sendo questionado.
Esse lançamento pode aparecer na fatura como crédito provisório ou estorno provisório.
Imagine novamente a fatura de R$ 3 mil com R$ 800 contestados.
Se o banco conceder um crédito provisório de R$ 800, o efeito prático pode reduzir o saldo correspondente enquanto a ocorrência é investigada.
Esse crédito, porém, ainda não representa uma decisão definitiva a favor do consumidor.
Se a análise concluir posteriormente que a compra era legítima ou que a contestação não procede, o banco poderá lançar novamente o valor na fatura.
É justamente por isso que a palavra “provisório” importa.
Então quanto da fatura deve ser pago?
A orientação precisa ser verificada no próprio emissor.
Bancos como CAIXA e Itaú alertam atualmente que uma contestação em andamento não é motivo para simplesmente deixar a fatura sem pagamento, porque isso pode provocar encargos.
O Banco do Brasil, por sua vez, diferencia algumas situações. Em determinados casos de compra não reconhecida ligada a cartão perdido, furtado ou roubado, orienta o cliente a pagar o restante da fatura, descontando as transações contestadas. Já em determinadas contestações por desacordo comercial, a orientação pode ser pagar a fatura integralmente enquanto a análise ocorre.
Essas diferenças mostram por que não existe uma fórmula universal do tipo “contestou, desconte a compra”.
O aplicativo ou atendimento do emissor deve indicar como aquela ocorrência foi tratada.
Compra não reconhecida e desacordo comercial são diferentes
Também é importante identificar por que a cobrança está sendo contestada.
Uma compra não reconhecida envolve possível fraude. O consumidor afirma que não realizou aquela transação.
Já o desacordo comercial ocorre quando a compra foi realmente feita, mas surgiu algum problema posterior.
Pode ser um produto que não chegou, mercadoria diferente da anunciada, serviço não prestado ou cancelamento que o estabelecimento não processou corretamente.
Nesses casos, o banco pode solicitar provas de que o cliente tentou resolver a situação diretamente com a empresa.
E-mails, mensagens, protocolos, comprovante de cancelamento e nota fiscal podem fazer diferença durante a análise.
A existência da contestação não significa que o estabelecimento automaticamente perdeu o direito ao recebimento.
O banco pode cobrar novamente depois de meses?
Pode, se o crédito concedido tiver sido provisório e a decisão final for desfavorável ao cliente.
Imagine que uma compra de R$ 1.200 seja contestada e o banco coloque um crédito provisório na fatura.
Durante algumas semanas, aquele valor deixa de pesar no saldo.
Depois da análise, entretanto, o estabelecimento apresenta documentos comprovando que a compra foi realizada regularmente e a contestação é considerada improcedente.
Os R$ 1.200 podem voltar para uma fatura posterior.
Por isso, ao receber crédito provisório, é prudente não interpretar aquele dinheiro como uma renda inesperada disponível para novas compras.
Enquanto a investigação não terminar, existe possibilidade de recobrança.
Quanto tempo a contestação pode levar?
Não é necessariamente um processo rápido.
Dependendo do emissor, da bandeira e da situação analisada, uma contestação pode levar várias semanas. Bancos informam atualmente prazos que podem chegar aproximadamente a 60 ou 90 dias em determinados procedimentos.
Esse intervalo ocorre porque diferentes participantes podem precisar trocar informações.
O estabelecimento pode apresentar comprovantes, a adquirente encaminhar documentos e a bandeira avaliar as evidências antes de devolver a resposta ao banco.
Por isso, o consumidor deve acompanhar as notificações durante todo o período.
Ignorar um pedido de documento enviado pelo banco pode prejudicar a análise.
E as parcelas futuras de uma compra contestada?
Compras parceladas também exigem acompanhamento.
Alguns emissores suspendem as parcelas seguintes quando uma contestação é aberta corretamente.
Mas o consumidor deve conferir se isso realmente aconteceu.
Imagine uma compra em dez vezes que foi considerada fraudulenta. Mesmo depois de questionar a primeira parcela, vale verificar nas faturas seguintes se novas cobranças continuam aparecendo.
Se continuarem, procure o banco e informe que elas pertencem à mesma operação já contestada.
Não é prudente presumir que todos os emissores utilizarão exatamente o mesmo fluxo operacional.
O principal é não transformar uma fraude em juros do rotativo
Ao encontrar uma compra problemática, abra a contestação rapidamente e guarde o protocolo.
Depois, verifique como o valor foi tratado na fatura.
Se houver crédito provisório, observe o novo saldo indicado. Se o emissor orientar o pagamento integral durante a análise, seguir essa orientação evita que o restante da fatura entre em atraso.
E, se houver dúvida sobre quanto pagar, procure o banco antes do vencimento.
Leia também:
Smiles Infinite: anuidade grátis 1 ano Anuidade zero ou benefícios? Chegue no nível 4 e ganhe +50% pontos!O erro mais caro pode ser contestar uma compra de R$ 500 e deixar vencer uma fatura de R$ 4 mil inteira. Nesse caso, enquanto o banco investiga uma cobrança, juros e multa podem começar a crescer sobre valores que nunca estiveram em discussão.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!