Carta de crédito maior que o preço do bem: o que acontece com o dinheiro que sobra no consórcio?
Diferença pode pagar determinadas despesas, antecipar parcelas do grupo ou ser recebida pelo consorciado, mas existem condições para cada alternativa
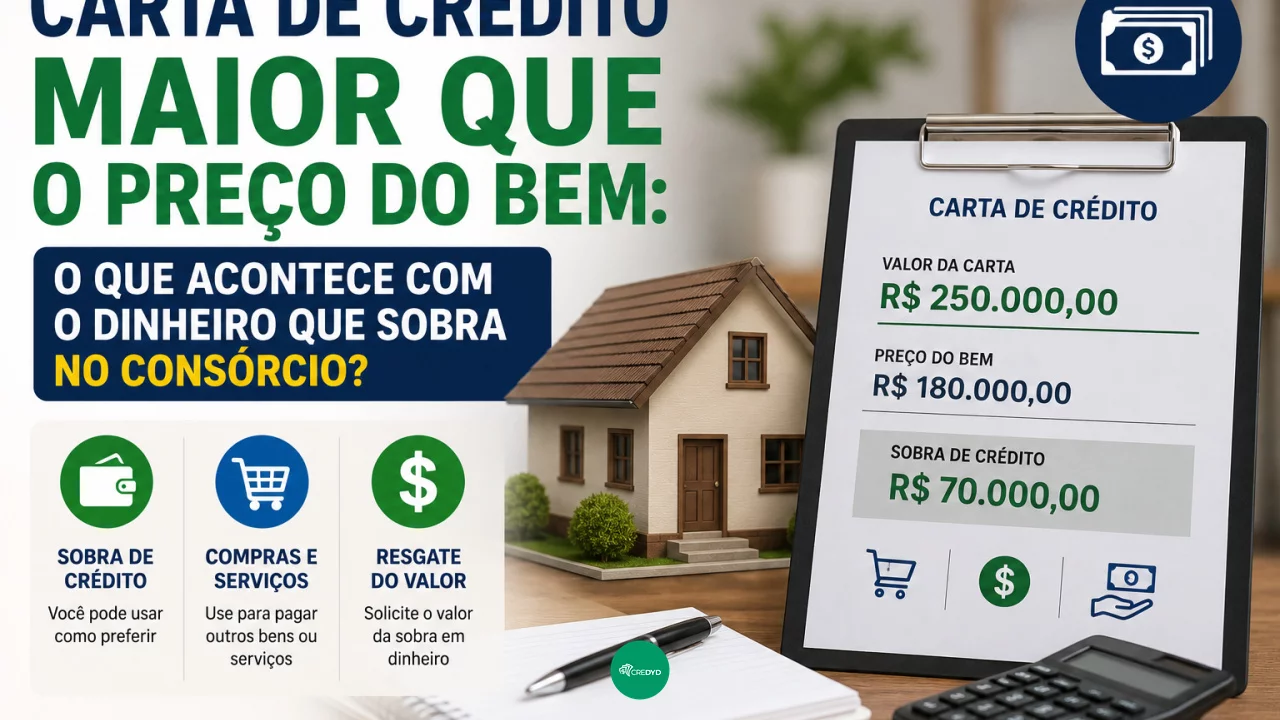
Ser contemplado com uma carta de crédito de R$ 100 mil e encontrar o veículo desejado por R$ 85 mil parece criar uma situação simples: comprar o carro e receber os R$ 15 mil restantes na conta. No consórcio, porém, a diferença não se transforma automaticamente em dinheiro livre.
Você pode gostar:
Aproveite agora! Carta liberada: saiba o que fazer Sim! Adquira já seu imóvel com o Consórcio Rodobens.A regulamentação permite diferentes destinos para o valor que sobra quando o bem ou serviço custa menos do que a carta de crédito. Entre as possibilidades estão pagar determinadas despesas relacionadas à aquisição, quitar prestações que ainda venceriam no próprio consórcio ou receber o dinheiro, desde que as obrigações financeiras com o grupo e a administradora estejam totalmente quitadas.
Por isso, escolher um bem mais barato pode gerar alguma flexibilidade financeira, mas não significa necessariamente sair da loja com o produto e o restante da carta depositado na conta.
Parte da sobra pode pagar despesas ligadas ao bem
Uma das possibilidades é utilizar a diferença para determinadas despesas relacionadas à aquisição.
A regulamentação permite destinar até 10% do valor do crédito contemplado ao pagamento de obrigações financeiras vinculadas ao bem ou serviço. Podem entrar nessa categoria despesas como transferência de propriedade, tributos, registros, seguros, tarifas e determinados ressarcimentos previstos nas regras do consórcio.
Imagine novamente uma carta de R$ 100 mil utilizada para comprar um veículo de R$ 85 mil.
O limite para esse tipo de despesa seria de até R$ 10 mil, correspondente a 10% da carta. Isso não significa que o consorciado receberá necessariamente R$ 10 mil para gastar como quiser. O valor precisa estar relacionado às despesas admitidas pela regulamentação e pela operação.
Se transferência, tributos e outras despesas elegíveis totalizarem R$ 4 mil, por exemplo, parte dos R$ 15 mil restantes poderá ser utilizada para cobri-las.
Ainda sobrariam R$ 11 mil, que precisariam seguir uma das demais alternativas permitidas.
A diferença pode reduzir o que ainda falta pagar no consórcio
Outra opção é utilizar a sobra para quitar prestações que ainda venceriam.
Essa alternativa pode ser interessante para quem ainda possui vários meses de consórcio pela frente e prefere reduzir ou eliminar parte desse compromisso.
Suponha que, depois da compra e das despesas permitidas, sobrem R$ 12 mil da carta. Em vez de tentar receber esse valor, o consorciado pode destiná-lo às prestações vincendas, seguindo a forma prevista no contrato.
A maneira como a antecipação afeta as parcelas pode variar conforme as regras do grupo. A administradora pode utilizar o valor para reduzir a quantidade de prestações restantes ou aplicar outro procedimento previsto contratualmente.
O ponto importante é que a carta contemplada não elimina automaticamente as obrigações do participante.
Mesmo depois da compra do bem, o consorciado continua responsável pelas prestações e demais obrigações do grupo enquanto houver saldo pendente. Usar a diferença da carta para antecipá-las pode ser uma maneira de transformar a sobra em redução efetiva desse compromisso.
É possível receber a sobra em dinheiro?
Sim, mas existe uma condição importante.
A regulamentação permite que a diferença seja devolvida em espécie ou transferida para uma conta de depósito ou de pagamento de titularidade do próprio consorciado. Para isso, porém, as obrigações financeiras com o grupo e com a administradora precisam estar quitadas.
Isso muda bastante o cenário de quem ainda possui muitas parcelas.
Se uma pessoa compra um carro por R$ 85 mil utilizando uma carta de R$ 100 mil, mas ainda deve R$ 30 mil ao grupo, não pode simplesmente exigir que os R$ 15 mil restantes sejam depositados para gastar livremente enquanto mantém toda a dívida do consórcio.
Uma possibilidade seria utilizar a diferença para reduzir as prestações pendentes.
Já um consorciado que tenha condições de quitar suas obrigações com o grupo e a administradora poderá atender ao requisito para receber eventual valor remanescente em sua própria conta.
É justamente essa regra que diferencia a carta de crédito de um empréstimo pessoal. A contemplação libera recursos para a finalidade prevista no consórcio, e não uma quantia que passa automaticamente a ser dinheiro sem destinação.
Comprar um bem mais barato pode valer a pena?
Não existe necessidade de gastar toda a carta apenas para evitar uma sobra.
Se o consumidor possui R$ 100 mil de crédito e encontra um veículo adequado por R$ 85 mil, escolher um modelo mais caro somente para utilizar o valor integral pode significar aumentar despesas futuras com seguro, impostos, manutenção ou consumo.
A diferença pode ter uma função melhor dentro da própria operação.
Ela pode ajudar a pagar despesas permitidas relacionadas à compra ou reduzir as prestações que ainda estão por vencer. Dependendo da situação financeira do consorciado, isso pode ser mais vantajoso do que adquirir um bem acima da necessidade apenas porque existe crédito disponível.
Também é necessário lembrar que a carta não deve ser confundida com o valor total desembolsado pelo participante durante o consórcio. Taxa de administração, fundo de reserva quando previsto e demais componentes do plano seguem as regras contratuais.
Por isso, receber uma carta de R$ 100 mil e comprar um bem de R$ 85 mil não significa necessariamente que a pessoa “economizou R$ 15 mil” em relação ao custo do consórcio.
Antes da compra, vale avisar a administradora
Quem pretende utilizar uma carta para adquirir um bem mais barato deve consultar a administradora antes de concluir a negociação.
É importante saber qual documentação será necessária, quais despesas poderão ser pagas com a diferença e como funciona a utilização do restante para quitar prestações.
Se a intenção for receber algum valor em dinheiro, também é fundamental verificar quanto ainda existe de obrigações financeiras com o grupo e com a própria administradora.
Essa consulta evita contar com uma sobra que não estará imediatamente disponível.
A regra prática é simples: uma carta de crédito maior do que o preço do bem não obriga o consumidor a gastar tudo na compra, mas o restante continua sujeito às regras do consórcio.
Leia também:
Sim! A carta de crédito continua reajustada até ser utilizada. Imóvel quitado sem dívidas. Compre imóvel já com consórcio!O dinheiro pode ajudar com despesas relacionadas, diminuir parcelas futuras ou chegar à conta do consorciado quando as condições para isso forem cumpridas. O que ele não é, logo depois da contemplação, é um saldo livre automaticamente disponível para qualquer finalidade.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!