
Consórcio Caixa com lance embutido: como usar parte da carta sem comprometer a compra
Estratégia reduz o crédito disponível após a contemplação.
O lance embutido no consórcio Caixa é uma alternativa para quem deseja aumentar as chances de contemplação, mas não tem todo o valor do lance disponível em dinheiro. Em vez de usar apenas recursos próprios, o consorciado oferece parte da própria carta de crédito como lance. Se a oferta for vencedora, esse valor é abatido do crédito que seria usado na compra do bem.
Você pode gostar:
Dicas e estratégias para consórcio de carro Aproveite agora! Economize já com Zema Consórcio!A estratégia pode ser útil, mas precisa ser entendida com cuidado. O lance embutido não cria dinheiro extra. Ele antecipa a contemplação usando uma parte da carta que, depois, deixará de estar disponível para comprar o imóvel, carro ou outro bem previsto no grupo.
Por isso, o consorciado precisa fazer a conta antes de ofertar. Se a carta é de R$ 300 mil e o lance embutido vencedor consome R$ 90 mil, o valor disponível para a compra será menor. Isso pode exigir complemento com recursos próprios, escolha de um bem mais barato ou revisão do plano inicial.
Lance embutido aumenta a chance, mas diminui a carta
Nos consórcios, a contemplação pode ocorrer por sorteio ou por lance, conforme as regras do grupo. O sorteio depende da dinâmica mensal da assembleia. Já o lance funciona como uma oferta para antecipar a contemplação, normalmente competindo com outros participantes.
O lance embutido entra como uma forma de participar dessa disputa sem desembolsar todo o valor em dinheiro. Na prática, o consorciado usa parte da carta como se fosse o lance. Se vencer, recebe a carta já descontada desse valor.
Essa característica torna a modalidade atraente para quem não tem reserva suficiente para um lance alto. Ao mesmo tempo, ela cria um risco de planejamento. A pessoa pode ser contemplada, mas descobrir que o crédito líquido não compra mais o bem desejado.
A decisão, portanto, não deve considerar apenas a chance de contemplação. Deve considerar também o valor que sobrará para a compra.
Limite depende do tipo de grupo
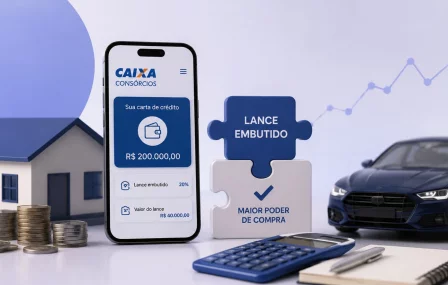
A Caixa Consórcio informa que o lance embutido pode chegar a até 50% da carta de crédito nos grupos de consórcio imobiliário e até 30% nos grupos de consórcio de veículos. Esses percentuais, porém, dependem das regras do grupo contratado.
Nem todo grupo permite lance embutido. A própria administradora informa que existem grupos com essa possibilidade e grupos sem essa modalidade. Por isso, o consorciado precisa conferir o contrato e o regulamento antes de planejar a estratégia.
Esse cuidado é essencial porque a regra do lance não deve ser presumida apenas pelo tipo de consórcio. Dois grupos de imóveis podem ter condições diferentes, assim como dois grupos de veículos podem adotar critérios distintos de oferta, apuração e desempate.
Também é importante lembrar que o limite máximo não significa que sempre vale usar o percentual mais alto. Quanto maior o lance embutido, menor será o crédito líquido disponível depois da contemplação.
Crédito menor pode comprometer a compra
O maior erro ao usar lance embutido é planejar a compra com base no valor cheio da carta. O consorciado olha para uma carta de R$ 250 mil, imagina que poderá comprar um imóvel nesse valor e oferece lance embutido alto para tentar contemplar mais rápido.
Se a oferta for vencedora, o crédito disponível será reduzido. Isso pode tornar inviável a compra do bem originalmente pretendido. No caso de imóvel, ainda podem existir custos de documentação, avaliação, registro, escritura, eventual diferença de preço e despesas de mudança. No caso de veículo, podem entrar seguro, transferência, documentação e possíveis custos de adaptação ou manutenção inicial.
Por isso, o lance embutido deve ser calculado de trás para frente. Primeiro, o consorciado deve estimar quanto precisa efetivamente para comprar o bem. Depois, deve avaliar quanto da carta pode comprometer sem inviabilizar a operação.
Quando a diferença precisar ser coberta com dinheiro próprio, esse valor deve estar disponível antes da compra. Contar com um complemento incerto pode transformar a contemplação em problema.
FGTS pode ajudar no consórcio imobiliário
No consórcio imobiliário, a Caixa Consórcio informa que pode ser possível usar o FGTS para ofertar lance, conforme as regras da Caixa Econômica Federal e do fundo. Esse recurso pode ajudar quem deseja aumentar a oferta sem reduzir tanto a carta por meio de lance embutido.
O uso do FGTS, porém, não é livre para qualquer situação. Ele depende das normas aplicáveis ao imóvel, ao trabalhador, ao tipo de operação, à titularidade, ao enquadramento habitacional e às exigências vigentes no momento da utilização.
Para quem pretende comprar imóvel residencial, o FGTS pode fazer diferença na estratégia. Em alguns casos, o consorciado pode combinar recursos próprios, FGTS e lance embutido, desde que o grupo permita e que todas as regras sejam respeitadas.
Ainda assim, o FGTS não deve ser tratado como valor garantido sem análise. Antes de contar com esse dinheiro, é necessário verificar saldo disponível, enquadramento e documentação exigida. Se houver impedimento, a oferta planejada pode não se sustentar.
Parcelas continuam após a contemplação
Ser contemplado não significa encerrar o consórcio. Mesmo depois de usar a carta de crédito, o consorciado continua responsável pelas parcelas restantes até a quitação da cota.
Esse ponto é importante porque muita gente concentra a atenção no momento da compra e esquece o compromisso mensal que continua existindo. Se a pessoa usa lance embutido, compra um bem com crédito reduzido e ainda precisa completar a diferença com recursos próprios, o orçamento pode ficar pressionado.
No consórcio, não há juros como em financiamento tradicional, mas existem taxa de administração, fundo de reserva quando previsto, seguro quando aplicável e reajustes conforme o contrato. As parcelas podem mudar ao longo do tempo, especialmente em grupos com carta corrigida.
Antes de ofertar lance, o consorciado precisa avaliar se conseguirá pagar as parcelas mesmo após assumir os custos do bem. No imóvel, isso inclui condomínio, IPTU, manutenção e despesas de cartório. No veículo, inclui combustível, seguro, IPVA e manutenção.
Sorteio continua sendo uma possibilidade
O lance embutido é uma estratégia para tentar antecipar a contemplação, mas não elimina o sorteio. Todos os participantes ativos do grupo seguem concorrendo conforme as regras da assembleia.
Para quem não tem urgência, esperar o sorteio pode preservar o valor integral da carta, já que não haverá redução por lance embutido. A desvantagem é a imprevisibilidade. A contemplação pode acontecer cedo, no meio do plano ou apenas perto do fim.
Por isso, o consórcio combina melhor com compra planejada, e não com necessidade imediata. Quem precisa do imóvel ou do carro rapidamente pode se frustrar ao depender de sorteio ou de lances competitivos.
O lance embutido aumenta as alternativas, mas não transforma o consórcio em crédito imediato. A contemplação depende das regras do grupo, do comportamento dos demais participantes e da disponibilidade de recursos na assembleia.
Contemplação rápida não deve ser base do plano
O consórcio Caixa com lance embutido pode ser útil para quem entende que está trocando parte do crédito por maior chance de antecipação. A estratégia faz sentido quando o crédito líquido restante ainda compra o bem desejado ou quando o consorciado tem recursos próprios para complementar a diferença.
Ela se torna arriscada quando a pessoa entra no grupo contando com contemplação rápida, sem dinheiro de reserva e sem margem para reduzir o valor da compra. Nesse cenário, mesmo uma contemplação pode trazer frustração, porque a carta descontada talvez não resolva o objetivo original.
Leia também:
Lance embutido: mantenha sua carta de crédito! Venda já sua cota contemplada! Consórcio agora! Confira as 9 opçõesAntes de contratar ou ofertar lance, o consorciado deve simular o valor da carta depois do desconto, conferir as regras do grupo, avaliar o uso do FGTS quando for consórcio imobiliário e considerar as parcelas futuras. O lance embutido pode ajudar, mas só funciona bem quando a compra foi planejada com o crédito líquido, não com a carta cheia.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!


