Consórcio contemplado pode comprar carro usado antigo? Quando a administradora pode recusar
A carta de crédito pode ser utilizada na compra de veículo usado, mas idade, documentação, histórico do automóvel e valor oferecido como garantia precisam atender às regras do contrato da administradora.
Ser contemplado em um consórcio de veículos amplia bastante as possibilidades de escolha. O participante não precisa necessariamente comprar um carro zero-quilômetro nem ficar preso ao modelo utilizado como referência quando entrou no grupo.
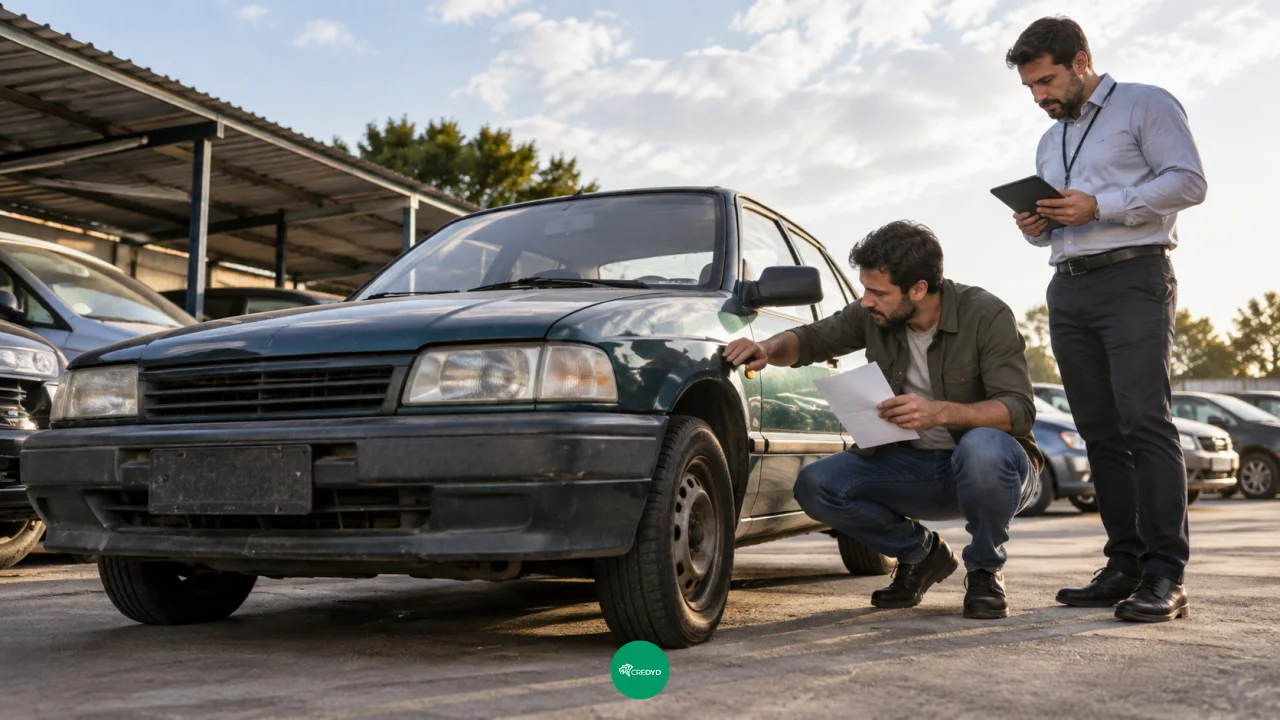
As regras do Banco Central permitem que o crédito seja usado para adquirir veículos automotores novos ou usados, desde que a compra permaneça dentro da categoria prevista no contrato. Isso abre espaço para procurar um seminovo ou até um automóvel mais antigo quando ele atende melhor ao orçamento.
Essa liberdade, porém, não significa que qualquer carro usado será automaticamente aceito. Administradoras estabelecem critérios para os veículos que poderão servir de garantia enquanto ainda existirem parcelas do consórcio a pagar.
Idade máxima, histórico de leilão, restrições no documento, estado de conservação e valor de mercado estão entre os pontos que podem fazer um automóvel ser recusado mesmo depois de o consorciado já ter sido contemplado.
Banco Central permite comprar veículos usados
A regulamentação dos consórcios não limita a utilização da carta de veículos apenas a bens novos. O Banco Central informa expressamente que um consorciado contemplado pode escolher bem novo ou usado dentro da categoria correspondente ao contrato.
A liberdade de escolha também alcança o vendedor. A administradora não pode obrigar o participante a adquirir o carro em determinada concessionária apenas porque mantém relação comercial com aquele estabelecimento.
Isso não elimina, entretanto, as condições contratuais para a liberação do dinheiro.
A Resolução BCB nº 285 estabelece que o contrato deve informar as garantias exigidas do participante contemplado. Antes de transferir os recursos ao vendedor, a administradora também pode exigir os documentos relacionados no contrato e verificar se essas garantias foram satisfeitas.
Esse processo existe porque o grupo ainda precisa ser protegido enquanto houver saldo devedor. Em muitos consórcios de veículos, o próprio automóvel adquirido fica alienado até a quitação da cota.
Idade máxima muda de uma administradora para outra
Uma das diferenças mais visíveis está na idade aceita para o veículo.
Atualmente, o Consórcio Itaú informa que carros de passeio usados podem ter até oito anos. A Porto Seguro também estabelece, em seu regulamento de automóveis de 2026, limite de oito anos de fabricação, considerando inclusive o ano vigente.
Outras administradoras trabalham com critérios diferentes. O guia do contemplado do Bradesco admite veículos leves e pesados com até dez anos-modelo. No Sicredi, o regulamento atual prevê até dez anos de fabricação para automóveis e utilitários leves.
A Embracon também informa em suas orientações que carros usados podem ser adquiridos até determinados limites definidos por suas regras, incluindo operações com veículos de até dez anos em situações previstas pela administradora.
Na prática, portanto, não existe um número nacional que permita afirmar que todo consórcio aceita um carro de oito, dez ou quinze anos.
O limite que vale para o participante é aquele previsto no contrato e nas regras da administradora de seu grupo.
Carro dentro da idade ainda pode ser recusado
Cumprir o limite de fabricação é apenas uma das etapas.
Administradoras costumam analisar também a situação documental e o histórico do veículo. Um carro com gravame ativo, restrição administrativa ou judicial pode não ser aceito até que o problema seja resolvido.
Histórico de leilão também aparece como impeditivo em algumas empresas. O Itaú, por exemplo, informa atualmente que veículos com histórico de compra ou venda em leilão não são aceitos como garantia.
O banco também realiza avaliação de usados para identificar restrições administrativas, jurídicas ou passagem por leilão antes da vinculação do automóvel.
A existência de sinistros graves ou outras características que prejudiquem o valor de mercado também pode entrar na avaliação conforme as regras de cada administradora.
Isso explica por que escolher o carro e negociar o preço com o proprietário antes de consultar as condições do consórcio pode gerar problemas. O participante pode chegar à fase de liberação do crédito e descobrir que aquele veículo específico não atende aos requisitos.
Valor do carro precisa proteger o saldo ainda devido
Outro ponto importante é a relação entre o veículo escolhido e aquilo que o consorciado ainda deve ao grupo.
A contemplação disponibiliza a carta de crédito, mas não necessariamente encerra as parcelas. Quem foi contemplado no início do plano pode continuar com um saldo relevante a pagar por vários anos.
Nesse período, o veículo adquirido costuma funcionar como uma garantia da dívida. Por esse motivo, a administradora pode avaliar se o bem possui valor suficiente para respaldar as obrigações restantes.
A Porto, por exemplo, informa em seu regulamento que a aprovação pode levar em conta idade e ano do veículo, modelo, histórico de pagamentos da cota, saldo devedor e capacidade de pagamento do consorciado.
O Sicredi também relaciona a aquisição de bens usados à avaliação prévia, incluindo vistoria e critérios definidos pela administradora.
Assim, um carro muito antigo ou com valor de mercado muito baixo em relação ao saldo ainda devido pode enfrentar restrições mesmo quando pertence à categoria prevista pelo consórcio.
Vistoria pode ser exigida antes da liberação
Veículos usados exigem cuidados que não aparecem da mesma maneira na compra de um zero-quilômetro.
A administradora pode solicitar avaliação ou vistoria para verificar as características do automóvel e confirmar se o bem oferecido atende aos critérios de garantia.
No Itaú, a avaliação de veículos usados possui inclusive tarifa própria, cobrada depois do faturamento conforme as condições divulgadas atualmente. A instituição verifica restrições e informações relacionadas ao histórico antes de aceitar o carro como garantia.
Outras administradoras utilizam empresas especializadas para realizar a vistoria ou adotam processos digitais.
Essa análise não deve ser confundida com a contemplação. O participante pode já ter sido sorteado ou ter vencido um lance e, ainda assim, precisar passar pela aprovação do bem escolhido antes que a administradora pague o vendedor.
Por isso, dar um sinal elevado ao proprietário antes da aprovação do carro exige cautela.
Conferir a regra antes de escolher o carro evita surpresa
Para quem pretende usar uma carta contemplada em um seminovo, a ordem das etapas faz diferença.
Antes de fechar negócio, vale consultar a administradora e confirmar qual é a idade máxima aceita, se há restrições a veículos de leilão ou sinistrados, quais documentos serão exigidos e se haverá vistoria.
Também é importante verificar se o valor do veículo é compatível com o saldo devedor e como será utilizado eventual crédito que sobrar.
Se o carro custar menos do que a carta, as regras do Banco Central permitem utilizar parte da diferença, dentro dos limites previstos, para despesas vinculadas ao bem, como transferência, registro, seguro e outras obrigações. Também existem possibilidades de amortização das prestações ou recebimento posterior do saldo em determinadas condições.
A carta contemplada oferece liberdade para buscar um veículo usado e negociar como comprador com crédito disponível. Essa liberdade, porém, funciona dentro das regras de garantia do grupo.
Leia também:
Lance embutido: mantenha sua carta de crédito! Economize Já! - Consórcio ou financiamento em 2026. Evite perder o bem: saiba seus direitos!Um automóvel antigo pode ser aceito por uma administradora e recusado por outra. Antes de assumir compromisso com o vendedor, o contrato do consórcio continua sendo a melhor referência para saber até onde essa escolha pode ir.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!