Consórcio contemplado pode virar dinheiro após 180 dias? Veja as condições
Crédito pode ser recebido em espécie depois de seis meses, mas apenas quando as obrigações do consórcio estiverem quitadas.
Ser contemplado em um consórcio normalmente significa ganhar o direito de utilizar a carta de crédito para comprar o bem ou contratar o serviço previsto na modalidade. Porém, o consorciado não é obrigado a usar o dinheiro imediatamente após a contemplação.
Você pode gostar:
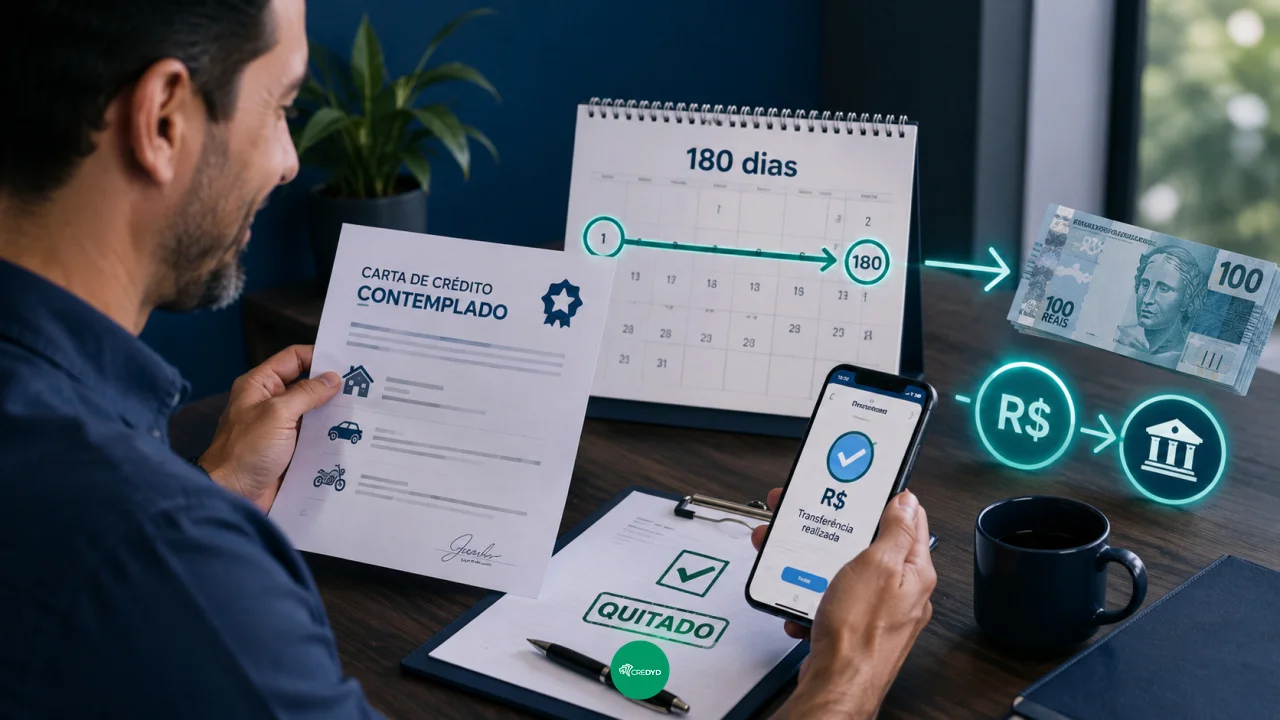
Aproveite já! Economize já com Zema Consórcio! Parcelas reduzidas no Consórcio Porto Bank!Se a carta continuar sem utilização, existe uma possibilidade menos conhecida: depois de decorridos 180 dias da contemplação, o valor poderá ser recebido em dinheiro ou transferido para uma conta do próprio consorciado.
A possibilidade está prevista nas regras do Banco Central, mas depende do cumprimento de algumas condições. A principal delas é que as obrigações financeiras com o grupo e com a administradora estejam quitadas.
É preciso esperar 180 dias após a contemplação
A regra permite que o consorciado contemplado receba o crédito em espécie ou por transferência para uma conta de depósitos ou de pagamento de sua titularidade depois que tiverem transcorrido 180 dias desde a contemplação.
Portanto, não basta ser contemplado e decidir imediatamente que prefere receber dinheiro.
Durante os primeiros 180 dias, a carta continua destinada às finalidades permitidas pelo consórcio, conforme a modalidade contratada. Pode ser usada, por exemplo, para aquisição do bem ou serviço previsto, além de outras utilizações permitidas pela regulamentação e pelo contrato.
Também não existe uma obrigação geral de comprar o bem logo após a contemplação.
O Banco Central informa que não há prazo para a aquisição depois que o consorciado é contemplado. Enquanto o crédito não é utilizado, os recursos correspondentes ficam separados do fundo comum do grupo e continuam aplicados financeiramente até sua utilização.
Assim, uma pessoa contemplada em janeiro, por exemplo, pode decidir aguardar antes de comprar um veículo. Se completar 180 dias sem usar a carta, passa a existir a possibilidade de solicitar o crédito em dinheiro, desde que cumpra as demais condições.
Parcelas do consórcio precisam estar quitadas
Esperar seis meses não é suficiente para transformar automaticamente a carta de crédito em dinheiro disponível na conta.
O consorciado também precisa quitar suas obrigações financeiras com o grupo e com a administradora.
Isso faz diferença principalmente quando a contemplação acontece antes do término do plano.
Imagine uma carta de crédito de R$ 60 mil contemplada quando ainda restam diversas prestações. Se o consorciado simplesmente guardar a carta durante 180 dias, mas continuar com saldo devedor no grupo, o decurso desse prazo por si só não lhe dá o direito de sacar os R$ 60 mil.
Para receber o crédito diretamente, será necessário que as obrigações exigidas estejam integralmente quitadas.
Na prática, quem pretende usar essa possibilidade deve solicitar à administradora uma posição atualizada da cota, verificando se ainda existem parcelas, diferenças de prestações ou outros valores contratuais pendentes.
A administradora também poderá orientar sobre os procedimentos e documentos necessários para pedir a transferência do crédito.
Carta não pode ter sido utilizada antes
Outra condição fundamental é que o crédito permaneça sem utilização.
Depois que a carta é usada para adquirir o bem, contratar um serviço ou realizar outra operação permitida pelo consórcio, não existe mais aquele crédito integral disponível para simplesmente ser convertido em dinheiro depois de 180 dias.
Por isso, a regra é especialmente relevante para quem foi contemplado, mas decidiu não realizar a compra imediatamente.
Para receber o crédito em dinheiro, é necessário reunir as três condições principais:
- ter passado pelo menos 180 dias desde a contemplação;
- ainda não ter utilizado o crédito;
- estar com as obrigações financeiras com o grupo e a administradora quitadas.
Cumpridas essas condições, o consorciado pode solicitar o recebimento em espécie ou a transferência dos recursos para conta de sua titularidade.
O procedimento operacional pode variar entre administradoras, por isso é importante verificar os canais e documentos exigidos pela empresa responsável pelo grupo.
Crédito pode render enquanto não é utilizado
Esperar para usar a carta não significa necessariamente que o valor fique parado sem qualquer atualização.
Depois da contemplação, o valor correspondente ao crédito é separado dos recursos do fundo comum e permanece aplicado até o último dia útil anterior à sua utilização, conforme as regras e condições do contrato.
Os rendimentos dessa aplicação acompanham o crédito enquanto ele permanece disponível.
Isso é diferente de afirmar que a carta terá necessariamente o mesmo rendimento de um investimento escolhido pelo próprio consorciado. A aplicação dos recursos segue as regras do sistema de consórcios e do contrato.
Também é importante observar como o valor da carta é atualizado durante o funcionamento do grupo. Dependendo da modalidade e das condições contratuais, existem critérios próprios para atualização do crédito e das prestações.
Por isso, quem pretende esperar os 180 dias exclusivamente para receber dinheiro deve analisar se essa estratégia realmente faz sentido financeiramente.
Receber dinheiro não é o mesmo que desistir do consórcio
A possibilidade de receber o crédito depois de 180 dias também não deve ser confundida com desistência ou cancelamento da cota.
Nesse caso, o participante já foi contemplado, manteve o crédito sem utilização e quitou as obrigações necessárias. Só então solicita o recebimento daquele crédito.
A situação é diferente da de quem abandona um consórcio antes da contemplação e quer recuperar as parcelas que pagou. Para participantes excluídos ou desistentes, existem outras regras sobre restituição de valores.
Também é diferente do encerramento normal do grupo, quando podem existir valores residuais a serem devolvidos aos participantes.
Para quem foi contemplado e não pretende comprar o bem imediatamente, portanto, não existe necessidade de tomar uma decisão precipitada apenas para não “perder” a carta.
A regra atual permite manter o crédito disponível e, depois de 180 dias, pedir seu recebimento diretamente, desde que ele continue sem utilização e todas as obrigações financeiras com o grupo e a administradora estejam quitadas.
Leia também:
Economize com consórcio solar! Carta liberada: saiba o que fazer Sim! Garanta seu imóvel com consórcio.Antes de optar por esse caminho, vale pedir à administradora o saldo atualizado da cota e confirmar quanto ainda seria necessário desembolsar para quitar o consórcio. Só então é possível comparar se compensa esperar para receber o dinheiro ou utilizar a carta para a finalidade originalmente planejada.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!