Consórcio para construir ou reformar: como usar a carta de crédito sem comprar outro imóvel
Carta imobiliária pode financiar obra em imóvel próprio, mas liberação depende de contemplação, projeto e regras da administradora.
Quem pensa em consórcio imobiliário normalmente imagina a compra de uma casa ou apartamento. A carta de crédito, porém, pode ter outras utilizações. Pelas regras do Banco Central, um consórcio referenciado em imóvel também pode permitir construção ou reforma, desde que a finalidade esteja compatível com o contrato e seja aceita pela administradora.
Você pode gostar:
Parcela menor já! Sim! Garanta seu imóvel com consórcio. Use seu consórcio Caixa para reformar agora!Isso abre espaço para quem já possui um imóvel e quer ampliá-lo, modernizá-lo ou construir em terreno próprio sem necessariamente comprar outra propriedade.
A principal diferença em relação a simplesmente contratar uma reforma com recursos próprios é que o dinheiro do consórcio não fica disponível desde o primeiro dia. Primeiro é necessário ser contemplado e, depois, cumprir as exigências para utilização do crédito.
Imóvel próprio pode receber os recursos da carta
A carta imobiliária pode ser utilizada para reformar ou ampliar um imóvel já pertencente ao consorciado, conforme as condições da administradora.
Também pode servir para construção do zero em terreno compatível com as regras do contrato.
A administradora costuma analisar tanto o imóvel quanto a obra planejada. Isso significa que possuir uma casa não é suficiente para receber automaticamente o dinheiro e começar a gastar.
Documentação registral, situação jurídica do bem e aprovação do projeto podem entrar na análise.
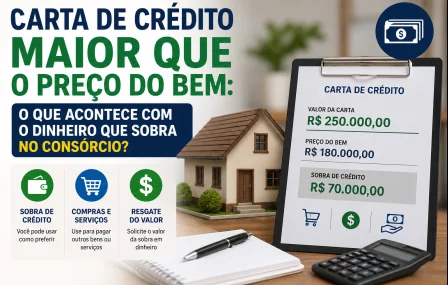
Na CAIXA Consórcio, por exemplo, a orientação atual para construção ou reforma exige documentação e projeto aprovado antes da utilização da carta.
Contemplação precisa acontecer antes da obra financiada
O consórcio não libera o crédito imediatamente após a adesão.
Todos os meses, participantes concorrem à contemplação por sorteio ou podem oferecer lances, conforme as regras do grupo. O Banco Central ressalta que até mesmo antecipar parcelas não garante contemplação.
Isso produz uma diferença importante para quem possui urgência.
Se o telhado precisa ser trocado imediatamente ou a obra precisa começar em determinada data, depender de um sorteio pode não combinar com a necessidade.
O lance pode aumentar a possibilidade de antecipar a contemplação, mas também exige recursos próprios ou, quando permitido, utilização de parte da própria carta como lance embutido, reduzindo o crédito que ficará disponível para a obra.
Orçamento da construção precisa caber na carta
Antes de escolher o valor do consórcio, é necessário estimar o custo real da obra.
Projeto, mão de obra, materiais, taxas municipais, documentação e imprevistos podem tornar uma construção mais cara do que a estimativa inicial.
Se a carta é de R$ 100 mil e a reforma termina custando R$ 140 mil, o restante precisará sair de outra fonte.
Por isso, um orçamento detalhado ajuda a dimensionar a carta antes da contratação.
Também é importante verificar exatamente quais despesas a administradora aceita pagar. Dependendo da estrutura contratada, materiais podem precisar estar vinculados à execução do serviço ou documentados de determinada maneira.
Liberação pode acompanhar as etapas da obra
Em construção ou reforma, o dinheiro nem sempre é simplesmente depositado integralmente na conta do consorciado.
Administradoras podem trabalhar com liberações condicionadas ao andamento da obra, análise de documentos, medições ou pagamentos diretamente aos fornecedores e prestadores.
As regras variam entre empresas e contratos.
Esse controle existe porque a carta possui destinação específica. A administradora precisa verificar se o crédito está realmente sendo utilizado para a finalidade prevista.
Quem pretende contratar pedreiro, arquiteto, engenheiro e fornecedores separadamente precisa entender antecipadamente como serão comprovados os gastos e em que momento cada valor poderá ser liberado.
Taxa de administração substitui os juros, mas não torna o consórcio gratuito
Consórcio não possui os juros típicos de um financiamento bancário.
Existe, porém, taxa de administração, que remunera a empresa responsável pela gestão do grupo. O contrato também pode prever fundo de reserva, seguro e outras cobranças permitidas.
Por isso, comparar apenas a frase “sem juros” com a taxa de um financiamento produz uma conta incompleta.
O consumidor precisa somar tudo aquilo que pagará durante a vida do consórcio.
Algumas administradoras também cobram valores relacionados à análise documental, avaliação ou acompanhamento do imóvel e da obra, conforme o serviço utilizado.
Carta e parcelas podem sofrer reajustes
Outro ponto importante está na atualização do valor do crédito.
O Banco Central determina que o contrato informe o índice de preço ou indicador utilizado para corrigir periodicamente a carta.
Essa atualização busca preservar o poder de compra do crédito ao longo de um grupo que pode durar muitos anos.
A consequência é que as parcelas também podem mudar conforme as regras contratuais.
Quem entra em um consórcio com uma prestação confortável hoje não deve presumir que pagará exatamente aquele mesmo valor até o final.
Para uma obra futura, esse reajuste pode ajudar a acompanhar parte da inflação dos custos, mas o índice do contrato não necessariamente seguirá exatamente o preço de cimento, mão de obra ou outros componentes da construção.
O que confirmar com a administradora antes da contratação
Antes de escolher a cota para construir ou reformar, é importante confirmar:
- se o grupo imobiliário contratado permite expressamente construção, reforma e ampliação;
- quais documentos comprovam a propriedade do imóvel ou terreno;
- se o imóvel precisa estar livre de determinados ônus;
- quais projetos, plantas, alvarás e aprovações municipais serão exigidos;
- se haverá avaliação do imóvel ou análise técnica da obra;
- como deverá ser apresentado o orçamento da construção ou reforma;
- se a liberação da carta ocorre integralmente ou em etapas;
- como são feitas medições e comprovações da execução;
- quais tipos de materiais e serviços podem ser pagos com a carta;
- qual é a taxa de administração e se existem fundo de reserva, seguros ou outras cobranças;
- qual índice reajusta a carta de crédito e as parcelas;
- quais garantias serão exigidas depois da contemplação.
Financiamento atende melhor quem precisa começar imediatamente
A principal diferença entre consórcio e financiamento aparece no tempo.
Em um financiamento para reforma ou construção, após aprovação de crédito, análise do imóvel e demais procedimentos, o dinheiro pode ser disponibilizado conforme o cronograma contratado sem depender de sorteio.
Em troca dessa previsibilidade, existe cobrança de juros.
No consórcio, o custo financeiro possui estrutura diferente, com taxa de administração em vez dos juros bancários tradicionais, mas existe incerteza sobre quando ocorrerá a contemplação.
Por isso, o consórcio tende a combinar melhor com obras planejadas, que podem esperar.
Para uma reforma urgente, financiar pode custar mais, mas resolver um problema que não consegue ficar meses aguardando assembleias.
Carta imobiliária pode transformar o imóvel que já existe
Não é necessário comprar outro apartamento ou outra casa para aproveitar uma carta de consórcio imobiliário.
Construção e reforma são usos admitidos pelas regras do sistema, desde que o contrato e a administradora autorizem a operação e a documentação esteja regular.
A flexibilidade, porém, vem acompanhada de controles. A carta possui finalidade definida, pode exigir projeto aprovado e sua liberação pode acompanhar o andamento da obra.
Por isso, antes de entrar no grupo, o melhor cálculo não é apenas comparar parcela e valor da carta. É verificar se o cronograma do consórcio consegue acompanhar o cronograma da construção.
Leia também:
Use seu consórcio Caixa para reformar agora! Economize com consórcio solar! Parcelas reduzidas no Consórcio Porto Bank!Uma obra pode esperar a contemplação quando existe planejamento. Quando a parede já está pedindo socorro, o calendário do sorteio pode ser um material de construção difícil demais de encaixar no projeto.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!