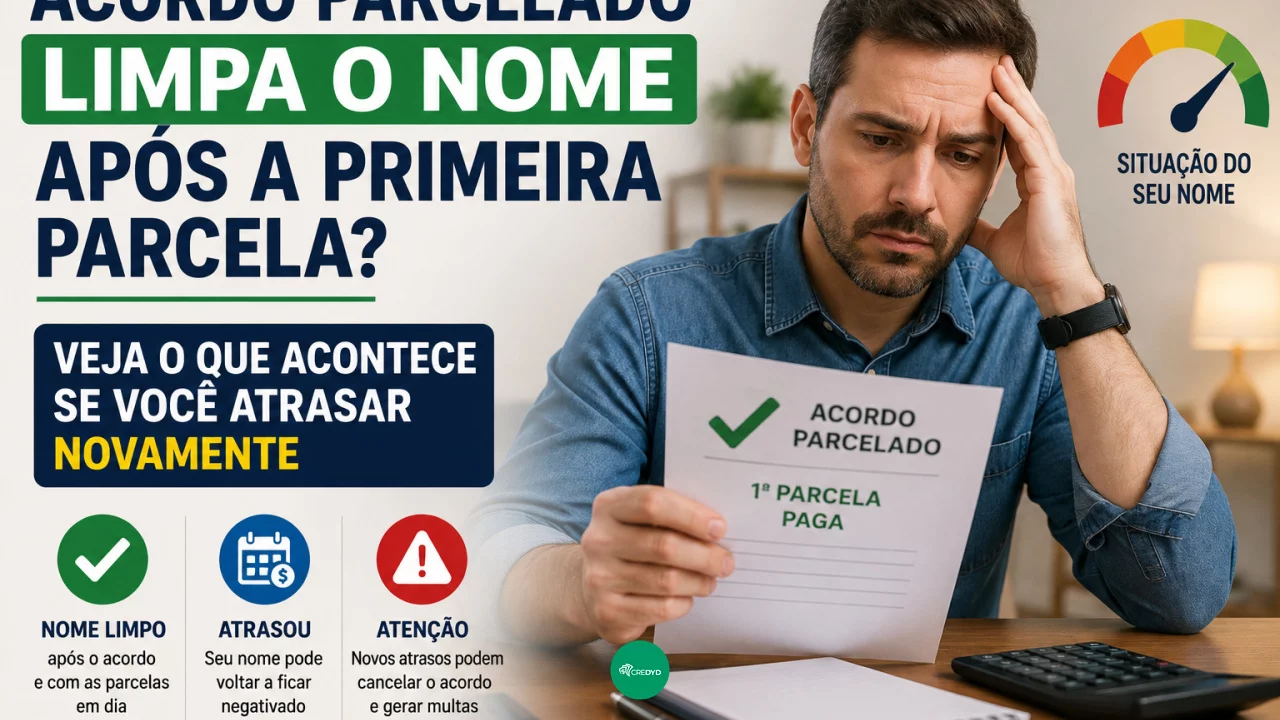
Acordo parcelado limpa o nome após a primeira parcela? Veja o que acontece se você atrasar novamente
Pagamento inicial pode retirar a negativação, mas a dívida só termina depois da última parcela e um novo atraso pode colocar o CPF novamente nos cadastros
Negociar uma dívida negativada em várias parcelas pode permitir que o consumidor regularize o CPF antes de terminar de pagar todo o acordo. Em geral, depois da confirmação do pagamento da primeira parcela, a empresa credora deve solicitar a retirada daquela negativação em até cinco dias úteis.
Você pode gostar:
Cancelamento parcelamento dívida ativa! Aprenda agora Negocie dívidas agora! Use cheque especial e evite juros altos!Isso não significa, porém, que a dívida esteja quitada. O consumidor apenas deixou de estar inadimplente em relação ao acordo enquanto continua cumprindo as condições combinadas.
Essa diferença é importante porque alguém pode pagar a primeira prestação, consultar o CPF alguns dias depois e encontrar o nome limpo, mas ainda possuir dez, vinte ou mais parcelas pela frente. Se uma delas deixar de ser paga, o acordo poderá ser rompido e a dívida poderá voltar a ser negativada.
Pagar a primeira parcela pode retirar a negativação
Imagine uma dívida de R$ 6 mil que aparece negativada na Serasa. O credor oferece um acordo de R$ 3 mil dividido em dez parcelas de R$ 300.
Depois que o consumidor paga a primeira prestação e o pagamento é confirmado, a empresa responsável pela dívida deve solicitar a baixa daquela negativação. No Serasa Limpa Nome, o prazo informado para essa atualização é de até cinco dias úteis.
O consumidor passa, então, a não possuir mais aquela restrição específica.
Existe uma condição importante: se houver outras dívidas negativadas no CPF, o nome não ficará completamente livre de restrições apenas porque um dos acordos foi regularizado.
Assim, pagar a primeira parcela de uma dívida não apaga outras pendências registradas por empresas diferentes.
Também é importante diferenciar negativação de existência da dívida. Depois da primeira parcela, ainda restariam R$ 2.700 no exemplo. O acordo só estaria integralmente quitado depois do pagamento da décima prestação.
Nome limpo não significa dívida quitada
Essa talvez seja a principal confusão criada pelos acordos parcelados.
A retirada da negativação indica que o consumidor está cumprindo a renegociação. Não significa que o credor abriu mão das parcelas que ainda vencerão.
Enquanto o acordo estiver ativo, cada prestação precisa continuar sendo paga conforme as datas e os valores estabelecidos.
Por isso, utilizar o momento em que o nome fica limpo para assumir imediatamente vários novos financiamentos merece cuidado. A renda ainda continuará comprometida com a renegociação durante os meses seguintes.
Além disso, retirar a negativação não garante que o score subirá imediatamente para determinada pontuação nem que bancos voltarão a liberar cartão ou empréstimo.
As instituições utilizam diferentes informações na análise de crédito. Regularizar uma dívida melhora a situação financeira do consumidor, mas não cria um direito automático a novas aprovações.
O benefício mais concreto naquele primeiro momento é deixar de possuir a restrição referente à dívida negociada, desde que não existam outras negativadas.
O que acontece se uma parcela do acordo atrasar?
A consequência depende das condições estabelecidas pelo credor.
No Serasa Limpa Nome, a plataforma funciona como intermediária da negociação, enquanto a empresa dona da dívida define as regras do acordo. Um atraso pode levar ao cancelamento da renegociação, perda do desconto concedido e nova negativação.
Isso significa que não existe uma regra universal segundo a qual todo acordo aceita automaticamente cinco, dez ou quinze dias de atraso.
Se a prestação vence no dia 10, o consumidor não deveria presumir que poderá pagá-la no dia 15 sem qualquer consequência apenas porque alguns credores oferecem tolerância.
As condições precisam ser verificadas no próprio acordo.
Quando ocorre a quebra da negociação, a empresa pode voltar a cobrar a dívida conforme suas regras e condições contratuais. Também não existe garantia de que um novo acordo terá o mesmo desconto concedido anteriormente.
Uma oferta que reduziu uma dívida de R$ 8 mil para R$ 3 mil, por exemplo, pode não estar disponível novamente depois de uma quebra.
O CPF pode ser negativado novamente
Sim. Se o consumidor deixa de cumprir as prestações, a dívida pode voltar aos cadastros de inadimplentes.
É justamente por isso que a retirada depois da primeira parcela não deve ser interpretada como encerramento definitivo do problema.
No momento em que o acordo está sendo pago corretamente, existe uma obrigação renegociada em andamento. Se essa nova obrigação entra em atraso e o credor adota as medidas previstas, pode ocorrer uma nova negativação.
O consumidor volta, então, a enfrentar algumas das consequências que pretendia resolver quando negociou originalmente a dívida.
Além disso, juros, multas ou outros encargos podem aparecer conforme as condições da renegociação.
Se perceber antes do vencimento que não conseguirá pagar, o melhor caminho é procurar o credor para verificar alternativas. Quanto mais cedo isso acontecer, maior a chance de resolver a situação antes que o acordo seja considerado quebrado.
Parcelamento precisa caber até a última prestação
Um desconto elevado pode tornar uma proposta muito atraente, mas a quantidade e o valor das parcelas precisam ser sustentáveis.
Aceitar dez prestações de R$ 500 quando o orçamento comporta apenas R$ 300 pode limpar o nome rapidamente e recriar o problema poucos meses depois.
Por isso, uma proposta mais longa com parcela menor pode ser melhor do que um acordo curto que dependa de todos os meses serem financeiramente perfeitos.
Antes de confirmar a negociação, vale observar o valor total, quantidade de parcelas, vencimentos, consequências de atraso e condições para quebra do acordo.
O objetivo não deveria ser apenas retirar a negativação o mais rápido possível. É chegar até a última parcela sem criar uma nova inadimplência.
Leia também:
Desconto no Serasa: benefício imediato! Dívidas quitadas com Recovery! Limpe seu nome agora!Pagar a primeira prestação pode ser suficiente para iniciar a retirada da restrição em até cinco dias úteis. A dívida, entretanto, continua viva até o pagamento integral. O nome pode ficar limpo logo no começo do caminho, mas é a última parcela que realmente encerra o acordo.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!