Banco vendeu sua dívida para outra empresa: quem pode cobrar e como confirmar que o acordo realmente
Mudança de credor é permitida, mas o consumidor deve confirmar a origem da cobrança antes de pagar qualquer boleto ou Pix
Uma dívida que começou em um banco pode, meses ou anos depois, aparecer sendo cobrada por uma empresa com nome completamente diferente. O consumidor recebe uma ligação, mensagem ou proposta de acordo de uma companhia que nunca contratou e pode imaginar que se trata de golpe.
Você pode gostar:
Liste suas dívidas agora! Dívidas quitadas com Recovery! Parcelamento rápido! IPVA SP 2026.Nem sempre é.
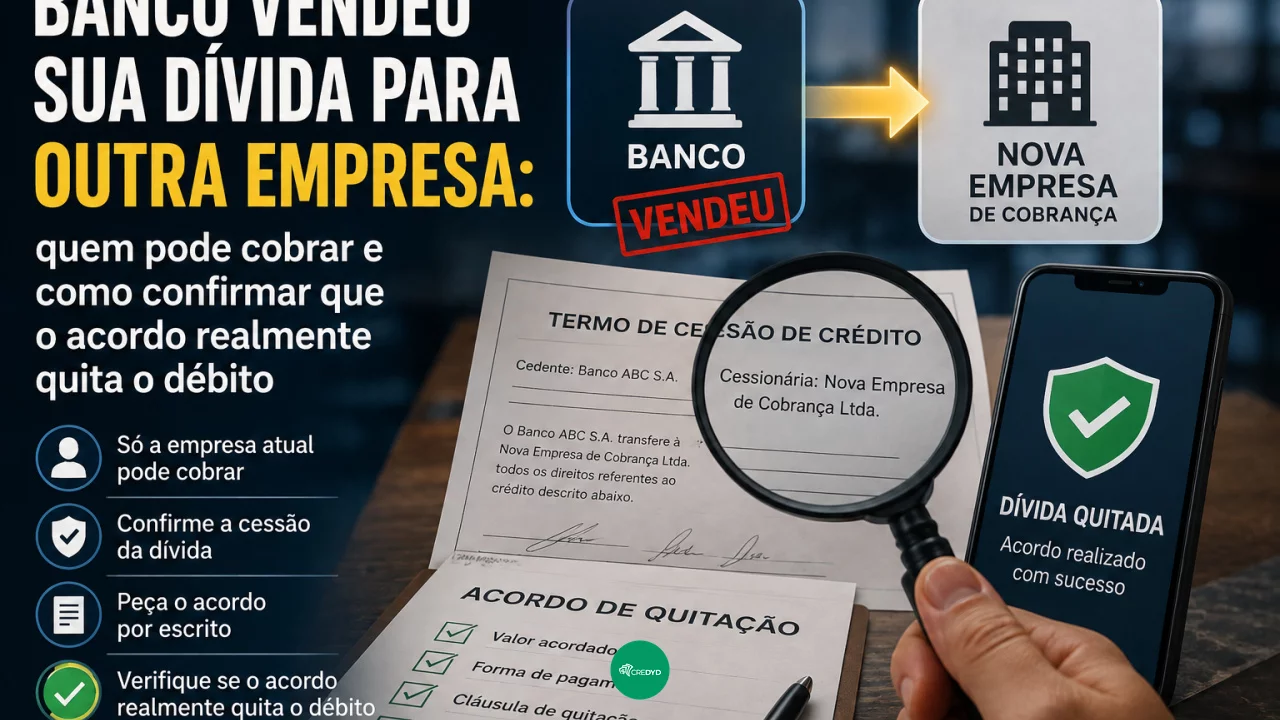
O credor pode transferir o direito de receber uma dívida para outra empresa. Esse processo é chamado de cessão de crédito e pode fazer com que uma recuperadora, securitizadora, fundo ou outra instituição passe a ocupar o lugar do banco original na cobrança.
A mudança não significa que surgiu uma nova dívida. O débito continua relacionado ao contrato original, mas o direito de recebê-lo mudou de mãos.
O cuidado está em confirmar que essa transferência realmente aconteceu antes de enviar dinheiro para uma empresa desconhecida.
O banco pode vender a dívida sem pedir autorização?
Em regra, sim.
Na cessão de crédito, o credor original transfere a outra empresa o direito de receber determinado valor. A autorização individual do devedor não é necessariamente exigida para que essa transferência ocorra, salvo situações em que a própria natureza da obrigação, a legislação ou o contrato impeçam a cessão.
Isso é diferente da portabilidade de crédito.
Na portabilidade, o próprio consumidor decide levar uma operação para outra instituição, normalmente buscando juros ou condições melhores. Na cessão, a iniciativa parte de quem possui o direito de receber a dívida.
O consumidor, porém, precisa ser informado da mudança para que saiba corretamente a quem deverá pagar.
Essa comunicação é especialmente importante porque, antes de ter conhecimento da cessão, uma pessoa pode continuar acreditando que deve pagar ao credor original.
A empresa nova pode cobrar o valor?
Se ela realmente recebeu o crédito, pode passar a realizar a cobrança e negociar a dívida.
Isso inclui oferecer desconto, parcelamento ou outras condições para liquidação.
A transferência, por si só, não deveria criar uma dívida diferente da original. O consumidor continua podendo questionar valores ou questões que já poderia discutir em relação ao credor anterior.
Se a pessoa não reconhece o contrato, entende que já realizou o pagamento ou acredita que existe algum erro, o simples fato de uma nova empresa dizer que comprou a dívida não elimina essas possibilidades de contestação.
Antes de negociar, portanto, vale identificar de qual contrato surgiu o débito.
Informações como nome do credor original, número do contrato, data aproximada da contratação e saldo apresentado ajudam a verificar se a cobrança realmente corresponde a uma obrigação conhecida.
Como confirmar se não é um golpe
O cenário exige cautela porque golpistas podem possuir informações verdadeiras sobre uma dívida.
Uma mensagem pode citar corretamente o banco original, o valor aproximado e até dados pessoais do consumidor. Isso não prova que a pessoa ou empresa que está entrando em contato possui direito de receber o dinheiro.
Por isso, não é recomendável utilizar apenas o telefone, link ou chave Pix enviados na própria mensagem suspeita.
O consumidor pode procurar os canais oficiais do credor original para perguntar se houve cessão da dívida e para qual empresa o crédito foi transferido.
Também deve pesquisar os canais oficiais da empresa que afirma ter adquirido o débito e iniciar contato por esses meios, em vez de simplesmente responder à conversa recebida.
Se a negociação estiver disponível em uma plataforma conhecida utilizada pelo próprio consumidor, também é possível conferir quem aparece como responsável pela dívida e quais informações estão vinculadas à oferta.
O boleto ou Pix precisa ser conferido antes do pagamento
Depois de confirmar quem é o atual credor, ainda vale verificar os dados do pagamento.
Em um boleto, o nome ou identificação do beneficiário precisa ser compatível com a empresa responsável pelo recebimento ou com a estrutura legítima utilizada por ela.
No Pix, o aplicativo bancário mostra informações sobre quem receberá o dinheiro antes da confirmação.
Se o acordo foi fechado com uma empresa e a chave apresentada pertence a uma pessoa física desconhecida, por exemplo, existe uma razão evidente para interromper a operação e confirmar os dados.
A pressa é uma ferramenta comum em fraudes. Mensagens dizendo que um desconto de 90% termina em poucos minutos ou que haverá processo imediato se o Pix não for feito naquele instante devem aumentar, e não reduzir, o cuidado.
Uma dívida legítima não deixa de existir porque o consumidor demorou alguns minutos para confirmar quem está cobrando.
O que o acordo deve deixar claro
Antes do pagamento, o consumidor precisa saber exatamente o que está sendo quitado.
Se existe uma dívida de R$ 10 mil e a empresa aceita R$ 2 mil para encerrá-la, o documento ou proposta deve deixar claro que aquele pagamento corresponde à quitação nas condições negociadas.
Também é importante verificar se existem outras parcelas, datas de vencimento ou condições que possam levar à perda do desconto.
Em acordos parcelados, pagar a primeira prestação não significa que todas as demais deixam de existir. O consumidor precisa cumprir o cronograma até o final para alcançar a quitação prevista.
Depois do último pagamento, vale guardar comprovantes e qualquer documento que demonstre o encerramento da obrigação.
Isso se torna ainda mais importante quando o credor atual não é a empresa com a qual o contrato original foi celebrado.
E se eu pagar a empresa errada?
A situação pode ficar bastante complicada.
Se o consumidor envia dinheiro voluntariamente para um golpista, a dívida verdadeira pode continuar existindo porque o pagamento não chegou ao credor legítimo.
Nesse caso, é possível acabar com dois problemas simultâneos: o dinheiro perdido na fraude e a obrigação original ainda pendente.
Se perceber o golpe depois de um Pix, é recomendável procurar imediatamente a instituição financeira e comunicar a fraude pelos mecanismos disponíveis.
O ponto mais seguro, porém, está antes do pagamento.
Quando uma dívida muda de mãos, o consumidor não precisa desconfiar automaticamente de toda nova empresa que entra em contato, mas também não deveria pagar apenas porque o cobrador conhece detalhes do débito.
A sequência correta é confirmar a origem, identificar quem possui atualmente o crédito, conferir o acordo e somente depois realizar o pagamento pelos canais legítimos.
Leia também:
Limite do cartão disponível! Evite golpes: dívida falso não quita débito real Pague sua dívida ativa e cancele o protestoUma dívida pode ser vendida. O cuidado para quitá-la, porém, continua sendo do consumidor.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!