Condomínio atrasado: o único imóvel da família pode ser penhorado para pagar a dívida?
O atraso nas cotas exige atenção ao risco patrimonial e ao processo.
O apartamento é a única moradia da família, mas as cotas de condomínio ficaram atrasadas. Nessa situação, contar apenas com a proteção do bem de família pode levar a uma avaliação errada do risco. A legislação admite exceções à impenhorabilidade, e a jurisprudência do Superior Tribunal de Justiça reconhece a possibilidade de penhora do imóvel para pagamento de despesas condominiais.
Você pode gostar:
Descubra dívidas com CPF Redução da dívida em 5 anos! 📉 Evite perder CNH e passaporte!Isso não significa que uma prestação vencida coloque o apartamento imediatamente em leilão. Cobrança, execução, penhora e alienação são etapas diferentes, sujeitas aos procedimentos aplicáveis. A consequência prática é outra: morar no único imóvel e não possuir outros bens não são argumentos suficientes, por si sós, para afastar a cobrança patrimonial de uma obrigação vinculada ao próprio condomínio.
A proteção da moradia possui exceções legais
A Lei 8.009 protege, em regra, o imóvel residencial da entidade familiar contra a execução de dívidas. A mesma lei, porém, prevê hipóteses em que essa proteção não impede a cobrança sobre o bem. Entre elas estão obrigações devidas em função do imóvel. As despesas condominiais recebem tratamento que reconhece essa vinculação, em vez de serem consideradas simplesmente uma dívida pessoal sem relação com a unidade.
Essa característica costuma ser descrita como obrigação ligada à coisa. Em termos práticos, a participação nas despesas de manutenção do condomínio acompanha a relação com o imóvel, observadas as regras de responsabilidade. O rateio permite custear áreas comuns, serviços e outras necessidades aprovadas. Quando um proprietário deixa de pagar, a falta de recursos também afeta o conjunto, o que ajuda a explicar o tratamento específico da cobrança.
A exceção não autoriza concluir que qualquer dívida do morador pode atingir automaticamente sua casa. Um empréstimo pessoal, uma compra no cartão e uma cota condominial não são obrigações idênticas para esse fim. Por isso, é importante identificar a origem da execução. A análise deve mostrar quais valores foram cobrados e por que estariam abrangidos pela exceção, sem usar uma categoria genérica de “dívida imobiliária” para tudo.
A composição do débito precisa ser conferida
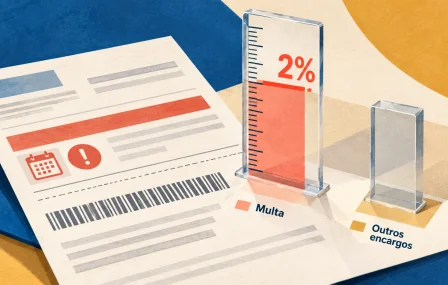
Antes de discutir a penhora, o devedor deve solicitar a memória da cobrança. Ela deve permitir separar cotas vencidas, atualização, juros, multa e outras parcelas exigidas, com as respectivas datas e fundamentos. Um total informado por mensagem, sem detalhamento, dificulta reconhecer pagamentos e identificar erros. A conferência também evita que um acordo seja firmado com base em prestação que já havia sido quitada.
O aumento do saldo pode tornar a negociação mais difícil com o passar do tempo. Enquanto o morador tenta resolver parcelas antigas, outras cotas continuam vencendo. Um acordo que consome toda a renda disponível e deixa de fora as despesas atuais pode apenas transferir o problema para os meses seguintes. O orçamento precisa comportar a regularização e a manutenção da unidade, sem confundir desconto com capacidade de pagamento.
Se o imóvel estiver alugado, a divisão contratual de despesas entre proprietário e inquilino não deve ser confundida com a posição de cada pessoa perante o condomínio. O proprietário que espera receber do locatário precisa acompanhar se as cotas estão sendo pagas. Uma discussão particular sobre reembolso pode não impedir o avanço da cobrança da unidade, conforme a responsabilidade reconhecida no caso concreto.
Penhora e leilão não são o mesmo ato
A penhora vincula um bem à satisfação da execução. A venda judicial, quando cabível, é um passo posterior, com regras de avaliação e comunicação. Receber uma cobrança extrajudicial não significa que tudo isso já ocorreu. Por outro lado, ignorar uma comunicação processual porque “a casa é protegida” pode impedir uma reação útil dentro dos prazos e deixar o risco aumentar sem acompanhamento.
Quando existe ação, é necessário identificar o processo, o valor exigido e a fase em que se encontra. A defesa deve ser examinada por profissional habilitado ou pela assistência jurídica disponível. Não é seguro presumir que uma negociação por telefone suspendeu prazos judiciais ou retirou uma penhora. Se houver acordo, ele precisa ser formalizado e refletido no procedimento correspondente para produzir os efeitos pretendidos.
Imóveis financiados ou com outros vínculos de garantia exigem atenção adicional. A existência de alienação fiduciária, coproprietários ou direitos de terceiros pode mudar a forma de conduzir a cobrança. Isso não deve ser usado como promessa automática de imunidade nem como conclusão de que o condomínio poderá vender qualquer direito sem restrição. A documentação do imóvel e os atos do processo precisam ser analisados em conjunto.
Um acordo precisa resolver o saldo e seu efeito processual
Ao negociar, peça que o instrumento identifique dívida abrangida, parcelas, encargos, consequências de atraso e destino dos atos de execução. Se há processo, também deve ficar claro como ele será tratado. Pagar uma entrada não permite presumir que o leilão foi cancelado ou que a penhora já foi levantada. A comprovação dessas providências precisa ser acompanhada pelos canais adequados.
Leia também:
Dívida paga, mas ainda no Registrato? Pague contas com cartão! Evite negativação sem aviso! 🚫🔔Depois de cumprir o acordo, guarde os recibos e solicite a confirmação de quitação do saldo incluído. Continue conferindo as novas cotas para evitar outra formação de atraso. A proteção da moradia deve ser considerada dentro das exceções legais, e não como justificativa para abandonar a cobrança. Quanto mais cedo o proprietário conhecer o débito e a fase do procedimento, melhores serão as condições de avaliar uma solução compatível com o orçamento.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!