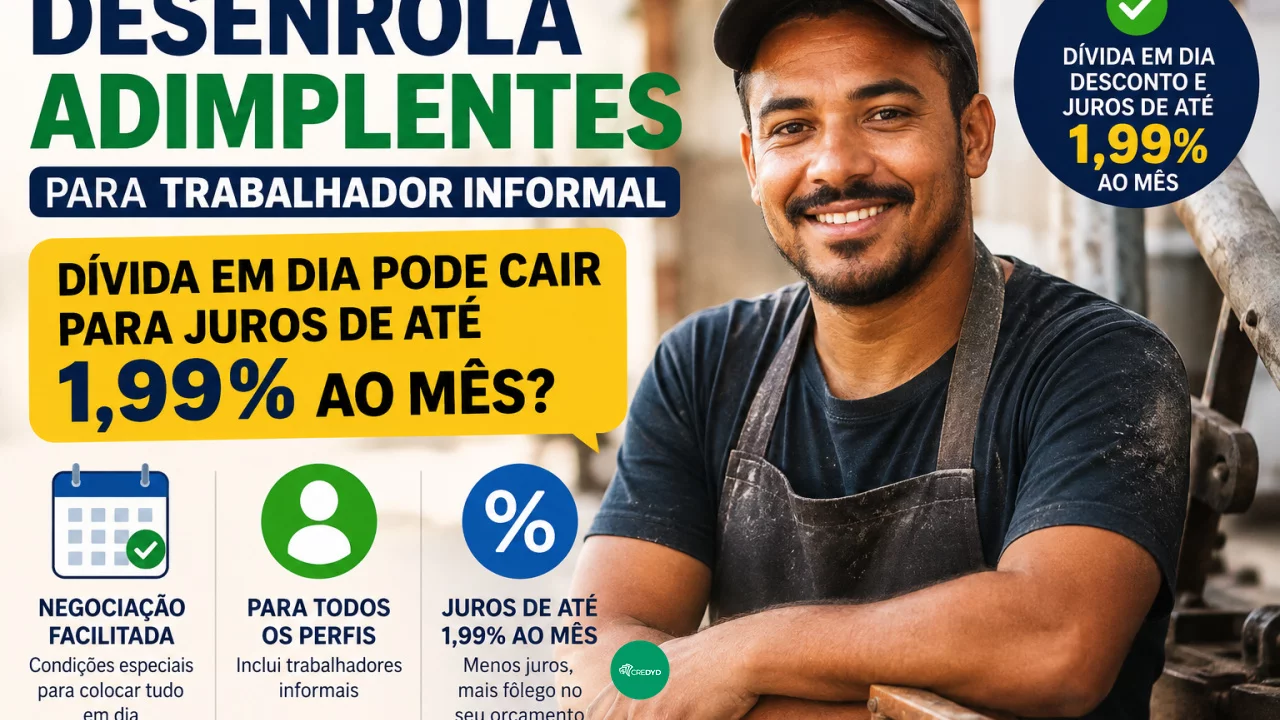
Desenrola Adimplentes para trabalhador informal: dívida em dia pode cair para juros de até 1,99% ao
Programa permite substituir determinados empréstimos pessoais por uma nova operação com juros limitados, prestação menor e possibilidade de prazo adicional
O Desenrola Adimplentes começou a operar em agosto de 2026 com uma proposta diferente de programas voltados a pessoas que já deixaram de pagar suas dívidas. O público principal são trabalhadores informais que possuem empréstimos pessoais em dia ou com atrasos relativamente pequenos e que podem estar pagando juros elevados.
Você pode gostar:
Redução da dívida em 5 anos! 📉 Cancelamento parcelamento dívida ativa! Aprenda agora Renegocie dívidas agora!A modalidade permite substituir uma dívida elegível por uma nova operação de crédito. A taxa nominal fica limitada a 1,99% ao mês e a nova prestação não pode superar 90% do valor da parcela anterior. Dependendo do contrato, também existe a possibilidade de ampliar um pouco o prazo de pagamento.
Isso não significa, porém, que qualquer empréstimo de um trabalhador informal poderá automaticamente ser renegociado a 1,99% ao mês. Existem condições para participação, a instituição financeira precisa aderir ao programa e o cliente continua sujeito à análise de crédito.
Quem pode participar do Desenrola Adimplentes?
O programa foi criado especificamente para trabalhadores informais sem vínculo pela CLT. Servidores públicos, aposentados e pensionistas do INSS não fazem parte desse público.
Também não basta possuir uma dívida. A operação precisa ser de crédito pessoal não consignado e atender aos critérios estabelecidos pelo programa.
O trabalhador deve ter pago pelo menos quatro parcelas da operação e o saldo devedor remanescente deve ser de até R$ 15 mil por instituição financeira. A dívida pode estar em dia ou possuir atraso de no máximo 90 dias.
Se a pessoa possuir mais de uma operação elegível no mesmo banco, os saldos considerados conjuntamente precisam respeitar esse limite.
Algumas modalidades bastante utilizadas pelos consumidores ficam fora do Desenrola Adimplentes. Dívidas de cartão de crédito, tanto no rotativo quanto no parcelamento, cheque especial, crédito rural e operações com garantia real não entram nessa renegociação.
Portanto, alguém com R$ 8 mil de saldo em um empréstimo pessoal pode se enquadrar, enquanto outra pessoa com R$ 8 mil acumulados no cartão não necessariamente poderá utilizar essa modalidade.
Os juros realmente podem cair para 1,99% ao mês?
A regra estabelece uma taxa nominal máxima de 1,99% ao mês para a nova operação.
Isso significa que um trabalhador que atualmente paga juros superiores pode conseguir reduzir o custo da dívida. A taxa concreta oferecida dependerá da operação e da instituição participante, respeitando o limite estabelecido.
Há ainda uma proteção importante: a nova taxa não pode ser superior àquela cobrada na dívida original. Assim, se o cliente já possui um empréstimo contratado por menos de 1,99% ao mês, a renegociação não deveria servir para elevar essa taxa até o teto.
O efeito pode ser relevante para quem contratou crédito pessoal em condições mais caras. Uma redução dos juros diminui a velocidade com que o saldo cresce e pode permitir uma prestação mais confortável.
Mas 1,99% ao mês continua sendo juros. O programa não transforma o empréstimo em uma dívida sem custo e o consumidor precisa continuar comparando quanto desembolsará até a última prestação.
A parcela precisa ficar menor
Outra regra diferencia o programa de uma simples renovação de empréstimo oferecida pelo banco.
A nova prestação deve corresponder a no máximo 90% do valor da prestação anterior. Se uma pessoa paga R$ 800 atualmente, por exemplo, a nova parcela não poderá superar R$ 720, considerando o enquadramento da operação nas regras do programa.
O prazo inicialmente acompanha o período que ainda restava no empréstimo original, mas pode receber uma ampliação limitada.
Quanto maior o número de parcelas que ainda faltavam, maior pode ser essa extensão. Para operações com mais de 24 prestações a vencer, por exemplo, o prazo pode ser ampliado em até seis meses.
Essa combinação entre juros potencialmente menores e algum alongamento ajuda a reduzir a parcela mensal.
O consumidor, porém, não deve observar apenas o valor que sairá da conta no mês seguinte. Mesmo quando a parcela cai, é importante conferir o total previsto para pagamento no novo contrato e comparar com o que ainda seria desembolsado na operação atual.
Crédito adicional pode transformar alívio em nova dívida
O Desenrola Adimplentes também permite que a nova operação seja maior do que o saldo necessário para quitar o empréstimo anterior.
O valor total pode chegar a até 150% do saldo devedor original. Na prática, isso abre espaço para crédito adicional equivalente a até 50% da dívida que está sendo substituída.
Imagine um trabalhador com saldo devedor de R$ 10 mil. Dentro do limite do programa, a nova operação poderia chegar a R$ 15 mil, sendo parte destinada à quitação integral do contrato anterior e até R$ 5 mil correspondentes a dinheiro adicional.
Essa possibilidade pode ser útil para quem realmente precisa de recursos e conseguiria crédito apenas em linhas muito mais caras.
Mas também é o principal ponto de atenção.
Se a intenção inicial era diminuir o peso de uma dívida, retirar dinheiro adicional aumenta novamente o valor financiado. A prestação pode até continuar inferior à anterior devido às regras do programa, mas o consumidor termina a negociação devendo mais do que precisaria para simplesmente reorganizar o empréstimo.
Por isso, o crédito extra deveria ser tratado como uma nova decisão financeira, e não como um bônus recebido por aderir ao programa.
Participação não significa aprovação automática
O enquadramento nas regras não obriga a instituição financeira a conceder a nova operação.
O banco continua realizando sua análise de risco e pode decidir se aprova o crédito. Além disso, somente instituições participantes conseguem oferecer a modalidade.
No lançamento da operação, Banco do Brasil e Caixa já estavam aptos a trabalhar com o programa, com possibilidade de adesão de outras instituições.
Quem acredita possuir uma dívida elegível precisa verificar diretamente com o banco se a instituição participa e se a operação pode ser renegociada.
Para o trabalhador informal que está pagando um empréstimo pessoal caro, o Desenrola Adimplentes cria uma oportunidade que vale ser consultada. A comparação, entretanto, deve ir além dos 1,99% destacados no programa.
Leia também:
Evite golpes: Renegocie dívida Itaú oficial! Pague a dívida certa agora! Descontos na ponta do dedo!O melhor cenário é aquele em que a nova operação efetivamente reduz os juros, diminui uma parcela que pesa no orçamento e não acrescenta dívida desnecessária. Se o crédito adicional for utilizado apenas porque está disponível, uma ferramenta criada para reorganizar as finanças pode acabar abrindo espaço para um novo ciclo de endividamento.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!