Dívida de quem morreu passa para os filhos? Até onde a herança pode ser usada para pagar
Herdeiros não assumem ilimitadamente as dívidas do falecido; os credores podem cobrar do patrimônio deixado, respeitando o valor da herança
Quando uma pessoa morre deixando empréstimos, cartão de crédito ou outras obrigações pendentes, é comum a família imaginar que os filhos precisarão assumir as parcelas. A legislação brasileira, porém, não funciona dessa maneira.
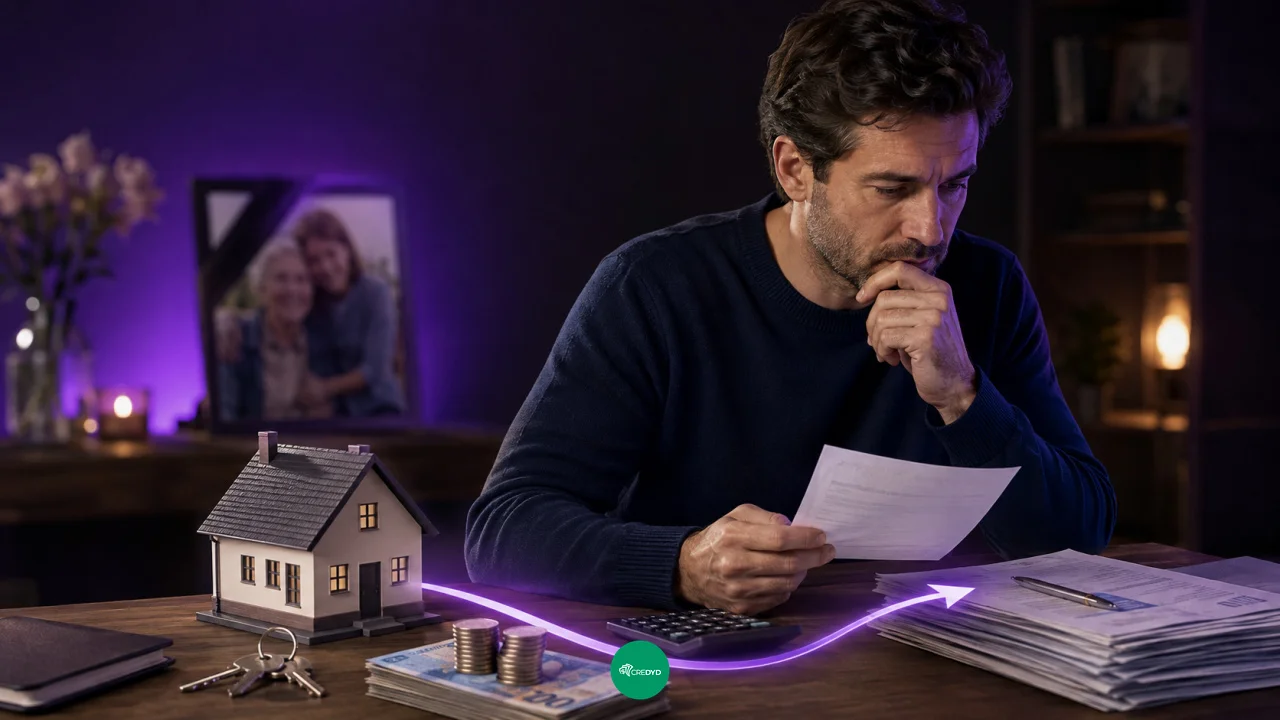
As dívidas não são simplesmente transferidas para o patrimônio pessoal dos herdeiros.
Antes da partilha, é a herança, representada pelo espólio, que responde pelas obrigações deixadas pelo falecido. Depois que os bens são divididos, cada herdeiro pode responder somente dentro do limite do patrimônio que recebeu e na proporção correspondente à sua parte.
Na prática, isso significa que uma dívida pode reduzir ou até consumir toda a herança. O que ela não deveria fazer é obrigar um filho a utilizar dinheiro próprio para pagar um débito que ultrapassa os bens deixados pelo pai ou pela mãe.
Primeiro as dívidas, depois o patrimônio disponível
Imagine que uma pessoa morra deixando uma casa de R$ 300 mil, R$ 50 mil em investimentos e R$ 80 mil em dívidas.
O patrimônio bruto seria de R$ 350 mil.
Antes de considerar quanto efetivamente poderá ser dividido entre os herdeiros, as obrigações do falecido precisam ser consideradas no inventário.
Em uma conta simplificada, se os R$ 80 mil forem integralmente devidos pelo espólio, restariam R$ 270 mil para a partilha, desconsiderando outros custos e particularidades do processo.
Isso ajuda a desfazer uma ideia comum: os herdeiros não recebem primeiro todos os bens para depois decidir voluntariamente se desejam pagar as dívidas.
A herança também responde pelas obrigações existentes.
E se as dívidas forem maiores do que a herança?
Nesse caso, os herdeiros podem terminar sem receber patrimônio algum.
Considere outra situação.
O falecido deixa R$ 100 mil em bens, mas existem R$ 160 mil em dívidas reconhecidas.
Os R$ 100 mil podem ser utilizados para satisfazer os credores conforme as regras aplicáveis. Os R$ 60 mil que excedem a capacidade da herança não se transformam automaticamente em dívida pessoal dos filhos.
A legislação limita a responsabilidade às chamadas forças da herança.
Portanto, um filho que possui salário próprio, carro comprado com seus recursos e investimentos pessoais não precisa entregar esse patrimônio simplesmente porque a dívida deixada pelo pai ficou maior do que a herança.
O que é o espólio?
Depois da morte e antes da partilha, o conjunto de direitos, bens e obrigações deixados pela pessoa é normalmente tratado dentro do espólio.
É esse patrimônio que responde inicialmente pelas dívidas.
Durante o inventário, são identificados imóveis, veículos, dinheiro, investimentos e outros bens, assim como obrigações que precisam ser consideradas.
Somente depois desse processo é possível determinar o patrimônio líquido que efetivamente será distribuído.
A existência de dívida também não significa necessariamente que um imóvel precisará ser vendido imediatamente. A forma de pagamento dependerá da composição do patrimônio, do inventário, dos credores e das soluções juridicamente possíveis.
Depois da partilha, o limite continua existindo
A proteção não desaparece porque o inventário terminou.
Depois da partilha, cada herdeiro responde pelas obrigações do falecido apenas dentro da parcela da herança que recebeu.
Imagine que dois filhos recebam R$ 50 mil cada um.
Se posteriormente surgir uma dívida válida de R$ 40 mil que deveria ter sido suportada pela herança, a responsabilidade deve respeitar a divisão e os limites do patrimônio transmitido.
Um dos filhos não passa a responder livremente com todo o patrimônio pessoal apenas porque é descendente do devedor.
É por isso que documentos do inventário e da partilha são importantes. Eles ajudam a demonstrar quanto cada pessoa efetivamente recebeu.
Cartão de crédito e empréstimo desaparecem com a morte?
Não automaticamente.
A morte do titular não apaga uma dívida válida que já existia.
O banco ou outro credor pode apresentar o crédito no inventário ou utilizar os mecanismos legais disponíveis para buscar pagamento pelo patrimônio deixado.
Isso pode ocorrer com empréstimos pessoais, financiamentos, cartão de crédito e outras obrigações.
Mas cada contrato precisa ser analisado.
Alguns financiamentos, por exemplo, possuem seguro destinado a quitar ou amortizar o saldo devedor em caso de morte do contratante.
Se houver essa cobertura, a situação pode mudar bastante.
Por isso, antes de utilizar dinheiro da herança para pagar qualquer cobrança recebida, é importante conferir o contrato e descobrir se existe seguro ou outra proteção associada à operação.
Há situações em que outra pessoa continua responsável
A regra sobre o limite da herança não deve ser confundida com obrigações que outra pessoa já possuía independentemente da morte.
Imagine um empréstimo contratado conjuntamente por duas pessoas ou uma obrigação em que exista outro devedor responsável pelo pagamento.
A morte de um deles não necessariamente elimina a responsabilidade daquele que também fazia parte do contrato.
O mesmo cuidado vale para garantias e contratos específicos.
Nesse caso, a cobrança contra a outra pessoa não ocorre simplesmente porque ela é filha, cônjuge ou herdeira. Existe uma relação contratual própria que já a vinculava à obrigação.
A família deve pagar cobranças assim que elas chegam?
Não é recomendável pagar automaticamente apenas porque uma empresa entrou em contato depois do falecimento.
Primeiro é preciso identificar a dívida, conferir sua origem, verificar o saldo e informar que o titular morreu.
Também vale descobrir se a obrigação possui seguro ou alguma regra específica relacionada ao falecimento.
Durante o inventário, essas informações devem ser tratadas juntamente com o restante do patrimônio.
Golpistas também podem aproveitar períodos de vulnerabilidade da família e utilizar informações reais sobre o falecido para apresentar cobranças falsas. Por isso, boletos e propostas recebidos por mensagens precisam ser confirmados pelos canais oficiais do credor.
Herdeiro pode receber menos, mas não deveria ficar devendo por herdar
A consequência econômica de uma dívida grande pode ser bastante pesada para os sucessores.
Uma casa que seria dividida entre os filhos pode precisar servir para pagar credores. Dinheiro que parecia fazer parte da herança pode ser consumido pelas obrigações existentes.
Em casos extremos, pode não restar patrimônio algum para dividir.
Esse é o risco que efetivamente chega aos herdeiros: a herança diminuir ou desaparecer.
A regra geral não é transformar uma dívida de R$ 150 mil deixada pelo pai em uma conta de R$ 150 mil a ser paga pelos filhos com seus próprios salários.
O patrimônio deixado responde pelas obrigações. Se ele não for suficiente, a responsabilidade dos herdeiros continua limitada ao que receberam da própria herança.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!