Renegociação de dívida Caixa: como regularizar cartão, contrato ou boleto atrasado
Canal correto evita acordo falso.
Uma dívida com a Caixa pode estar ligada ao cartão de crédito, empréstimo pessoal, financiamento, contrato empresarial ou outra operação bancária. Como cada produto possui regras próprias, nem sempre o mesmo canal permite consultar o saldo, emitir o boleto e renegociar o atraso.
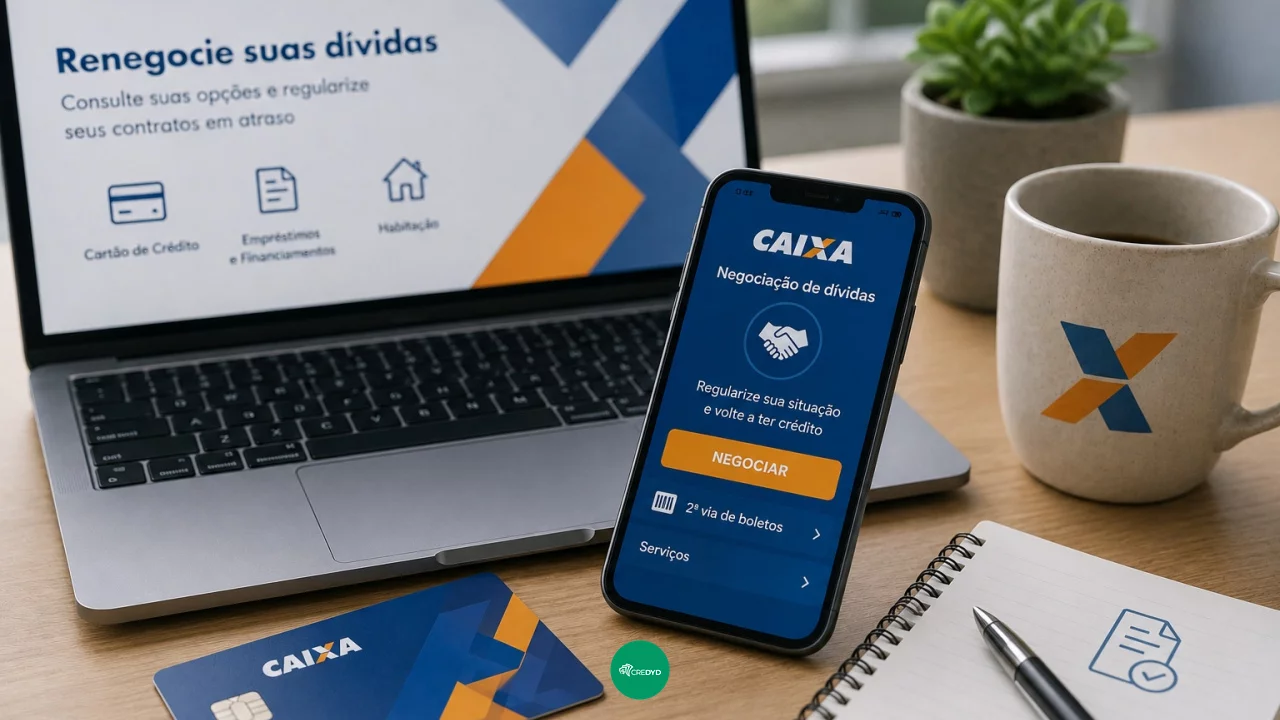
A Caixa mantém uma página de negociação que direciona o cliente para as opções compatíveis com seu contrato. Também existem aplicativos específicos, como o Cartões Caixa e o Habitação Caixa, além de atendimento pelo site, telefone, WhatsApp oficial e agências.
Antes de aceitar uma proposta, o cliente precisa confirmar a origem da dívida, o valor atualizado e o custo do novo acordo. Um desconto elevado à vista pode ser interessante, enquanto uma renegociação parcelada exige atenção aos juros, ao prazo e ao total que será pago.
Cartão pode ser renegociado pelo aplicativo
O App Cartões Caixa permite renegociar o saldo de cartões cancelados por falta de pagamento integral ou parcial da fatura. Segundo as regras atuais, a opção é disponibilizada quando o atraso alcança pelo menos 70 dias, contados da última fatura vencida e não paga.
O cliente pode cadastrar o cartão no aplicativo usando o número e a senha. Caso não tenha mais esses dados, existe a possibilidade de acessar a área de renegociação por meio do Login Único Caixa e informar os dados solicitados.
Durante a simulação, o aplicativo apresenta datas para pagamento, quantidade de parcelas e condições disponíveis. A primeira parcela deve ser paga no valor exato, incluindo os centavos, e até o vencimento indicado. Sem esse pagamento, o acordo pode não ser ativado.
O aplicativo também permite emitir ou compartilhar o boleto, copiar o código de barras, acompanhar as parcelas e solicitar a carta de quitação depois do encerramento da dívida.
Fatura recente segue outro caminho
Uma fatura que acabou de vencer não necessariamente aparecerá na mesma área destinada aos cartões cancelados e com atraso prolongado. Dependendo do período, o cliente pode encontrar alternativas de parcelamento da própria fatura no App Cartões Caixa.
Esse parcelamento possui juros e outros encargos. O limite utilizado continua comprometido e volta a ser liberado gradualmente conforme as parcelas são pagas. Assim, uma prestação menor não significa que o cartão recuperará imediatamente toda a capacidade de compra.
A Caixa orienta o cliente a analisar taxas e valor total antes da confirmação. Quando a dívida já saiu da fase de parcelamento comum e entrou em atraso mais longo, as opções de renegociação podem mudar, inclusive com possibilidade de desconto para quitação.
Contratos pessoais e empresariais possuem canais próprios
A página “Negocie suas dívidas”, da Caixa, reúne alternativas para contratos comerciais de pessoas físicas e jurídicas, incluindo operações sem garantia real. As condições são apresentadas conforme o contrato e podem envolver quitação à vista, parcelamento, entrada ou consolidação de diferentes dívidas.
Empresas também podem encontrar caminhos específicos para contratos de capital de giro, microcrédito e operações com fundos garantidores, como FAMPE, Pronampe ou FGI, quando elegíveis. Crédito rural e financiamento habitacional seguem procedimentos próprios e não devem ser tratados como um empréstimo pessoal comum.
A existência de uma campanha com desconto máximo divulgado não garante que todas as dívidas receberão a mesma redução. O percentual depende do tipo de contrato, do tempo de atraso, da forma de pagamento e das condições oferecidas no momento da consulta.
Segunda via deve sair do ambiente oficial
A Caixa disponibiliza uma área própria para emissão da segunda via de boletos de empréstimos. O cliente faz a identificação, localiza o contrato, escolhe a parcela vencida ou a vencer e gera um novo documento.
Existem opções para contratos de pessoas físicas e empresas. Financiamento habitacional, Crédito Caixa Tem e outras modalidades podem ter páginas ou aplicativos específicos.
Ao gerar a segunda via, o cliente deve observar os juros e a multa atualizados. Pagar um boleto antigo depois do vencimento sem confirmar sua validade pode impedir a identificação correta ou resultar em valor diferente daquele necessário para regularizar a parcela.
O código do banco Caixa é 104, informação que aparece no início da linha digitável dos boletos emitidos pela instituição. Essa conferência ajuda, mas não é suficiente sozinha: golpistas também podem produzir documentos visualmente parecidos com os verdadeiros.
Renegociação direta não é igual a programa público
O antigo Desenrola Brasil foi encerrado em 20 de maio de 2024. Portanto, mensagens que usam aquela edição do programa como justificativa para cobrar taxa de cadastro ou liberar descontos devem ser tratadas com desconfiança.
Em 2026, foi criado o Novo Desenrola Brasil, com participação da Caixa e regras específicas. A iniciativa é voltada a pessoas físicas com renda de até cinco salários mínimos e a determinadas dívidas contratadas e atrasadas nos períodos definidos pelo programa.
Isso não significa que todos os clientes da Caixa precisam ou podem usar essa iniciativa. O banco continua oferecendo renegociação direta para contratos que não se enquadram no programa. Também existem ações específicas, como renegociação do Fies, com legislação, público e prazo próprios.
O cliente precisa verificar qual modalidade aparece em seu atendimento oficial. Um programa governamental não deve ser usado como nome genérico para qualquer acordo bancário.
Custo do acordo precisa ser comparado
A renegociação pode reduzir a parcela mensal e interromper o crescimento da dívida, mas também pode alongar o compromisso. Antes de aceitar, o cliente deve comparar entrada, juros, prazo, número de prestações e valor total.
Quando a proposta consolida várias dívidas em um contrato, é importante confirmar quais operações serão efetivamente quitadas. Caso um cartão ou limite antigo continue disponível, voltar a utilizá-lo pode criar uma nova dívida enquanto a renegociação ainda está sendo paga.
O acordo deve caber nos meses de maior despesa, não apenas no orçamento do mês atual. Atrasar a entrada ou as parcelas seguintes pode cancelar os benefícios concedidos, provocar cobrança de encargos e permitir nova negativação, conforme o contrato.
Sinais de alerta antes de pagar o boleto
Mesmo quando a abordagem menciona dados reais da dívida, o documento precisa ser verificado antes do pagamento:
- o boleto ou link chegou de número que não aparece entre os canais oficiais da Caixa;
- o beneficiário mostrado pelo banco não corresponde à Caixa, ao credor ou à empresa de cobrança credenciada;
- existe cobrança antecipada para liberar desconto, retirar negativação ou aprovar o acordo;
- o valor, o número de parcelas ou o vencimento são diferentes da simulação oficial;
- a linha digitável não começa com o código 104 quando o boleto deveria ser emitido pela Caixa;
- a mensagem exige pagamento imediato e ameaça cancelar a proposta em poucos minutos;
- o site apresenta erros, domínio estranho ou solicita senha bancária e código de confirmação;
- o acordo não aparece no aplicativo, no site ou nos canais oficiais de atendimento.
Empresa de cobrança precisa estar credenciada
A Caixa pode utilizar empresas terceirizadas para entrar em contato com clientes inadimplentes. Isso não significa que qualquer escritório ou número de WhatsApp que mencione o banco esteja autorizado.
A instituição mantém uma página com nomes, CNPJs, telefones e canais das empresas credenciadas. Quando receber uma proposta externa, o cliente deve comparar os dados e, se ainda houver dúvida, confirmar diretamente com a Caixa antes de pagar.
A renegociação pode ser útil para substituir uma dívida desorganizada por um compromisso previsível. O primeiro passo, porém, não é escolher o maior desconto recebido por mensagem. É localizar o contrato no canal oficial, entender o custo total e garantir que o boleto realmente conduza o dinheiro para a dívida certa.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!