Renegociação Itaú pelo WhatsApp oficial: como evitar golpe ao negociar dívida
Acordo seguro começa pela conferência do canal.
Clientes Itaú podem renegociar dívidas por canais digitais do banco, incluindo aplicativo, internet banking, central de atendimento e WhatsApp Itaú Renegociação. A facilidade de simular e contratar acordos pelo celular ajuda quem precisa reorganizar débitos de cartão, cheque especial, crédito emergencial, crediários ou outros produtos vinculados ao banco. Ao mesmo tempo, exige cuidado redobrado, porque golpes de falsa renegociação costumam imitar bancos e usar a pressa do consumidor para enviar boleto falso, link adulterado ou proposta inexistente.
Você pode gostar:
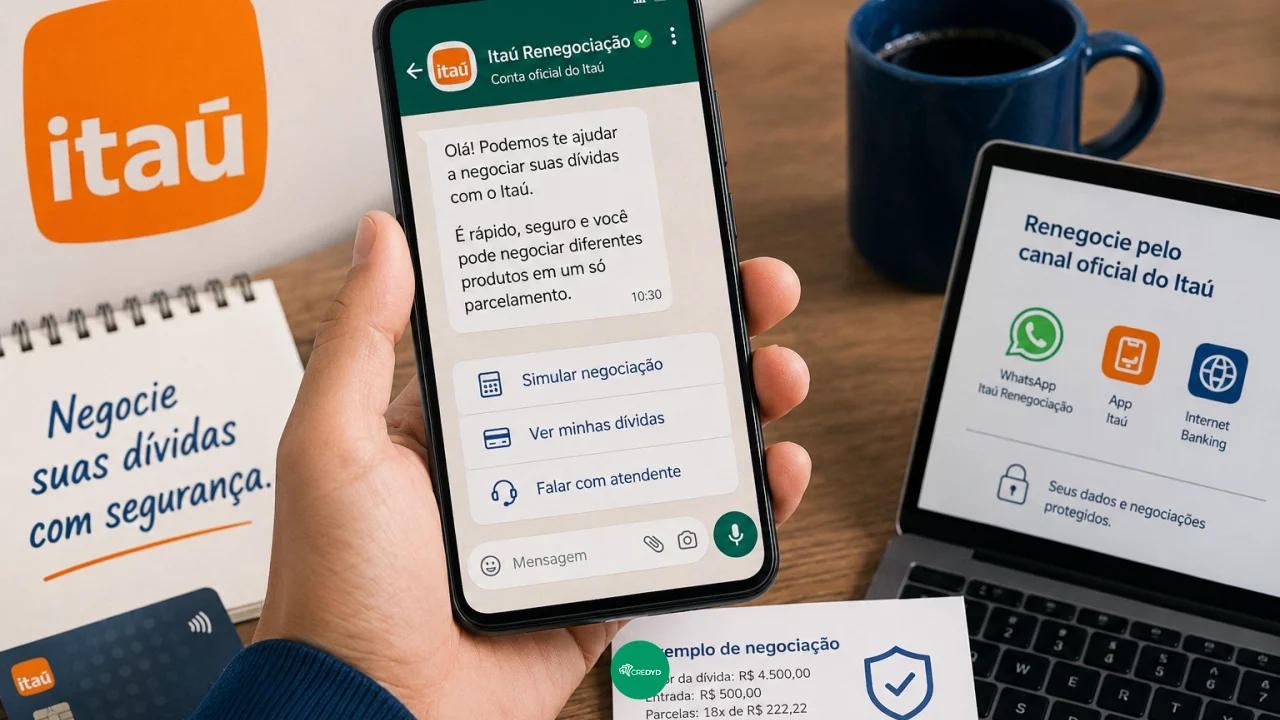
Saia das dívidas já! Renegocie dívidas agora! Cancelamento parcelamento dívida ativa! Aprenda agoraO Itaú informa que mantém um canal específico de renegociação pelo WhatsApp, no número (11) 4004-1144. O banco também orienta que o cliente procure o sinal de verificação ao lado do número e a identificação de conta comercial oficial nos detalhes do contato. Esse ponto é essencial, porque criminosos podem usar foto, nome, logotipo e linguagem parecida com a do banco para tentar convencer a pessoa a pagar um acordo fora dos canais oficiais.
Renegociar uma dívida pode ser uma boa alternativa quando a parcela atual não cabe mais no orçamento ou quando há débitos em atraso acumulando juros. Mas a segurança da negociação depende de três conferências básicas: o canal precisa ser oficial, a proposta precisa aparecer nos ambientes do banco e o pagamento precisa estar vinculado ao contrato correto.
Como funciona a renegociação pelo Itaú
A renegociação de dívidas no Itaú pode ser feita por diferentes canais. O cliente pode acessar o aplicativo, entrar pelo internet banking, procurar a central de renegociação ou usar o WhatsApp Itaú Renegociação. Em alguns casos, mesmo quem não consegue acessar a conta pode simular e contratar uma renegociação pelo WhatsApp oficial indicado pelo banco.
A proposta apresentada pode variar conforme o tipo de dívida, atraso, relacionamento, produto contratado e condições disponíveis no momento. O banco pode oferecer pagamento à vista, parcelamento, novo contrato de renegociação ou agrupamento de diferentes dívidas em uma só negociação, quando essa opção estiver disponível.
O Itaú informa que permite negociar diferentes produtos em um só parcelamento, o que pode ajudar quem tem mais de uma pendência. Isso pode incluir, conforme elegibilidade, dívidas de cartão de crédito, limite da conta, crédito pessoal, crediário e outras operações. A vantagem é concentrar débitos em uma parcela mais previsível. O risco é aceitar um prazo longo demais ou uma parcela que parece baixa, mas aumenta muito o custo total.
Por isso, a simulação deve ser lida com calma. O cliente precisa verificar valor original, desconto, entrada, número de parcelas, valor total a pagar, vencimentos, juros e Custo Efetivo Total quando houver nova operação de crédito.
WhatsApp oficial não deve pedir senha do cartão
O WhatsApp pode ser prático, mas também é um dos canais mais usados por golpistas. Por isso, a conferência do número é indispensável. O Itaú informa que o WhatsApp Itaú Renegociação usa o número (11) 4004-1144 e que a conta é verificada. O cliente deve observar a identificação oficial no aplicativo, conferir os detalhes do contato e evitar negociar por números recebidos em mensagens avulsas.
Outro ponto importante é o tipo de dado solicitado. O Itaú informa que, no WhatsApp Itaú Renegociação, não pede senhas de conta corrente ou cartões. Se uma conversa solicita senha completa, código de validação, token, iToken, dados completos do cartão, código de segurança ou acesso remoto ao celular, o risco de golpe é alto.
O cliente também não deve clicar em links enviados por números desconhecidos. O caminho mais seguro é abrir o aplicativo do Itaú, acessar o internet banking ou adicionar manualmente o número oficial informado pelo banco, em vez de confiar em um link recebido por WhatsApp, SMS, e-mail ou rede social.
A proposta pode até mencionar uma dívida real, porque dados de cobrança podem circular em golpes. O fato de a mensagem saber seu nome, CPF parcial ou valor aproximado da dívida não comprova que o contato é do banco.
Simulação precisa mostrar contrato e condições
Uma renegociação segura precisa ter proposta clara. O cliente deve conseguir ver qual dívida está sendo negociada, quais produtos entram no acordo, qual será o valor da entrada, quantas parcelas serão pagas e qual será o valor total do novo compromisso.
No cartão de crédito, por exemplo, o Itaú informa que o Acordo Fatura pode reunir gastos pendentes do cartão, faturas fechadas, faturas abertas, lançamentos futuros e compras parceladas já realizadas. Isso significa que o consumidor precisa entender exatamente o que está entrando no acordo, porque a renegociação pode antecipar ou reorganizar valores que ainda apareceriam em faturas futuras.
No cheque especial ou limite da conta, a renegociação pode transformar o saldo negativo em parcelamento. Em crédito emergencial, crédito pessoal ou crediário, a nova proposta pode alterar prazo, valor da parcela e custo total. O benefício pode estar em reduzir o peso mensal ou trocar uma dívida cara por uma condição mais organizada, mas isso só deve ser aceito depois de comparar os números.
O contrato é a prova da negociação. Antes de pagar boleto ou entrada, o consumidor deve guardar o documento, protocolo, comprovante da simulação e condições finais aceitas.
Boleto precisa sair do canal oficial
O pagamento de uma renegociação pode envolver boleto, débito, Pix ou outro meio informado no canal oficial. O cuidado com boleto é decisivo, porque o golpe mais comum é enviar uma cobrança falsa com aparência de acordo bancário.
Antes de pagar, o cliente deve conferir se o boleto foi gerado dentro do app, internet banking, WhatsApp oficial ou outro canal reconhecido pelo Itaú. Também deve verificar beneficiário, CNPJ, valor, vencimento, número do contrato e correspondência com a proposta aceita.
Se o boleto chegou por um contato desconhecido ou por uma pessoa que se apresenta como “assessor”, “representante”, “jurídico” ou “central de descontos”, a orientação segura é não pagar antes de confirmar no app ou na central oficial. Terceiros não devem cobrar taxa antecipada para liberar acordo, retirar restrição ou emitir contrato.
A renegociação verdadeira não depende de depósito em conta de pessoa física nem de pagamento por Pix para chave aleatória. Quando houver qualquer dúvida, o consumidor deve interromper a conversa e procurar o Itaú pelos canais oficiais.
Baixa da restrição depende da confirmação do acordo
Quando há negativação, a baixa da restrição costuma depender da confirmação do pagamento inicial ou da quitação, conforme o tipo de acordo. Em renegociações parceladas, o pagamento da entrada ou da primeira parcela pode iniciar o processo de regularização do registro, mas o contrato continua ativo até o pagamento de todas as parcelas.
Esse ponto evita uma confusão comum. Sair da negativação não significa que a dívida deixou de existir. Significa que aquela pendência passou a estar renegociada ou quitada conforme o acordo aceito. Se o consumidor atrasar as próximas parcelas, o banco pode retomar a cobrança e, dependendo das condições do contrato, uma nova restrição pode ser registrada.
Também pode acontecer de o cliente pagar um acordo e continuar com restrição por causa de outra dívida. Por isso, depois do pagamento inicial, é importante acompanhar o CPF, a área de renegociação do banco e os comprovantes do contrato.
Se a restrição não for baixada após o prazo informado, o consumidor deve procurar o Itaú com protocolo, comprovante de pagamento e contrato de renegociação. Sem esses documentos, a contestação fica mais difícil.
Renegociar não deve esconder o orçamento real
A renegociação pode aliviar a pressão imediata, mas não resolve sozinha o problema se a parcela nova não couber na renda. O consumidor deve olhar o acordo como compromisso de médio ou longo prazo, não apenas como forma de limpar o nome.
Antes de aceitar, é importante comparar a parcela com despesas essenciais, como aluguel, alimentação, transporte, água, energia, internet, remédios e escola. Também é preciso considerar outras dívidas, compras parceladas e compromissos que ainda vão vencer.
Um acordo que reduz a cobrança hoje, mas consome renda demais nos próximos meses, pode gerar nova inadimplência. Em alguns casos, é melhor negociar prazo diferente, entrada menor ou aguardar uma proposta mais adequada do que aceitar a primeira condição por ansiedade.
O ideal é que a renegociação venha acompanhada de ajuste no uso do crédito. Se a dívida veio de cartão, cheque especial ou empréstimos sucessivos, continuar usando essas mesmas linhas sem controle pode levar o consumidor de volta ao problema.
Golpe costuma usar urgência e promessa exagerada
Golpes de renegociação costumam usar mensagens com tom de urgência. A pessoa recebe uma oferta dizendo que o desconto vence em minutos, que haverá bloqueio imediato, que a ação judicial será suspensa apenas com pagamento naquele dia ou que existe uma taxa para liberar o contrato.
Também é comum que criminosos ofereçam descontos muito altos, mas fora do aplicativo do banco. A proposta pode vir com logotipo do Itaú, nome do cliente e linguagem profissional. Ainda assim, se não aparece nos canais oficiais, não deve ser paga.
Outra estratégia é pedir documentos, selfie, código de autenticação ou dados de cartão para “validar” o acordo. O consumidor deve lembrar que códigos de segurança servem para proteger a conta, não para serem compartilhados com atendentes.
Em caso de suspeita de página falsa, e-mail suspeito ou tentativa de golpe usando o nome do banco, o Itaú orienta clientes a acionar seus canais de segurança. O mais importante é não pagar primeiro para conferir depois.
Acordo seguro é aquele que pode ser confirmado
A renegociação Itaú pelo WhatsApp oficial pode ser útil para quem precisa reorganizar dívidas sem ir à agência, especialmente quando o cliente consegue simular, revisar contrato e pagar a entrada por canal verificado. O WhatsApp facilita o acesso, mas não elimina a necessidade de conferência.
O consumidor deve confirmar o número oficial, verificar o selo da conta, desconfiar de links recebidos por terceiros, recusar qualquer pedido de senha e validar boleto ou contrato antes do pagamento. Também deve comparar a proposta pelo aplicativo, internet banking ou central de atendimento quando houver dúvida.
Leia também:
Pague contas com cartão hoje! Dívida no cartão? Renegocie já! Dívidas quitadas com Recovery!Renegociar dívida é uma decisão financeira importante. O objetivo não deve ser apenas “tirar o nome da restrição”, mas assumir uma parcela que caiba no orçamento e encerre o ciclo de atraso. Quando o acordo é feito em canal oficial, com contrato claro e pagamento conferido, a renegociação pode ajudar. Quando nasce de pressa, link suspeito ou cobrança antecipada por terceiros, o risco de golpe é maior que qualquer desconto prometido.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!