Relatório Focus do Banco Central: por que Selic, inflação e dólar afetam o bolso
Expectativas econômicas ajudam a planejar consumo e crédito.
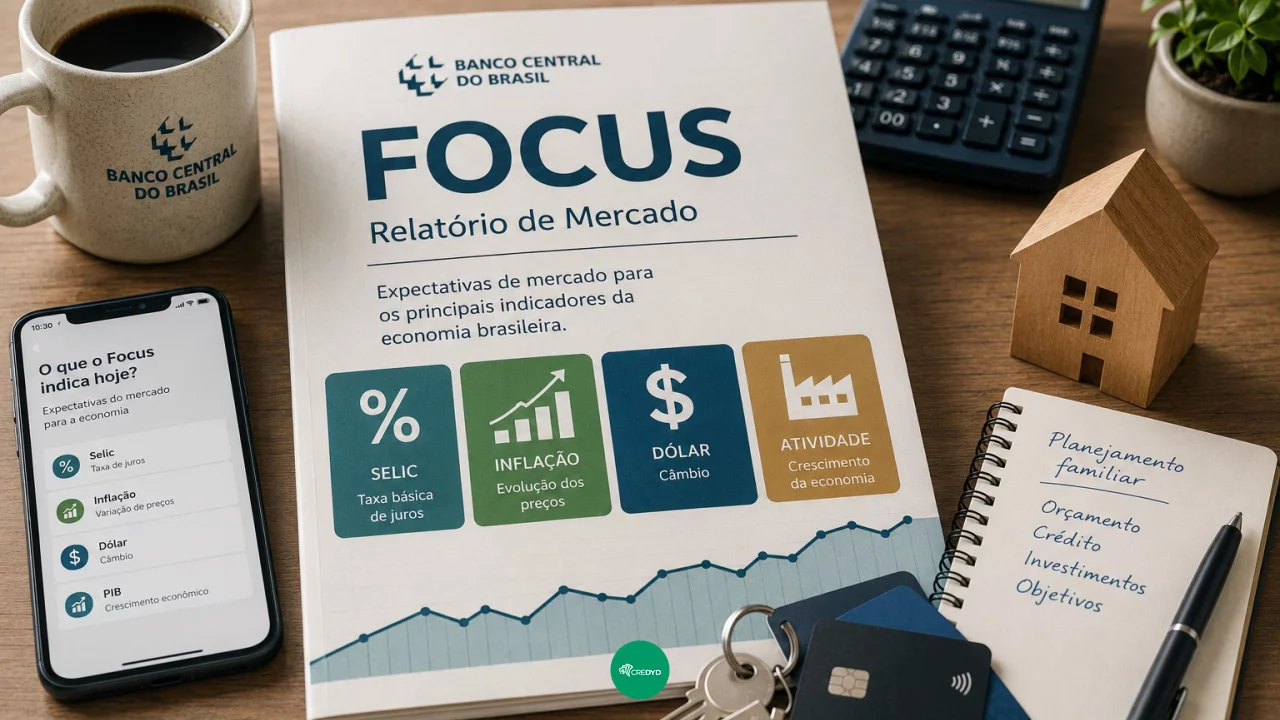
O Relatório Focus, publicado pelo Banco Central, reúne expectativas de mercado para indicadores como inflação, Selic, câmbio e atividade econômica. Embora pareça um documento voltado apenas a economistas, bancos e investidores, ele também ajuda a entender por que alimentos sobem, por que empréstimos ficam mais caros, por que financiamentos pesam mais e por que a renda fixa pode render mais ou menos em determinados períodos.
Você pode gostar:
Problemas com a Carteira Digital? Solução aqui! Revenda os melhores produtos de 2026! Alugue sem caução!O relatório não é uma previsão oficial do governo nem uma promessa de que a economia seguirá exatamente aquele caminho. Ele resume projeções feitas por instituições do mercado financeiro, como bancos, consultorias e gestoras, que informam ao Banco Central suas estimativas para os próximos meses e anos. A partir dessas respostas, o BC divulga medianas e variações semanais.
Para o consumidor, o mais importante não é decorar números. O valor prático do Focus está em perceber tendências. Se as expectativas de inflação sobem, os preços podem continuar pressionados. Se a Selic deve permanecer alta, o crédito tende a seguir caro. Se o dólar sobe nas projeções, produtos importados ou dependentes de insumos externos podem ficar mais sensíveis. Esses movimentos ajudam famílias a decidir se é hora de financiar, esperar, investir, renegociar ou segurar gastos.
O que o Relatório Focus mostra
O Focus acompanha expectativas para diversos indicadores econômicos, mas alguns aparecem com mais frequência no noticiário: IPCA, Selic, dólar e PIB. O IPCA é a inflação oficial do país e mostra a variação média dos preços para o consumidor. A Selic é a taxa básica de juros da economia, usada como referência para crédito e investimentos. O câmbio indica a expectativa para o valor do dólar. O PIB mede a atividade econômica, ou seja, se a economia tende a crescer mais ou menos.
Esses indicadores se conectam. Inflação alta pode levar o Banco Central a manter juros mais elevados para tentar controlar os preços. Juros altos encarecem crédito, reduzem consumo financiado e tornam a renda fixa mais atrativa. Dólar mais caro pode pressionar produtos importados, combustíveis, eletrônicos, fertilizantes, trigo e itens com componentes externos. Atividade econômica mais fraca pode afetar emprego, renda e confiança das famílias.
Por isso, o Focus funciona como um termômetro das expectativas. Ele não define sozinho preços, juros ou câmbio, mas ajuda a mostrar como o mercado está lendo o cenário econômico.
Inflação afeta o carrinho e o planejamento
Quando o Focus mostra expectativa de inflação mais alta, o consumidor deve prestar atenção ao orçamento. Inflação significa perda de poder de compra. Mesmo que a renda permaneça igual, os mesmos produtos e serviços podem exigir uma fatia maior do salário.
Esse efeito aparece no supermercado, no aluguel, na escola, no plano de saúde, no transporte, na energia, nos remédios e em serviços do dia a dia. Nem todos os preços sobem ao mesmo tempo, mas a inflação acumulada corrói o orçamento de forma gradual.
Para a família, acompanhar a inflação ajuda a planejar reajustes e evitar comprometer renda demais com parcelas longas. Se os preços estão pressionados, uma prestação que parece confortável hoje pode disputar espaço com gastos essenciais nos meses seguintes.
A inflação também importa para acordos salariais, contratos indexados e metas de economia. Quem está planejando formar reserva de emergência, trocar de carro, reformar a casa ou pagar curso precisa considerar que o valor necessário pode mudar ao longo do tempo.
Selic influencia empréstimos, cartão e financiamento
A Selic é um dos indicadores mais importantes para quem pretende contratar crédito. Quando a taxa básica está alta, empréstimos, financiamentos, parcelamentos com juros e linhas de crédito tendem a ficar mais caros. Isso não significa que todas as taxas sobem na mesma proporção, mas o custo do dinheiro fica mais pesado na economia.
No cartão de crédito, no cheque especial e no empréstimo pessoal, a Selic alta reforça a necessidade de cuidado. Essas linhas já costumam ter custo elevado, e qualquer dívida mal planejada pode comprometer o orçamento por muito tempo. Mesmo quando há limite legal para o rotativo do cartão, a dívida ainda pode crescer de forma relevante.
No financiamento imobiliário ou de veículos, a taxa de juros define grande parte do custo total. Uma diferença pequena na taxa mensal pode representar milhares de reais ao longo dos anos. Por isso, quando o Focus indica juros altos por mais tempo, pode ser prudente simular cenários, comparar bancos e avaliar se a compra precisa acontecer naquele momento.
A Selic também afeta a renegociação. Em períodos de crédito caro, trocar uma dívida muito cara por outra mais barata pode fazer sentido, mas apenas se o Custo Efetivo Total cair e a parcela couber no orçamento.
Dólar mexe com mais coisas do que viagem
Muita gente associa dólar apenas a viagem internacional. Mas o câmbio influencia vários preços no Brasil. Ele pode afetar eletrônicos, celulares, notebooks, carros, peças, combustíveis, medicamentos, trigo, alimentos com insumos importados e produtos vendidos em plataformas internacionais.
Quando o Focus mostra expectativa de dólar mais alto, empresas que dependem de importação podem repassar parte do custo ao consumidor. Isso não acontece de forma automática nem igual para todos os produtos, mas o câmbio é um componente importante na formação de preços.
Para quem planeja comprar eletrônico, viajar, contratar serviço internacional ou pagar curso em moeda estrangeira, acompanhar o dólar ajuda a evitar surpresa. Também ajuda empresas pequenas que vendem produtos importados ou dependem de insumos cotados em dólar.
No orçamento familiar, o câmbio deve ser visto como sinal de atenção. Se a renda é em reais, mas parte do consumo está ligada ao dólar, a variação da moeda pode mudar o custo final.
Renda fixa acompanha o cenário de juros
O Relatório Focus também ajuda investidores conservadores a entender por que a renda fixa muda de atratividade. Quando a Selic está alta ou deve permanecer elevada, produtos ligados ao CDI e ao Tesouro Selic tendem a render mais. Quando o mercado espera queda de juros, outros títulos podem ganhar espaço, mas também exigem maior entendimento de prazo, marcação a mercado e risco.
Para o consumidor comum, isso tem impacto direto na reserva de emergência. Dinheiro que precisa estar disponível para imprevistos deve ficar em aplicações seguras, líquidas e compatíveis com curto prazo. A Selic ajuda a definir o rendimento dessas aplicações, mas não deve ser o único critério.
Quem está pensando em investir também precisa olhar a inflação. Rendimento nominal alto pode parecer bom, mas o ganho real depende de quanto os preços sobem. Se a aplicação rende 10% ao ano e a inflação é alta, o poder de compra pode crescer menos do que o número sugere.
O Focus ajuda justamente a conectar juros e inflação, evitando decisões baseadas apenas em propaganda de rendimento.
Consumo deve considerar o cenário, não só a parcela
Muitas decisões financeiras começam com uma pergunta simples: “a parcela cabe?”. O problema é que caber hoje não garante que continuará confortável amanhã. Inflação, juros, renda e câmbio podem mudar o peso real de uma compra.
Se os preços essenciais estão subindo, sobra menos dinheiro para parcelas. Se os juros estão altos, financiar pode sair mais caro. Se o dólar pressiona eletrônicos, talvez valha comparar preços e evitar compra por impulso. Se a economia está mais fraca, pode ser prudente reforçar reserva antes de assumir dívida longa.
Isso não significa que o consumidor precise adiar tudo. Significa que deve decidir com mais informação. Comprar à vista, parcelar sem juros, financiar, renegociar, investir ou esperar são escolhas que dependem do orçamento e do cenário.
O Focus não dá uma resposta individual, mas ajuda a entender o pano de fundo.
Relatório é guia, não garantia
O Relatório Focus deve ser usado como referência, não como certeza. Expectativas mudam toda semana porque a economia reage a decisões do governo, cenário internacional, clima, conflitos, atividade econômica, comportamento dos preços e decisões do Banco Central.
Por isso, o consumidor não precisa acompanhar cada oscilação pequena. O mais útil é observar tendências. Inflação esperada está subindo ou caindo? Selic deve continuar alta ou começar a cair? Dólar está mais pressionado? Crescimento econômico está melhorando ou perdendo força?
Essas respostas ajudam a tomar decisões mais conscientes. Para famílias, o relatório pode servir como alerta para revisar orçamento, evitar dívidas caras, planejar compras maiores, comparar crédito e escolher investimentos com mais critério.
Leia também:
Taxa Legal: 1,154527% a.m para você! Receba 13º salário como MEI Pagamento Recorrente: Pix AutomáticoA economia parece distante, mas chega ao bolso pelo preço do mercado, pela prestação do financiamento, pelo limite do cartão, pela taxa do empréstimo e pelo rendimento da reserva. Entender o Focus é uma forma simples de transformar notícia econômica em decisão prática.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!