Consignado de servidor federal em até 120 parcelas: prestação menor pode fazer o empréstimo custar m
Novo limite permite dividir o consignado por até dez anos, mas a redução da parcela pode esconder um aumento expressivo no custo total da dívida
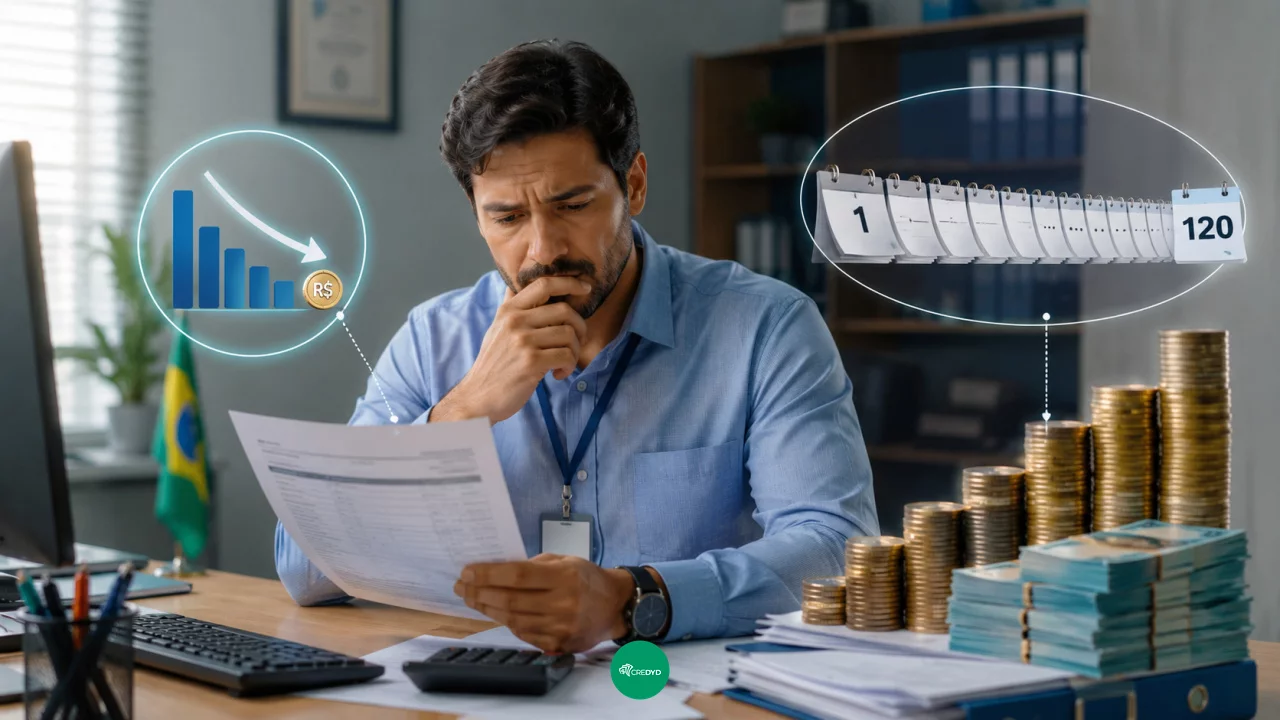
Servidores públicos federais passaram a poder contratar empréstimos consignados com prazo de até 120 parcelas mensais, equivalente a dez anos. A mudança entrou em vigor em 20 de maio de 2026 e ampliou o limite anterior, que era de 96 prestações. Contratos firmados antes da nova regra continuam sujeitos às condições originalmente contratadas.
Você pode gostar:
Descubra 5 opções financeiras! Empréstimo com celular? Descubra agora! Empréstimo com garantia: rápido e fácil!Para quem está preocupado com o valor descontado do salário todos os meses, alongar o empréstimo pode parecer uma solução imediata. Dividir a mesma quantia em mais prestações tende a reduzir o compromisso mensal e pode permitir que uma operação caiba melhor na margem disponível.
O problema é que uma parcela menor não significa necessariamente um empréstimo mais barato. Mantida a mesma taxa, aumentar o prazo faz com que os juros incidam durante mais tempo e pode elevar de maneira significativa o total desembolsado.
De 96 para 120 parcelas: o que realmente mudou?
O prazo máximo do empréstimo consignado dos servidores públicos federais passou de oito para dez anos.
Isso não significa que todo contrato precise ter 120 parcelas. O novo número representa apenas o limite máximo permitido. O servidor pode contratar uma operação mais curta se encontrar condições melhores ou quiser se livrar da dívida mais rapidamente.
Também não houve transformação automática dos empréstimos antigos. Quem contratou antes da entrada em vigor da nova regra permanece com o prazo acordado originalmente.
Na prática, as 120 prestações passam a ser uma alternativa disponível nas novas contratações abrangidas pelas regras. É justamente por ser uma alternativa, e não uma obrigação, que comparar diferentes prazos se torna importante.
Uma proposta de 120 parcelas pode parecer mais acessível na tela por mostrar um desconto mensal menor. O servidor precisa descobrir quanto está pagando por essa redução.
Uma parcela menor pode custar milhares de reais
Imagine um empréstimo de R$ 30 mil com taxa hipotética de 1,5% ao mês, sem considerar outros custos adicionais.
Em 96 prestações, a parcela ficaria próxima de R$ 592. Ao final do contrato, o desembolso seria de aproximadamente R$ 56,8 mil.
Se os mesmos R$ 30 mil fossem financiados pela mesma taxa durante 120 meses, a prestação cairia para cerca de R$ 541.
São aproximadamente R$ 51 a menos descontados todos os meses. Essa é a parte atraente da proposta.
O custo total, porém, subiria para aproximadamente R$ 64,9 mil. Ou seja, a economia mensal de pouco mais de R$ 50 resultaria em cerca de R$ 8 mil adicionais desembolsados ao longo do contrato.
A simulação é apenas ilustrativa e não representa uma oferta bancária específica, mas mostra o mecanismo do prazo. Quanto mais tempo o saldo permanece financiado, maior tende a ser o efeito dos juros.
Dez anos é muito tempo para comprometer o salário
Outro custo não aparece diretamente na calculadora: permanecer com parte da renda comprometida durante até uma década.
Dez anos podem incluir mudanças profissionais, despesas familiares, aumento do custo de vida e outras necessidades financeiras que não existem no momento da contratação.
O desconto automático ajuda a reduzir o risco de atraso, mas também torna a prestação uma despesa recorrente do orçamento durante todo o contrato.
Uma parcela que hoje parece pequena pode limitar a capacidade de contratar outro crédito no futuro ou diminuir o espaço disponível para lidar com despesas inesperadas.
Também existe o risco de utilizar o prazo maior para aumentar o valor emprestado. Se o banco mostra que R$ 500 mensais cabem na margem, o consumidor pode ser incentivado a contratar uma quantia maior porque as 120 parcelas permitem manter o desconto nesse patamar.
Nesse cenário, o prazo deixa de ser apenas uma ferramenta para reduzir a prestação e passa a facilitar um endividamento maior.
CET e valor total precisam entrar na comparação
Antes da contratação, o servidor deve ter acesso a informações como taxa mensal, taxa anual, quantidade de parcelas, valor da prestação e Custo Efetivo Total. Essas informações ajudam a comparar propostas que parecem semelhantes pela prestação, mas possuem custos bastante diferentes.
O CET é especialmente importante porque a taxa de juros anunciada não necessariamente resume todo o custo da operação.
Também vale fazer uma comparação do mesmo empréstimo em diferentes prazos. Se o banco oferecer R$ 40 mil em 72, 96 e 120 prestações, por exemplo, a pergunta não deve ser apenas qual parcela cabe melhor no orçamento.
É preciso verificar quanto será pago até o final em cada cenário.
Uma redução relativamente pequena na prestação pode não justificar dois anos adicionais de dívida. Em outros casos, entretanto, diminuir o compromisso mensal pode ser justamente o que impede que o orçamento fique excessivamente apertado.
Quando usar as 120 parcelas pode fazer sentido?
O prazo maior não é necessariamente uma armadilha.
Ele pode ser útil quando o servidor realmente precisa contratar o crédito e uma prestação mais curta comprometeria uma parcela excessiva da renda. Também pode fazer sentido em uma reorganização financeira que substitua dívidas muito mais caras por um consignado de menor custo.
O cuidado é não transformar o limite máximo em escolha automática.
Se o consumidor consegue pagar uma prestação um pouco maior sem prejudicar despesas essenciais e sua reserva financeira, reduzir o prazo pode representar uma economia relevante de juros.
Para quem já possui outro consignado, também vale comparar eventual refinanciamento ou portabilidade com a manutenção do contrato atual. Alongar novamente uma dívida apenas porque a parcela diminui pode reiniciar um ciclo de pagamentos que parecia próximo do fim.
Leia também:
Entrada menor, chance de negócio! Reorganize dívidas: use seu imóvel! Carro antigo aceito! Confira critériosO novo limite de 120 parcelas amplia as opções do servidor federal, mas também amplia o tempo durante o qual os juros podem atuar. Antes de assinar, vale olhar além da prestação exibida na proposta. Dez anos de parcelas pequenas ainda podem formar uma dívida muito grande quando todos os pagamentos são somados.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!