Consignado do INSS sem biometria: quem pode usar validação bancária e o que muda no Meu INSS
Nova alternativa atende beneficiários sem biometria disponível nas bases públicas, mas mantém desbloqueio, autorização expressa e demais controles para contratação
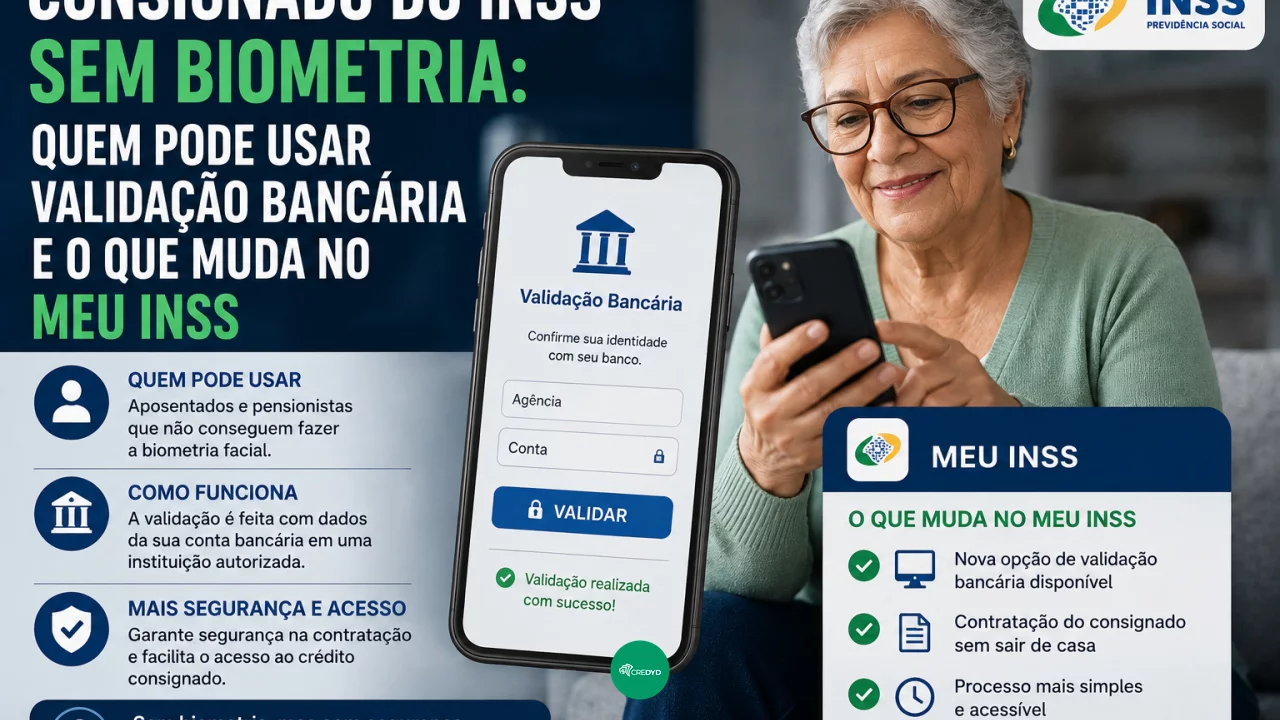
Beneficiários do INSS que não possuem biometria disponível nas bases governamentais passaram a contar com uma alternativa para autorizar operações de crédito consignado. A mudança permite utilizar validação por dados bancários no Gov.br quando o sistema não encontra uma biometria que possa ser utilizada.
Você pode gostar:
Peça já! Nubank: Empréstimo consignado Empréstimo maior: dicas essenciais! Desconto rápido: vale ou salário?Isso não significa que o empréstimo consignado do INSS deixou de exigir autenticação. A biometria continua sendo a primeira opção. A validação bancária funciona como uma alternativa específica para quem não possui registro biométrico localizado pelo sistema.
A mudança resolve principalmente um problema prático. Beneficiários que não conseguiam avançar porque suas biometrias não estavam disponíveis passam a ter outro caminho para confirmar a própria identidade e autorizar a operação, sem eliminar as demais regras de segurança.
A biometria continua sendo procurada primeiro
O processo começa com a verificação realizada pela Dataprev nas bases governamentais.
Se existir biometria disponível, ela continua sendo utilizada na autorização. A possibilidade de validação bancária aparece somente quando o sistema não encontra esse registro.
Portanto, o beneficiário não escolhe simplesmente entre “usar biometria” ou “usar o banco”. A alternativa bancária foi criada para os casos em que a primeira opção não está disponível.
Na prática, a pessoa poderá acessar o ambiente do Gov.br utilizando a validação baseada em seus dados bancários para avançar no procedimento necessário à contratação.
Ainda assim, o titular precisa manifestar sua autorização. Não existe liberação automática de empréstimo apenas porque determinado banco possui informações sobre a conta utilizada para receber o benefício.
Benefício precisa estar desbloqueado para consignado
A forma de autenticação é apenas uma etapa.
Para contratar o crédito, o benefício também precisa estar disponível para operações consignadas. Em regra, benefícios recém-concedidos permanecem bloqueados durante os primeiros 90 dias.
Depois desse período, o titular pode solicitar o desbloqueio por meio do Meu INSS. A mesma referência de 90 dias deve ser observada em determinadas situações envolvendo transferência de localidade do benefício.
Isso significa que um aposentado que recebeu seu primeiro pagamento há 30 dias não ganha acesso imediato ao consignado apenas porque agora existe a validação bancária.
Primeiro é necessário atender às condições para desbloquear o benefício. Depois, entram as etapas de autenticação, autorização e análise da instituição financeira.
O INSS também recomenda que beneficiários mantenham seus benefícios bloqueados quando não pretendem contratar empréstimos, realizando o desbloqueio somente quando houver necessidade.
Validação bancária não significa que o banco pode contratar sozinho
A expressão “validação de dados bancários” pode gerar uma interpretação perigosa: imaginar que o banco onde o benefício é recebido ganha autorização para gerar um empréstimo automaticamente.
Não é isso que muda.
A contratação continua sendo uma operação financeira entre o beneficiário e a instituição que concede o crédito. O INSS participa do processo de desconto das parcelas no benefício e estabelece controles para a consignação.
A nova alternativa serve para confirmar a identidade e permitir que a autorização seja realizada quando não existe biometria localizada.
O banco também precisa encaminhar ao INSS os documentos e informações exigidos para a operação, incluindo contrato, documento oficial com foto, CPF e a autorização correspondente.
Portanto, ligação telefônica, mensagem de WhatsApp ou promessa de dinheiro liberado sem confirmação pelo titular não deve ser confundida com o procedimento oficial.
Quanto da renda pode ficar comprometido?
A nova norma também mantém limites para o comprometimento do benefício.
Segundo a orientação divulgada pelo INSS em agosto de 2026, a margem consignável considerada para as operações abrangidas pode chegar a 40% do valor do benefício, conforme a regulamentação vigente.
Essa margem funciona como um limite para impedir que descontos consignados consumam livremente todo o pagamento mensal.
Ela não significa, porém, que utilizar todo o espaço disponível seja necessariamente uma boa decisão.
Um aposentado que compromete uma parcela elevada de sua renda continuará recebendo o benefício já reduzido todos os meses. Despesas com alimentação, moradia, medicamentos e outras necessidades precisam caber no valor restante.
Por isso, a pergunta antes da contratação não deve ser apenas quanto o sistema permite descontar, mas quanto o orçamento realmente suporta.
O empréstimo pode chegar a 108 parcelas
O prazo máximo previsto para o contrato é de 108 parcelas mensais e sucessivas, equivalente a nove anos.
Um prazo tão longo pode reduzir a prestação mensal, mas também amplia o período durante o qual a renda ficará comprometida.
Isso exige o mesmo cuidado existente em qualquer crédito de longo prazo: parcela menor não significa necessariamente custo menor.
Antes da contratação, o beneficiário deve observar taxa de juros, Custo Efetivo Total, valor efetivamente recebido, quantidade de prestações e total que será pago.
Se dois bancos oferecem o mesmo valor, uma diferença aparentemente pequena na taxa pode representar bastante dinheiro ao longo de 108 meses.
A nova validação também pode aparecer na portabilidade
A alternativa criada para quem não possui biometria disponível também alcança procedimentos de portabilidade do consignado.
Nesse caso, o beneficiário que pretende levar sua dívida para outra instituição pode autorizar a operação pelo Meu INSS por meio da biometria ou, quando não houver cadastro biométrico localizado, utilizar a validação bancária prevista na nova regra.
A instituição de origem possui prazo para confirmar o procedimento e a operação continua dependendo das demais exigências aplicáveis.
Isso pode ser relevante para quem já possui um consignado caro e encontra uma instituição disposta a receber a dívida com juros menores.
A mudança amplia acesso, mas não elimina as barreiras de segurança
A principal novidade de agosto de 2026 é resolver a situação de quem estava impedido de autorizar o consignado simplesmente porque não possuía biometria disponível nas bases consultadas.
Esses beneficiários passam a ter uma alternativa baseada em validação bancária.
Mas as demais travas continuam existindo: benefício precisa estar apto ao consignado, o titular precisa autorizar a operação e o banco continua responsável pela documentação e pelos procedimentos exigidos.
Por isso, “consignado sem biometria” não significa consignado sem confirmação de identidade.
Leia também:
Crédito fácil para negativados! Economize já! Refinancie e reduza parcelas. Aproveite taxas reduzidas hoje!A biometria permanece como primeira escolha. A validação bancária entra quando ela não é encontrada, permitindo que o beneficiário legítimo prossiga sem transformar a ausência de cadastro biométrico em uma porta aberta para contratação automática.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!