Empresa descontou consignado do salário e não repassou: trabalhador fica inadimplente?
Se a parcela foi efetivamente descontada do salário, a falha no repasse é responsabilidade do empregador e não deve negativar o trabalhador
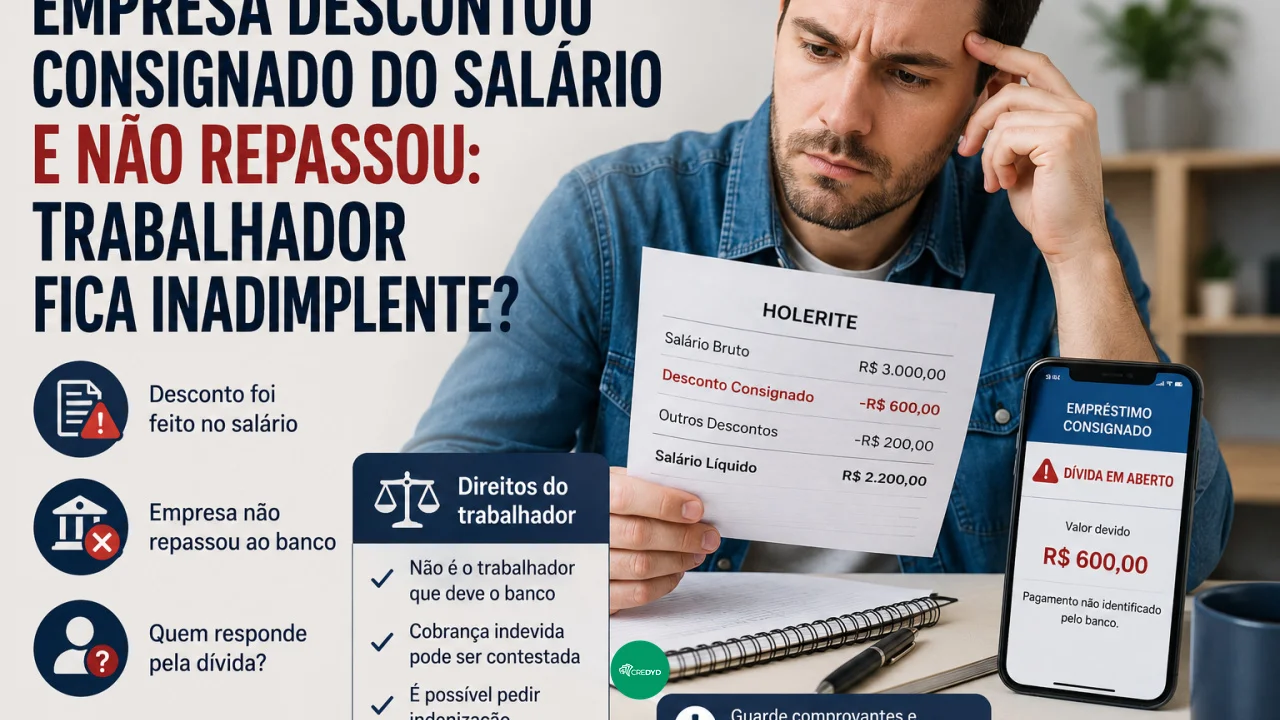
O trabalhador olha o holerite e encontra a parcela do empréstimo consignado normalmente descontada. Dias depois, porém, o banco informa que o pagamento não foi recebido ou que existe uma prestação pendente.
Você pode gostar:
Empréstimo com celular? Descubra agora! Crédito fácil para baixa renda! Confira agora! Empréstimo liberado! Confira aquiA situação parece contraditória, mas pode acontecer quando a empresa retém o dinheiro do salário e não faz o recolhimento corretamente.
No Crédito do Trabalhador, o empregador é responsável por descontar a parcela informada na folha e recolher o valor pelos sistemas previstos. Atualmente, para a maior parte das empresas, esse pagamento é integrado ao FGTS Digital.
Se o dinheiro foi efetivamente descontado do trabalhador e não chegou ao banco por falha da empresa, a legislação protege o mutuário: a instituição financeira não pode incluí-lo em cadastro de inadimplentes por aquela parcela.
A obrigação de regularizar o repasse e os encargos causados pelo atraso fica com o empregador.
Desconto no holerite é uma informação importante
A primeira coisa que o trabalhador deve verificar é se a parcela realmente foi retirada de sua remuneração.
Imagine um empréstimo com prestação mensal de R$ 450.
No demonstrativo de pagamento de agosto aparece claramente:
“Empréstimo consignado: R$ 450”.
O salário líquido recebido já veio R$ 450 menor.
Nesse cenário, o trabalhador cumpriu a parte que dependia dele naquele mês. O dinheiro deixou sua remuneração e deveria ter sido encaminhado ao credor pela empresa.
Se o empregador não realizar o recolhimento, não seria razoável exigir que o funcionário pagasse R$ 450 novamente e depois tentasse recuperar o valor com a companhia.
É justamente para evitar essa situação que a legislação atribui responsabilidade ao empregador pela quantia descontada e não repassada.
O banco pode colocar o trabalhador no Serasa?
Não quando ficar comprovado que aquela prestação foi descontada do salário e não foi repassada.
A legislação do consignado proíbe a instituição financeira de incluir o nome do mutuário em cadastro de inadimplentes nessa situação.
Isso não significa que o sistema do banco nunca mostrará temporariamente alguma divergência.
Se o pagamento esperado não chegou, pode surgir uma prestação em aberto nos sistemas internos até que a situação seja identificada e corrigida.
Por isso, se receber uma cobrança, o trabalhador deve entrar em contato com a instituição e apresentar o comprovante de que a parcela foi retida.
O holerite ou demonstrativo de pagamento é um dos documentos mais importantes nesse momento.
Quem paga os juros provocados pelo atraso?
O empregador.
A partir da competência de fevereiro de 2026, parcelas de consignado que foram retidas do salário e não recolhidas no prazo devem ser regularizadas pelo empregador por meio de uma funcionalidade específica do FGTS Digital.
A empresa não paga apenas o valor original.
Sobre a prestação atrasada incidem atualização pelo IPCA, juros de mora de 0,033% ao dia e multa de 2%, conforme as regras atuais.
Imagine novamente os R$ 450 descontados do trabalhador.
Se a empresa só regularizar o pagamento semanas depois, os encargos decorrentes desse atraso não deveriam ser repassados ao empregado que já teve os R$ 450 retirados do salário.
A falha ocorreu depois do desconto.
A empresa também pode sofrer outras penalidades
Reter dinheiro destinado à quitação do consignado e não fazer o repasse não é uma irregularidade meramente administrativa sem consequências.
A empresa pode ficar sujeita a responsabilidades administrativas, civis e até penais.
A legislação também permite atuação da Auditoria-Fiscal do Trabalho quando é constatada retenção indevida desses valores.
Entre as consequências previstas está multa administrativa calculada sobre o montante retido e não repassado, sem prejuízo das demais medidas cabíveis.
Isso reforça uma distinção importante: o dinheiro descontado do salário não fica livremente disponível para o empregador utilizar no caixa da empresa.
Ele possui uma destinação específica.
E se a empresa não conseguiu descontar a parcela inteira?
A situação muda completamente.
Imagine que a prestação seja de R$ 500, mas naquele mês o trabalhador tenha remuneração disponível insuficiente para permitir o desconto integral dentro da margem permitida.
A empresa pode conseguir descontar apenas R$ 300 ou, em determinadas circunstâncias, não conseguir descontar nada.
Nesse cenário, os R$ 200 restantes não foram retirados do salário.
Portanto, não existe um valor retido pelo empregador aguardando repasse.
Quando não for possível efetuar o desconto integral, o trabalhador precisa ser informado e deve procurar a instituição financeira para regularizar a parcela restante conforme as alternativas oferecidas pelo banco.
Essa diferença é fundamental.
“Empresa descontou e não repassou” é uma situação. “Empresa não conseguiu descontar” é outra.
O que fazer se o banco começar a cobrar
O trabalhador não deveria simplesmente ignorar a cobrança, mesmo sabendo que o erro foi da empresa.
Primeiro, confira o holerite do mês questionado e verifique o valor efetivamente descontado.
Depois, entre em contato com o banco e informe que a prestação foi retida da remuneração. Guarde protocolo, mensagens e documentos enviados.
Também procure o setor responsável pela folha de pagamento da empresa e solicite esclarecimentos sobre o recolhimento.
Se necessário, o trabalhador pode utilizar os canais trabalhistas disponíveis para relatar a retenção sem repasse.
Guardar os demonstrativos de pagamento durante todo o contrato do consignado é especialmente importante justamente porque eles ajudam a comprovar quem efetivamente deixou de cumprir a obrigação.
O empréstimo continua existindo normalmente
A falha de um mês não cancela o contrato.
As parcelas seguintes continuarão sendo devidas e poderão ser descontadas normalmente do salário.
O problema específico está naquela prestação que já foi retida e ainda não chegou à instituição financeira.
Também não é recomendável pedir que a empresa interrompa descontos futuros apenas porque houve uma falha de repasse anterior, sem antes entender como a regularização será feita.
A solução é corrigir a parcela problemática, não abandonar o contrato.
O trabalhador não deve pagar duas vezes pela falha da empresa
A regra mais importante é separar claramente onde aconteceu o problema.
Se o valor nunca saiu do salário, pode existir uma parcela que o próprio trabalhador ainda precisa regularizar.
Se o dinheiro saiu da remuneração e a empresa não o repassou, o cenário é diferente: cabe ao empregador regularizar o valor e assumir os encargos provocados pelo atraso.
O banco também não pode transformar essa falha empresarial em negativação do trabalhador quando estiver comprovado que o desconto ocorreu.
Por isso, ao receber uma cobrança inesperada de consignado, a primeira pergunta deve ser simples: a parcela aparece descontada no meu holerite?
Leia também:
Aplicativo: Dinheiro garantido! 🤑 Consignado ou refin? Veja benefícios! Proteja-se agora!Essa resposta determina quem precisa resolver a conta.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!