Empréstimo com garantia de veículo Porto Bank: quanto do valor do carro pode virar crédito
Modalidade permite transformar parte do valor de um carro quitado em dinheiro sem vender o veículo, mas o bem fica alienado até o pagamento da dívida.
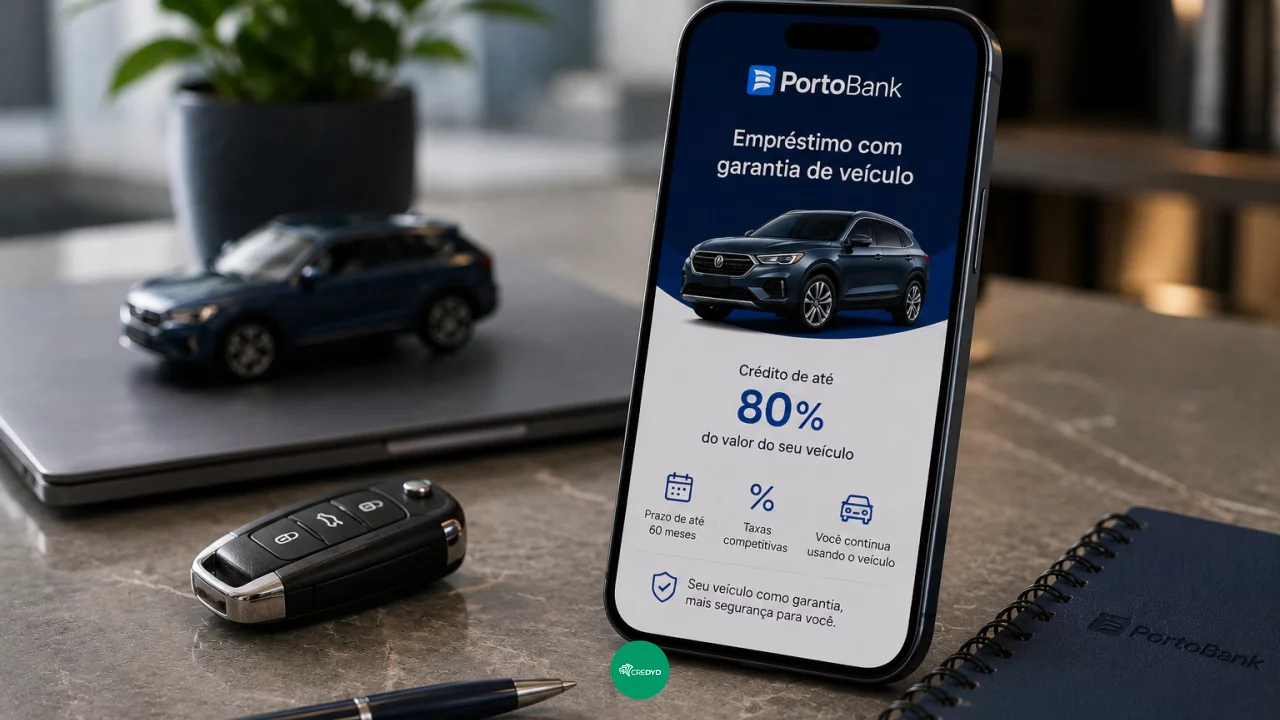
Ter um carro quitado pode abrir acesso a uma modalidade de empréstimo com juros normalmente menores do que os encontrados em linhas de crédito sem garantia. No Porto Bank, o proprietário pode oferecer o próprio veículo como garantia, receber parte do valor em dinheiro e continuar utilizando o automóvel durante o pagamento.
Você pode gostar:
Tabela Price: financie com facilidade! Dívidas pagas na hora! Crédito fácil para baixa renda! Confira agora!A instituição divulga atualmente possibilidade de crédito que pode chegar a até 85% do valor do carro, sujeito à análise.
Esse percentual não deve ser tratado como valor garantido. Ano, modelo, avaliação do veículo, renda e perfil de crédito influenciam a proposta apresentada ao cliente.
Quanto um carro pode liberar de empréstimo
A lógica começa pelo valor atribuído ao automóvel.
Se um carro for considerado em R$ 70 mil na avaliação e a operação atingir 80% desse valor, por exemplo, o crédito poderia chegar a R$ 56 mil. Se a análise permitir uma proporção menor, o dinheiro liberado também cai.
O Porto Bank possui atualmente páginas oficiais com referências ligeiramente diferentes. A área geral de empréstimos anuncia até 85% do valor do veículo, enquanto uma FAQ ainda fala em faixa de 25% a 80%.
Por isso, o número decisivo é aquele apresentado na simulação e posteriormente aprovado na proposta.
O valor da Tabela Fipe pode servir como referência, mas não significa necessariamente que a avaliação utilizada na operação será exatamente igual.
Carro precisa estar quitado
A modalidade não é destinada a um veículo que ainda possui financiamento em andamento.
O Porto Bank exige atualmente que o automóvel esteja quitado e registrado em nome de quem pretende contratar o empréstimo.
Também existe limite relacionado à idade do veículo. A página atual informa aceitação de carros com até 15 anos de uso.
Esses critérios ajudam a instituição a avaliar a qualidade do bem oferecido como garantia e sua possibilidade de revenda caso seja necessário executar a garantia futuramente.
Avaliação considera carro e cliente
Mesmo oferecendo um patrimônio como garantia, o consumidor continua passando por análise de crédito.
O Porto Bank informa que considera fatores como histórico financeiro, renda e características do veículo.
Isso significa que possuir um carro de R$ 100 mil não cria automaticamente direito a um empréstimo de R$ 80 mil ou R$ 85 mil.
A instituição precisa avaliar se as parcelas cabem no perfil financeiro do cliente e se o bem atende aos critérios da operação.
Ano, modelo, estado e valor do automóvel também interferem na estrutura final.
Veículo fica alienado ao Porto Bank
Depois da contratação, o automóvel passa a ser formalmente vinculado à dívida.
O Porto Bank informa que é necessário emitir um novo documento com a alienação do veículo à Portoseg S/A Crédito, Financiamento e Investimento.
Essa alienação é justamente o que permite utilizar o carro como garantia.
O proprietário continua sendo o usuário do automóvel, mas não possui a mesma liberdade de um veículo totalmente desimpedido enquanto a dívida estiver aberta.
A venda, por exemplo, depende da regularização da operação e da retirada do gravame.
Proprietário continua dirigindo normalmente
Dar o carro em garantia não significa entregá-lo ao banco.
Depois da contratação, o cliente continua utilizando o veículo no dia a dia, podendo trabalhar, viajar e circular normalmente enquanto mantém as obrigações do contrato.
É uma diferença importante em relação a vender o carro para levantar dinheiro.
A modalidade transforma parte do patrimônio em liquidez sem retirar o bem da garagem.
Essa vantagem, entretanto, existe justamente porque o veículo permanece juridicamente vinculado ao pagamento da dívida.
Prazo pode chegar a cinco anos
O Porto Bank oferece atualmente prazos de 12, 24, 36, 48 ou 60 meses, dependendo do ano e modelo do carro e da análise realizada para o cliente.
Alongar o contrato reduz o valor mensal da prestação, mas aumenta o tempo durante o qual o veículo permanece alienado.
Também tende a aumentar o custo financeiro acumulado.
Uma parcela menor pode parecer mais confortável, mas o consumidor precisa comparar o valor total desembolsado ao final de cada opção de prazo.
Empréstimo de cinco anos precisa ser avaliado como compromisso de longo prazo, mesmo que o dinheiro seja utilizado imediatamente.
Juros dependem da proposta individual
A Porto destaca que uma operação com veículo em garantia tende a possuir taxas menores do que modalidades sem garantia.
Isso ocorre porque o banco tem um patrimônio vinculado ao contrato, reduzindo parte do risco de crédito.
Ainda assim, não existe uma taxa única válida para qualquer cliente.
Juros dependem da análise, do prazo, do valor solicitado e das características da operação.
Antes da assinatura, o consumidor deve olhar também para o Custo Efetivo Total, e não apenas para a taxa mensal.
O CET incorpora juros e outros encargos aplicáveis e permite comparar a proposta com empréstimo pessoal, consignado ou ofertas semelhantes de outras instituições.
Contratação pode ser iniciada digitalmente
A simulação pode ser feita pelo site da Porto, pelo aplicativo ou com apoio de um corretor.
O cliente informa os dados necessários, verifica uma estimativa de parcelas e envia a proposta para análise.
Depois da aprovação, o contrato pode ser assinado digitalmente.
A Porto informa que, após a conclusão da análise e assinatura, o dinheiro pode ser disponibilizado rapidamente, inclusive no mesmo dia em determinadas jornadas.
Para veículos segurados pela Porto ou Azul, a instituição também informa dispensa de vistoria física nas condições atuais.
Isso não elimina as demais verificações cadastrais e documentais.
Cashback da primeira parcela já terminou
A Porto Bank realizou recentemente uma campanha que devolvia até R$ 1.500 da primeira parcela para contratos elegíveis.
A oferta exigia contratação do Empréstimo com Garantia de Veículos Protegido, Seguro Prestamista Premiável e pagamento da parcela pelo Cartão Porto Bank, entre outras condições.
Essa promoção, porém, era válida somente para contratos gerados até 31 de julho de 2026.
Como o prazo já terminou, ela não deve entrar na conta de uma contratação realizada agora em agosto.
O cliente pode verificar se surgiu uma nova campanha no momento da simulação, mas não deve assumir que o cashback anterior continua disponível.
Atraso pode colocar o carro em risco
O principal cuidado com esse tipo de crédito está na garantia.
Se o cliente deixa de pagar e a inadimplência evolui conforme as regras contratuais e legais, o veículo pode ser retomado e vendido para amortizar a dívida.
Essa consequência torna a modalidade bem diferente de um empréstimo pessoal comum.
A taxa menor existe porque o banco possui uma garantia real.
Por isso, usar o carro para financiar despesas recorrentes ou cobrir um orçamento continuamente deficitário pode transformar um problema de caixa em risco patrimonial.
Esse cuidado é ainda maior quando o automóvel é essencial para trabalhar.
Crédito maior não significa que vale pegar o máximo
Se um carro de R$ 100 mil permite contratar R$ 80 mil, o cliente não precisa necessariamente usar todo esse limite.
Quanto maior o valor tomado, maiores tendem a ser parcelas, juros totais e patrimônio exposto.
Quem precisa de R$ 20 mil para uma finalidade específica pode ter vantagem em contratar apenas essa quantia, mesmo quando a instituição oferece muito mais.
O percentual máximo mostra a capacidade possível da garantia. Não representa uma recomendação de endividamento.
O carro continua na garagem, mas passa a sustentar a dívida
O Empréstimo com Garantia de Veículo Porto Bank pode ser uma alternativa para quem possui automóvel quitado, precisa de liquidez e quer evitar vender o bem.
O banco trabalha com prazo de até 60 meses e divulga atualmente crédito que pode chegar a uma parcela elevada do valor do veículo, sempre dependendo da avaliação e do perfil do cliente.
A vantagem está em continuar usando o carro e, potencialmente, acessar juros menores do que em linhas sem garantia.
A contrapartida é concreta: o automóvel fica alienado e pode ser perdido se a dívida não for paga.
Por isso, a pergunta não deveria ser apenas quanto do carro pode virar crédito. Antes de transformar o veículo em dinheiro, vale decidir quanto desse patrimônio faz sentido colocar na linha para resolver a necessidade que existe hoje.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!