Empréstimo pessoal Mercado Pago: quem movimenta a conta pode receber oferta pelo aplicativo?
Uso frequente pode entrar na análise, mas não transforma movimentação em aprovação garantida.
Receber salário, fazer Pix, pagar contas e utilizar outros serviços do Mercado Pago pode ajudar a instituição a conhecer melhor o comportamento financeiro do cliente. Isso não significa, porém, que movimentar bastante a conta dará automaticamente direito a um empréstimo pessoal.
Você pode gostar:
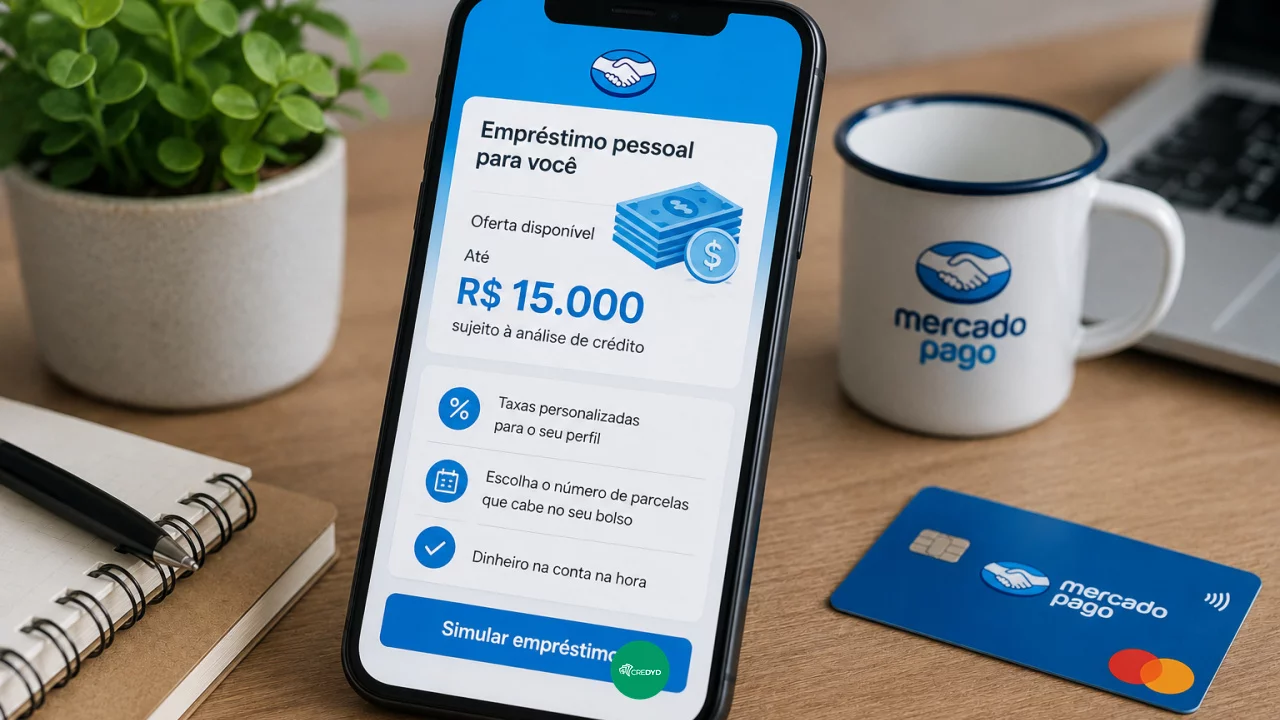
Crédito fácil para baixa renda! Confira agora! Consignado ou refin? Veja benefícios! Dívidas pagas na hora!O Mercado Pago oferece crédito pessoal para clientes elegíveis depois de uma análise do perfil. Quando existe oferta disponível, ela aparece no aplicativo e permite simular diferentes valores e condições antes da contratação.
A modalidade precisa ser diferenciada da Linha de Crédito da plataforma. No empréstimo pessoal, o cliente recebe dinheiro diretamente na conta e decide como utilizá-lo. Na Linha de Crédito, recebe um limite destinado a financiar compras e determinados pagamentos.
Oferta aparece apenas para clientes elegíveis
O empréstimo pessoal não fica disponível de maneira uniforme para todos os usuários.
O Mercado Pago realiza análises de crédito e, quando identifica uma oferta compatível com determinado perfil, pode apresentá-la na tela inicial ou dentro da seção de Empréstimos do aplicativo.
O cliente então consegue consultar o limite disponível e simular a contratação.
Ter uma conta aberta há vários anos ou movimentar valores mensalmente pode fornecer mais informações para a análise, mas não existe uma relação automática do tipo “movimente R$ 2 mil e receba R$ 5 mil de empréstimo”.
A instituição considera diferentes dados de risco e capacidade de pagamento antes de disponibilizar crédito.
Movimentação pode ajudar a formar o perfil financeiro
O próprio Mercado Pago informa que a movimentação frequente da conta pode aumentar as chances de uma pessoa receber uma oferta.
Isso acontece porque transações ajudam a instituição a compreender aspectos do comportamento financeiro do cliente, como entradas de recursos e utilização dos serviços.
Esse fator deve ser interpretado como parte da análise, não como promessa.
Uma pessoa pode receber regularmente dinheiro pela conta e continuar sem oferta de empréstimo. Outra pode receber proposta com valor menor do que esperava.
Também não faz sentido criar movimentações artificiais apenas para tentar convencer o sistema a liberar crédito. Transferir dinheiro de uma conta para outra repetidamente não cria renda nova nem garante que o modelo de análise passará a considerar o cliente apto.
Simulação mostra quanto pode ser contratado
Quando existe uma oferta, o processo acontece pelo aplicativo.
Na seção de Empréstimos, o usuário consegue informar quanto pretende contratar dentro do limite apresentado e verificar as condições disponíveis para o seu perfil.
A simulação não significa que todo o limite precisa ser utilizado.
Se aparecem R$ 12 mil disponíveis e a necessidade concreta é de R$ 3 mil, contratar o valor integral simplesmente porque o aplicativo permite aumenta o custo da dívida e compromete uma parcela maior da renda futura.
O limite representa quanto a instituição está disposta a emprestar dentro daquela análise. Não representa quanto o cliente deveria pegar.
Dinheiro entra diretamente na Conta Mercado Pago
Depois da contratação e aprovação, o valor do empréstimo pessoal é creditado na conta Mercado Pago.
A partir daí, o cliente pode utilizar o recurso para diferentes finalidades, como transferências, pagamentos de contas, compras ou saques dentro das opções oferecidas pela conta.
Essa liberdade é uma das características centrais do empréstimo pessoal.
A instituição não exige que o dinheiro seja utilizado em uma compra determinada, como acontece em modalidades de financiamento vinculadas a um bem.
Em troca dessa flexibilidade, o crédito possui juros e demais custos que precisam ser considerados desde a simulação.
Número de parcelas varia conforme a oferta
O Mercado Pago permite simular diferentes prazos conforme as condições disponibilizadas para cada cliente.
A quantidade de parcelas influencia diretamente dois pontos: quanto será pago todos os meses e quanto o empréstimo poderá custar no total.
Prazo maior tende a reduzir a prestação, mas mantém a dívida ativa durante mais tempo.
Esse é um dos motivos para não escolher automaticamente a alternativa que apresenta a menor parcela na tela.
Um valor mensal confortável pode esconder um custo final significativamente maior quando o contrato se estende por muitos meses.
Juros são personalizados
Não existe uma taxa única de empréstimo pessoal aplicada a todos os clientes do Mercado Pago.
Os juros dependem da análise realizada pela instituição e das condições apresentadas na oferta.
Por isso, uma taxa encontrada na conta de um conhecido ou em uma publicação na internet não deve ser usada como garantia de quanto outra pessoa pagará.
A taxa válida é aquela exibida na simulação individual.
Também é importante observar que juros menores nem sempre significam automaticamente empréstimo mais barato quando prazos e demais encargos são diferentes.
CET revela o custo mais completo
Além dos juros, a proposta deve apresentar o Custo Efetivo Total.
O CET reúne os custos envolvidos na operação, incluindo juros, IOF e demais encargos aplicáveis ao contrato.
Essa informação é especialmente útil para comparar o Mercado Pago com uma proposta de outro banco ou financeira.
Dois empréstimos de R$ 5 mil podem apresentar parcelas parecidas e custos totais diferentes.
Por isso, CET, valor total a pagar e prazo devem ser observados em conjunto, e não apenas a taxa mensal destacada na oferta.
O que comparar antes de aceitar a proposta
Antes da contratação, vale conferir:
- valor que efetivamente será liberado na conta;
- taxa de juros mensal e anual;
- CET apresentado na proposta;
- quantidade de parcelas;
- valor de cada prestação;
- valor total que será pago até o final;
- data do primeiro vencimento;
- forma disponível para pagamento das parcelas;
- impacto da prestação sobre as demais despesas mensais;
- diferença de custo em relação a propostas de outras instituições ou modalidades de crédito.
Pagamento precisa entrar no orçamento mensal
As parcelas podem ser acompanhadas na área de Empréstimos da conta e pagas conforme os meios disponibilizados pelo Mercado Pago.
Dependendo da operação, o pagamento pode ocorrer utilizando saldo da própria conta ou outros meios indicados pela plataforma.
O ponto mais importante é reservar o valor antes do vencimento.
Receber o empréstimo de uma só vez cria uma sensação de aumento temporário no saldo, enquanto a obrigação de pagamento continuará durante vários meses.
O dinheiro recebido hoje não aumenta a renda mensal necessária para pagar as prestações amanhã.
Linha de Crédito funciona de outra maneira
O Mercado Pago também oferece a Linha de Crédito para clientes elegíveis, mas ela não deve ser confundida com empréstimo pessoal.
Na Linha de Crédito, o usuário recebe um limite que pode utilizar para parcelar compras no Mercado Livre e determinados pagamentos compatíveis, inclusive sem cartão.
O dinheiro não é simplesmente depositado na conta para utilização livre.
No empréstimo pessoal ocorre o contrário: a quantia contratada cai na Conta Mercado Pago e pode ser utilizada conforme a necessidade do cliente.
Essa diferença é importante para escolher a modalidade. Quem precisa apenas parcelar uma compra específica talvez não necessite de dinheiro livre. Quem precisa pagar várias despesas pode encontrar mais flexibilidade no empréstimo.
Movimentar a conta não deve virar estratégia para conseguir dívida
Utilizar o Mercado Pago frequentemente pode ajudar a instituição a conhecer melhor o cliente e pode influenciar as análises periódicas de crédito.
Isso não torna a aprovação previsível.
A oferta depende do conjunto das informações consideradas pelo sistema e pode aparecer, mudar ou desaparecer conforme novas análises.
Por isso, não vale movimentar mais dinheiro, concentrar gastos ou criar transações desnecessárias apenas para tentar obter um empréstimo.
Crédito é útil quando existe uma necessidade concreta e uma proposta financeiramente aceitável.
Leia também:
Crédito para estudos: saiba como conseguir! Sim! Aproveite múltiplos empréstimos consignados agora! Limite de juros consignado mantido!Se a oferta aparecer, a pergunta mais importante não é “por que me liberaram esse limite?”, mas “quanto vou pagar para utilizá-lo?”. O aplicativo consegue transformar alguns cliques em dinheiro na conta. CET, prazo e orçamento mostram quanto tempo essa facilidade continuará aparecendo depois, na forma de parcelas.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!