IR 2027: desconto simplificado terá limite de R$ 17.640? Veja quem pode usar
Teto aumenta na declaração de 2027, mas opção só compensa quando supera as deduções legais do contribuinte.
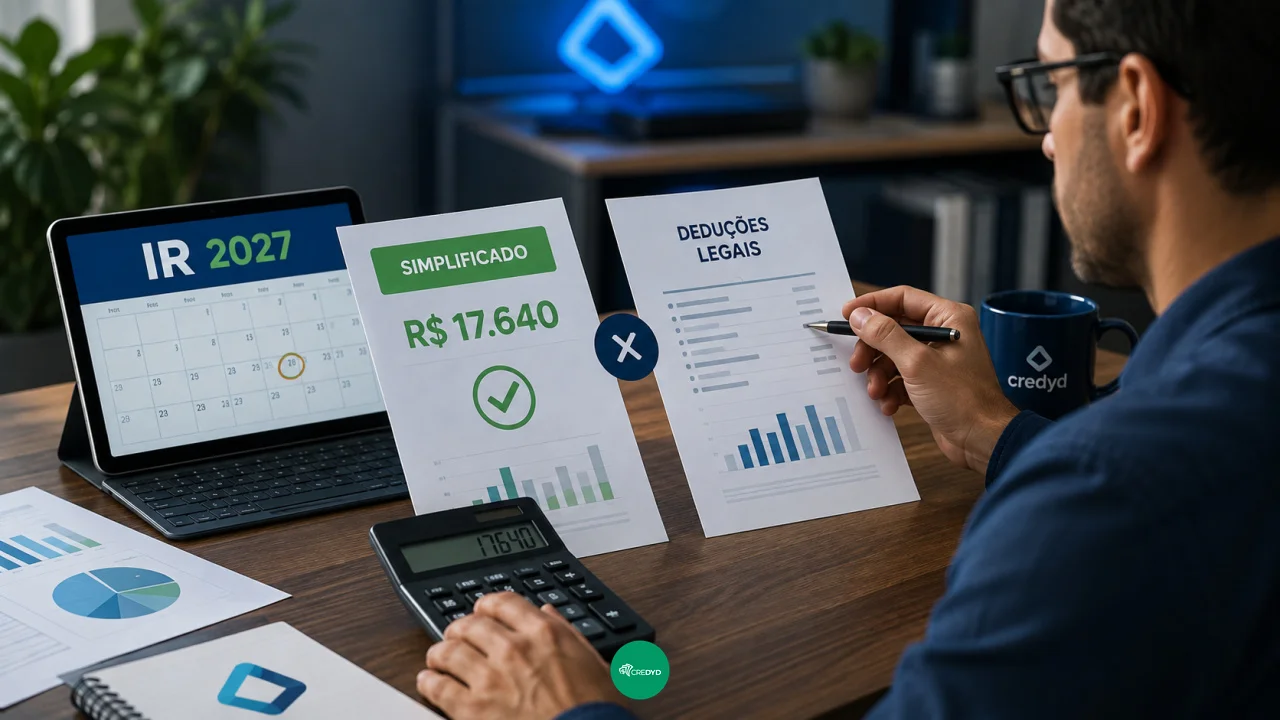
O desconto simplificado do Imposto de Renda terá um novo limite na declaração de 2027. Para os rendimentos recebidos durante 2026, o contribuinte poderá substituir as deduções legais por um desconto correspondente a 20% dos rendimentos tributáveis, limitado a R$ 17.640.
Você pode gostar:
Controle suas finanças agora! Desvende os créditos subsequentes! Depósito rápido e fácil!O valor é maior do que o utilizado na declaração de 2026, quando o teto do desconto simplificado foi de R$ 16.754,34. A mudança vale para o exercício de 2027, que considera os fatos ocorridos entre janeiro e dezembro de 2026.
A opção continua disponível independentemente da renda ou do número de fontes pagadoras. Entretanto, escolher o modelo simplificado significa abrir mão das deduções legais, como determinadas despesas com saúde, educação, dependentes e previdência.
Como funciona o desconto simplificado de R$ 17.640
O desconto simplificado funciona como uma dedução padronizada aplicada à base de cálculo do Imposto de Renda.
Na declaração, são calculados 20% dos rendimentos tributáveis sujeitos ao ajuste anual. Se o resultado ficar abaixo de R$ 17.640, esse será o valor utilizado. Se ultrapassar o teto, a dedução ficará limitada a R$ 17.640.
Imagine alguém com R$ 70 mil de rendimentos tributáveis em 2026. Vinte por cento desse valor correspondem a R$ 14 mil. Como o resultado está abaixo do limite, o desconto simplificado seria de R$ 14 mil.
Já para uma pessoa com R$ 100 mil de rendimentos tributáveis, 20% equivaleriam a R$ 20 mil. Nesse caso, o abatimento não chegaria a R$ 20 mil porque existe o teto anual. O desconto ficaria limitado a R$ 17.640.
Não é necessário apresentar comprovantes de despesas para justificar esse abatimento. Essa é justamente uma das características que tornam o modelo simplificado mais fácil para muitos contribuintes.
Quem pode usar o desconto simplificado?
O modelo simplificado não é reservado apenas a quem ganha pouco ou não possui despesas dedutíveis.
O contribuinte pode optar por ele independentemente do total de rendimentos ou da quantidade de fontes pagadoras. A questão principal é descobrir qual método resulta em menor imposto ou maior restituição.
Existem duas possibilidades na declaração: utilizar as deduções legais ou substituir todas elas pelo desconto simplificado.
Nas deduções legais, entram despesas permitidas pela legislação, respeitando as condições e os limites aplicáveis. Podem ser consideradas, por exemplo, despesas médicas dedutíveis, contribuição à previdência oficial, dependentes, pensão alimentícia nas situações admitidas e despesas com educação dentro do limite anual.
Já no modelo simplificado, essas deduções individuais são substituídas pelo percentual de 20%, limitado a R$ 17.640.
Não é possível somar o desconto simplificado com as mesmas deduções legais para obter um abatimento maior.
Quando o modelo simplificado pode valer mais a pena
A comparação depende do perfil do contribuinte.
Uma pessoa sem dependentes e com poucas despesas dedutíveis tende a encontrar maior vantagem no desconto simplificado. Por outro lado, alguém com despesas médicas elevadas, dependentes ou outras deduções permitidas pode conseguir reduzir mais a base de cálculo utilizando o modelo completo.
Imagine que um contribuinte tenha direito a R$ 10 mil de deduções legais, enquanto o desconto simplificado calculado para sua renda seja de R$ 16 mil. Nesse cenário, o modelo simplificado tende a gerar uma base tributável menor.
Se as deduções comprovadas somarem R$ 25 mil, porém, utilizar o desconto limitado a R$ 17.640 pode representar perda de uma parte do abatimento possível.
O contribuinte não precisa necessariamente fazer esse cálculo manualmente antes de preencher a declaração. Ao informar corretamente rendimentos, despesas e demais dados, o programa da Receita permite comparar os dois modelos.
A decisão deve considerar o resultado final apresentado pelo sistema, principalmente imposto a pagar ou valor da restituição.
Isenção até R$ 60 mil é diferente do desconto simplificado
A declaração de 2027 terá outra mudança que pode causar confusão.
Além do novo limite do desconto simplificado, passa a existir uma redução anual do Imposto de Renda relacionada aos rendimentos tributáveis sujeitos ao ajuste.
Para rendimentos de até R$ 60 mil no ano, a redução poderá chegar a R$ 2.694,15, de forma que o imposto devido seja zerado. Entre R$ 60.000,01 e R$ 88.200, haverá redução gradual, que diminui conforme a renda aumenta.
A partir de R$ 88.200, a redução adicional deixa de existir.
Essa regra não é o mesmo mecanismo do desconto simplificado de R$ 17.640.
O desconto simplificado reduz a base sobre a qual o imposto é calculado e substitui as deduções legais. Já a nova redução atua sobre o imposto apurado conforme as regras aplicáveis.
Por isso, alguém pode encontrar na declaração referências aos dois mecanismos sem que um necessariamente substitua o outro.
O que muda em relação à declaração anterior
Na declaração do exercício de 2026, relativa aos rendimentos de 2025, o desconto simplificado máximo era de R$ 16.754,34.
Para o ano-calendário de 2026, utilizado na declaração de 2027, o teto passa para R$ 17.640.
O aumento é de R$ 885,66.
Apesar da atualização, a lógica de escolha continua semelhante: o contribuinte deve comparar o desconto simplificado com o conjunto das deduções legais às quais tem direito.
Quem optar pelo simplificado não precisa comprovar despesas correspondentes aos 20% utilizados como abatimento. Por outro lado, deixa de aproveitar individualmente as deduções legais na formação daquela base de cálculo.
Assim, o teto de R$ 17.640 não representa um valor que todo contribuinte receberá de volta nem uma nova faixa de isenção. Trata-se do limite máximo do abatimento simplificado utilizado no cálculo anual.
Leia também:
Revisão fácil: dados do banco no IR. Saiba agora: Declaração de precatório IR Aprenda já a sair do Bolsa Família!Na declaração de 2027, a melhor escolha continuará dependendo dos números de cada contribuinte. Preencher todas as informações corretamente e comparar os resultados dos dois modelos é a maneira mais segura de verificar se vale a pena usar o desconto simplificado.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!