Open Finance iniciou Pix e o dinheiro saiu, mas o pagamento falhou: quem deve resolver?
Quando o débito aparece na conta, a instituição que mantém o dinheiro é o primeiro lugar para conferir a liquidação do Pix; a iniciadora também deve esclarecer falhas ocorridas na jornada que ofereceu ao cliente.
Pagar pelo Open Finance permite iniciar um Pix dentro de um aplicativo, site ou plataforma diferente daquela em que o dinheiro está guardado. O consumidor pode, por exemplo, começar o pagamento em uma carteira digital ou plataforma de compras e autorizar que o valor seja debitado diretamente de sua conta bancária.
Você pode gostar:
Crie seu orçamento agora! Controle financeiro fácil! Receba dinheiro do exterior jáEssa integração envolve mais de uma instituição. Por isso, uma situação aparentemente simples pode gerar dúvida: a plataforma informa que o pagamento falhou, mas o extrato do banco mostra que o dinheiro saiu. Nesse momento, não é necessário escolher aleatoriamente para quem reclamar.
O primeiro passo é descobrir se o Pix foi efetivamente liquidado. Como é a instituição detentora da conta que realiza o débito e executa a transação, ela consegue verificar o que aconteceu com o dinheiro. Ao mesmo tempo, se o erro estiver apenas na comunicação ou na jornada apresentada pela iniciadora, essa outra instituição também terá papel na solução.
A iniciadora envia a ordem, mas não fica com o dinheiro
No Open Finance, a instituição iniciadora de transação de pagamento funciona como uma ponte entre o usuário e a conta de onde os recursos sairão. Ela recebe a ordem autorizada pelo cliente e encaminha a solicitação diretamente para a instituição detentora da conta.
O Banco Central esclarece que o iniciador não precisa manter a conta usada na operação e não participa do fluxo financeiro segurando os recursos. O dinheiro permanece na instituição de relacionamento do cliente até que o pagamento seja executado.
Isso ajuda a entender a divisão de responsabilidades. Se um aplicativo de uma instituição A inicia um Pix para debitar uma conta mantida no banco B, a instituição A conduz a iniciação e a experiência dessa jornada. Já o banco B é quem mantém a conta e executa a ordem que produzirá o débito.
Por isso, quando existe apenas uma mensagem de erro antes que qualquer dinheiro saia da conta, o problema pode estar em diferentes etapas da comunicação entre os sistemas. Quando o extrato mostra um débito efetivo, porém, a instituição detentora da conta passa a ser fundamental para confirmar o status real da transação.
Mensagem de falha não significa necessariamente que o Pix não chegou
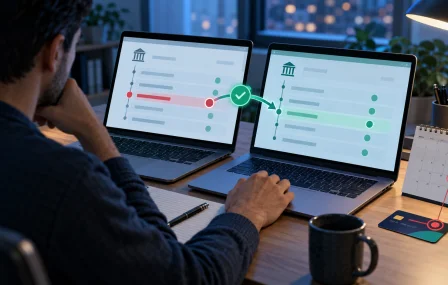
Uma das primeiras providências é evitar repetir imediatamente o pagamento. Se o dinheiro saiu da conta, fazer outro Pix apenas porque a loja ou plataforma mostrou uma tela de erro pode resultar em pagamento em duplicidade.
O consumidor deve abrir o aplicativo da instituição onde mantém a conta e localizar a movimentação. Se houver um Pix concluído, com identificação da transação e dados do recebedor, é possível que o pagamento tenha sido liquidado corretamente e apenas a plataforma que iniciou a operação não tenha atualizado seu status.
Imagine uma compra pela internet. O site inicia o pagamento via Open Finance, o banco executa o Pix e o dinheiro chega à conta do lojista, mas uma falha de comunicação impede que a página da loja receba imediatamente a confirmação. Para o cliente, aparece “pagamento não concluído”; para o sistema financeiro, a transferência já ocorreu.
Nesse cenário, a discussão deixa de ser simplesmente sobre devolver um Pix que falhou. É necessário apresentar o comprovante da transação ao estabelecimento ou à plataforma para que seja feita a conciliação do pagamento.
Se houve débito sem conclusão correta, o banco deve verificar a falha
A situação é diferente quando a conta foi debitada, mas a instituição informa que a transação não foi concluída corretamente ou os recursos não chegaram ao destino previsto.
O Pix possui procedimentos próprios para falhas operacionais. O Banco Central prevê a possibilidade de solicitação de devolução quando existe erro nos sistemas das instituições participantes. O prestador de serviços de pagamento do pagador é responsável por iniciar esse procedimento quando identifica falha operacional que justifique a restituição.
O próprio Banco Central orienta que, em situações de falha técnica no Pix, o cliente procure sua instituição. Confirmado um erro operacional abrangido pelo mecanismo, existem procedimentos específicos entre os participantes para tentar corrigir a movimentação e devolver os valores.
É importante, contudo, não confundir esse mecanismo com uma contestação genérica de compra. Se o Pix foi corretamente enviado e creditado ao recebedor, mas o comerciante não entregou o produto, há um desacordo comercial. A simples insatisfação com a compra não transforma uma transferência válida em falha operacional do Pix.
A iniciadora também precisa explicar problemas ocorridos na jornada
Procurar primeiro o banco onde ocorreu o débito não elimina a participação da instituição iniciadora. Ela continua responsável pelo funcionamento da etapa que ofereceu ao cliente e deve apresentar informações adequadas sobre a iniciação.
As regras do Open Finance impõem requisitos de segurança, integridade e funcionamento às instituições participantes. Há ainda mecanismos de suporte entre elas justamente para resolver problemas de conectividade, interfaces e indisponibilidades durante o compartilhamento de serviços.
Se o banco confirma que o Pix foi concluído corretamente, mas o aplicativo iniciador continua indicando falha, cabe procurar também a empresa que ofereceu aquela jornada. Ela pode precisar corrigir o status do pagamento, localizar um problema de integração ou orientar o consumidor sobre o processo seguinte.
Guardar capturas da tela de erro, horário da tentativa, valor, comprovante do Pix e protocolos dos atendimentos facilita essa investigação. Essas informações permitem comparar o que a plataforma exibiu com aquilo que efetivamente ocorreu na conta.
Conferir o extrato vem antes de tentar pagar novamente
Quando um pagamento iniciado pelo Open Finance termina com mensagens contraditórias, a ordem das providências reduz o risco de prejuízo. Primeiro, o consumidor deve verificar o extrato da conta debitada e localizar a situação da transação.
Se o Pix estiver concluído e houver comprovante, o próximo passo é confirmar com o recebedor se o dinheiro entrou e apresentar o documento se a plataforma não reconheceu a compra. Se o banco apontar falha ou débito irregular, o problema deve ser formalizado na instituição que mantém a conta para que seja feita a análise da movimentação.
Também vale informar a instituição iniciadora quando a jornada apresentou erro, especialmente se o pagamento financeiro ocorreu normalmente. O problema pode estar justamente na comunicação entre os participantes ou no sistema que deveria reconhecer a conclusão.
Leia também:
Evite atrasos: débito automático na hora certa! Potencialize seu dinheiro agora! Use seu saldo antes que expire! 🎁O mais importante é não interpretar uma tela de erro isoladamente. No Open Finance, a instituição iniciadora envia a ordem, enquanto a instituição detentora da conta executa o pagamento. Quando o dinheiro já saiu, confirmar o status diretamente no banco de origem é a forma mais segura de descobrir se existe um Pix que precisa ser reconhecido pelo recebedor ou uma falha que precisa ser corrigida antes de qualquer nova tentativa.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!