Recebeu um Pix por engano? Por que devolver pela função do banco é mais seguro do que fazer uma nova
Ferramenta de devolução vincula o dinheiro à transação original e reduz o risco de enviar o valor para uma conta diferente da que realmente fez o pagamento
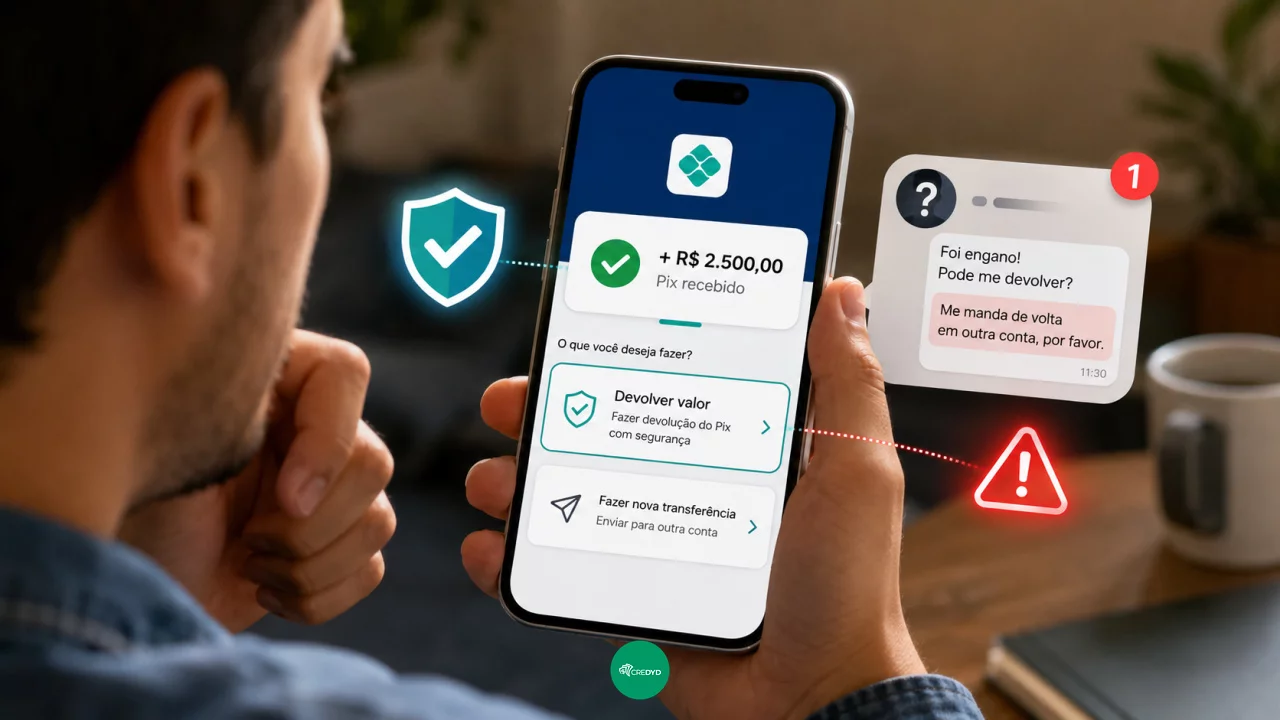
Um Pix desconhecido apareceu na conta e, pouco depois, alguém entrou em contato dizendo que transferiu o dinheiro por engano. A pessoa pede desculpas, envia um número de telefone ou uma chave Pix e solicita a devolução.
Você pode gostar:
Cobre facilmente com link de pagamento! Receba dinheiro do exterior já Estorne já seu Pix!A reação mais intuitiva pode ser criar uma nova transferência no mesmo valor. Esse, porém, não é o procedimento mais seguro.
Quando um Pix realmente foi recebido por engano, a orientação é utilizar a função de devolução associada à própria transação que entrou na conta. Dessa forma, o dinheiro retorna para a conta de origem do pagamento, sem que o recebedor precise digitar uma nova chave indicada por quem entrou em contato.
Além de diminuir o risco de erro, esse procedimento ajuda a evitar golpes nos quais o consumidor é convencido a mandar dinheiro para uma conta diferente.
Primeiro, confirme se o dinheiro realmente entrou
Um comprovante enviado por mensagem não prova que o Pix foi recebido.
Antes de fazer qualquer coisa, é necessário abrir diretamente o aplicativo ou internet banking e consultar o extrato.
Golpistas podem enviar comprovantes falsos ou imagens manipuladas e alegar que fizeram uma transferência acidental. Se a pessoa acreditar apenas na captura de tela e realizar um Pix de devolução, poderá estar simplesmente enviando dinheiro próprio.
Também é possível existir um Pix agendado que ainda não foi efetivamente liquidado.
Por isso, a referência deve ser sempre o saldo e o histórico de transações dentro do banco.
Se nenhum crédito correspondente aparece no extrato, não existe valor a devolver naquele momento.
A função de devolução usa o Pix original
Quando o pagamento realmente aparece no extrato, o procedimento mais seguro é localizar aquela transação.
Nos aplicativos bancários, normalmente existe uma opção identificada como “Devolver Pix”, “Devolver valor” ou expressão semelhante.
Ao utilizar essa função, a devolução fica vinculada à transação original.
O usuário pode devolver todo o valor recebido ou apenas uma parte, conforme a necessidade. A operação retorna os recursos para a conta de onde saiu o Pix.
Essa característica elimina uma decisão arriscada: escolher manualmente para qual chave enviar o dinheiro.
Se alguém transferiu R$ 800 por engano, o recebedor pode abrir aquele crédito específico no extrato e devolver os mesmos R$ 800 utilizando a ferramenta do próprio banco.
Não é necessário pedir uma chave Pix ao pagador.
Por que fazer um novo Pix pode ser perigoso
Imagine que R$ 1 mil entrem na conta de uma pessoa.
Pouco depois, alguém entra em contato dizendo que cometeu um erro, mas pede que a devolução seja feita para uma chave diferente daquela relacionada ao pagamento original.
A justificativa pode parecer razoável: “mande para a conta da minha esposa”, “essa conta foi bloqueada” ou “use minha outra chave”.
É justamente nesse ponto que o risco aumenta.
O recebedor pode estar mandando R$ 1 mil para um terceiro enquanto o Pix original continua sendo tratado separadamente. Dependendo do contexto, o pagador ainda pode tentar contestar a transação original por mecanismos destinados a casos de fraude.
O resultado potencial é uma confusão financeira em que existe o Pix recebido originalmente e outra transferência independente feita voluntariamente pelo recebedor.
Ao utilizar a função de devolução, o dinheiro retorna para a origem e permanece associado ao pagamento que efetivamente entrou.
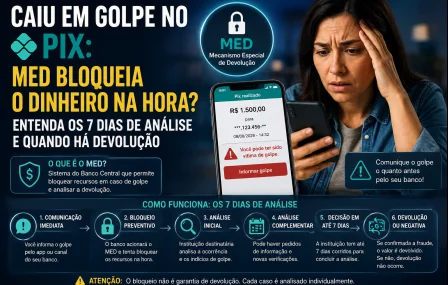
O MED não é um botão para corrigir qualquer Pix errado
Também existe confusão em torno do Mecanismo Especial de Devolução, o MED.
Ele foi criado principalmente para situações envolvendo fraude, golpe, crime ou determinadas falhas operacionais no Pix.
O MED não funciona como um chargeback universal e não é o mecanismo destinado a simplesmente desfazer qualquer transferência porque o pagador digitou a chave errada ou se arrependeu.
Quando alguém envia dinheiro por engano para uma pessoa legítima, a devolução depende da cooperação de quem recebeu.
É diferente de uma situação em que a pessoa foi vítima de fraude.
Por isso, receber uma mensagem afirmando que “o banco vai puxar o dinheiro automaticamente” não deve ser motivo para seguir instruções fornecidas por desconhecidos. O mais seguro é verificar a transação no aplicativo e, quando realmente houver valor recebido indevidamente, utilizar a própria ferramenta de devolução.
Não gaste um Pix cuja origem você não reconhece
Outra reação arriscada é interpretar um crédito inesperado como dinheiro disponível para uso.
Se R$ 500 aparecem na conta e o titular não reconhece a origem, o ideal é preservar o valor enquanto verifica o que aconteceu.
Apropriar-se conscientemente de um dinheiro recebido por erro pode gerar obrigação de devolução e outras consequências.
Mesmo que ninguém entre em contato imediatamente, o fato de o Pix não ser reconhecido já é motivo suficiente para conferir os dados da transação.
O aplicativo normalmente mostra informações como nome do pagador, instituição financeira e identificação correspondente ao pagamento.
Se ainda houver dúvida sobre a legitimidade do crédito, o próprio banco pode ser procurado antes de qualquer movimentação.
E se já fiz um novo Pix para devolver?
Se a pessoa já enviou o dinheiro para uma chave indicada por alguém e depois percebeu sinais de golpe, deve procurar imediatamente sua instituição financeira.
Quanto mais cedo o caso for comunicado, maiores podem ser as possibilidades de bloqueio e análise dos valores envolvidos.
Também é importante guardar conversas, comprovantes, nomes, números de telefone e demais informações relacionadas ao contato.
Se houver indícios de fraude, o banco pode orientar sobre o procedimento adequado e sobre a utilização dos mecanismos disponíveis no Pix para contestação.
O principal é não tentar resolver o problema fazendo novas transferências sucessivas.
A regra mais segura é devolver dentro da própria transação
Receber dinheiro por engano não precisa se transformar em uma operação complicada.
Primeiro, o consumidor deve confirmar no extrato que o Pix realmente existe. Depois, deve localizar aquela transação e utilizar a função de devolução disponibilizada pelo banco.
Se quem enviou o dinheiro pedir que o valor seja encaminhado para outra chave, a solicitação merece desconfiança.
A ferramenta de devolução resolve justamente esse problema: ela faz o dinheiro voltar para a conta que originou o pagamento, sem depender das instruções de uma pessoa desconhecida.
Leia também:
Garanta seu desconto agora! Erro no boleto? Banco resolve! Controle financeiro em 7 dicas!No Pix, devolver corretamente não é fazer outra transferência de mesmo valor. É desfazer, dentro do próprio sistema bancário, o crédito que realmente chegou à conta.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!