Restituição do IR caiu na conta e voltou para a Receita: como pedir o dinheiro novamente
Crédito recusado pelo banco pode ser reagendado e, depois de um ano, solicitado novamente à Receita.
A restituição do Imposto de Renda pode ser liberada normalmente pela Receita Federal e, ainda assim, não chegar ao contribuinte. Uma conta encerrada, dados bancários incorretos ou uma conta que não pertence ao CPF do titular da declaração podem impedir o crédito.
Você pode gostar:
Saque agora R$10,7 bi! Fiador sem restrição para aluguel? Saiba já! Economize agora: cashback e benefícios no combustível!Nessas situações, o dinheiro não desaparece e também não é necessário fazer uma nova declaração apenas para pedir novamente o valor.
O procedimento depende principalmente de quanto tempo passou desde que a restituição foi liberada. Durante o primeiro ano, o pagamento pode ser reagendado por meio do Banco do Brasil. Depois desse período, o valor retorna à Receita Federal e precisa ser solicitado pelo serviço de restituição não resgatada.
Primeiro passo é consultar a situação da restituição
Antes de alterar dados bancários ou tentar um novo pedido, o contribuinte deve descobrir exatamente o que aconteceu.
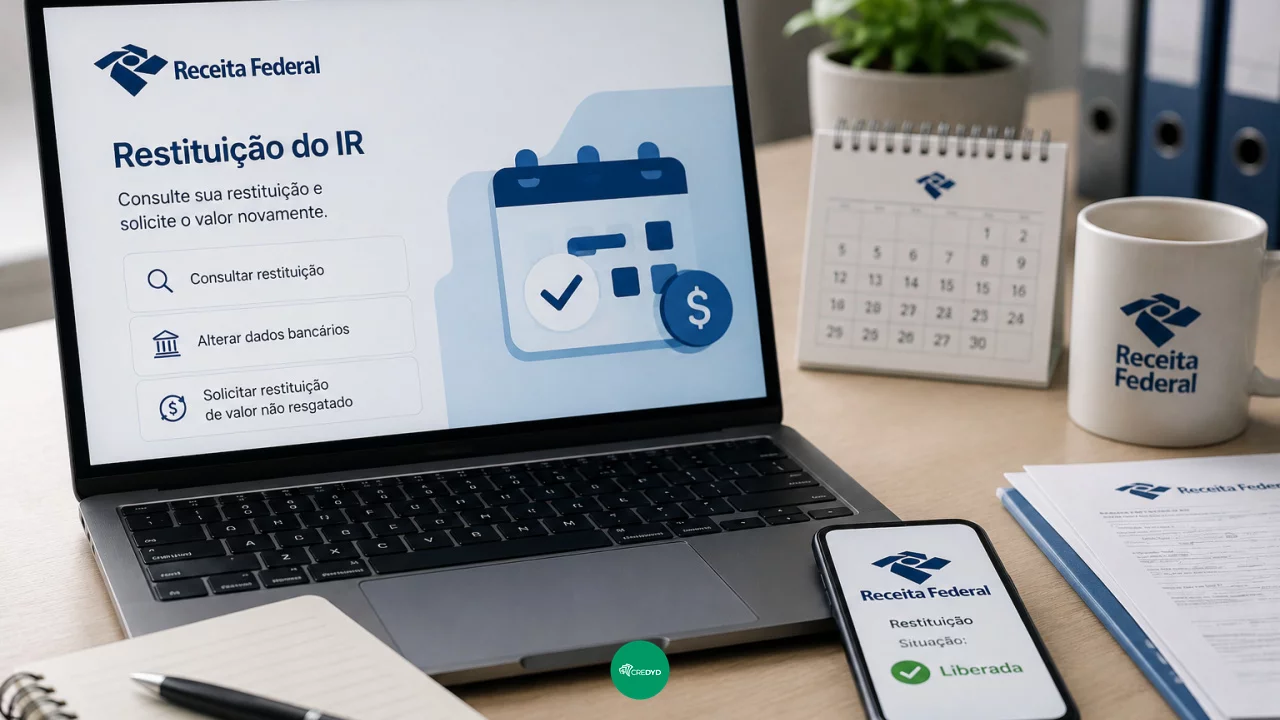
A Receita oferece consulta à restituição e informações mais detalhadas dentro do Meu Imposto de Renda.
O extrato pode mostrar, por exemplo, que a declaração ainda está sendo processada, que existe alguma pendência de malha ou que o dinheiro já foi enviado ao banco, mas não conseguiu ser creditado.
Essa diferença é essencial.
Se a restituição ainda não foi liberada, o problema pode ser resolvido antes do pagamento. Se ela já foi enviada à rede bancária, passa a existir um procedimento específico de reagendamento.
Conta encerrada pode impedir o depósito
A conta informada para receber a restituição precisa estar ativa e pertencer ao próprio titular da declaração.
A Receita admite conta corrente, poupança ou conta de pagamento dentro das condições aplicáveis. Conta salário não pode ser utilizada.
Também existe a opção de Pix, desde que a chave escolhida seja o CPF do próprio contribuinte.
Se uma pessoa informou uma conta que depois foi encerrada, o banco não consegue simplesmente transferir o dinheiro para outra conta que ela possui.
O mesmo acontece quando existem erros nos dados bancários ou quando a conta pertence a CPF diferente.
Nessas situações, o crédito é recusado e o valor fica disponível para um novo agendamento.
Dados podem ser corrigidos antes da liberação
Quando a restituição ainda não foi enviada para pagamento, a correção é mais simples.
O contribuinte pode acessar o Meu Imposto de Renda e utilizar o serviço destinado a consultar e alterar a conta para crédito da restituição.
Também existe a possibilidade de transmitir uma declaração retificadora com os novos dados bancários, desde que sejam observadas as regras aplicáveis à retificação.
A alteração feita antes da liberação permite que o próximo pagamento já seja direcionado para a conta correta.
Por isso, quem percebe que encerrou a conta informada na declaração não precisa esperar o lote falhar para agir.
Restituição já liberada fica com o Banco do Brasil
Quando o valor já foi liberado pela Receita e o depósito não foi concluído, a situação muda.
A restituição é encaminhada ao Banco do Brasil, instituição responsável pelo processamento desses pagamentos, e fica disponível para reagendamento por um ano.
O contribuinte pode solicitar um novo crédito fornecendo uma conta válida de sua titularidade.
Também é possível procurar uma agência ou utilizar os canais de atendimento disponibilizados pelo Banco do Brasil para esse serviço.
Nesse estágio, simplesmente alterar os dados na declaração não substitui necessariamente o reagendamento do pagamento que já havia sido enviado ao banco.
Depois de um ano o dinheiro retorna à Receita
Se a restituição não for resgatada durante o período em que permanece disponível no Banco do Brasil, o valor volta para a Receita Federal.
É aí que entra o serviço chamado “Solicitar restituição não resgatada na rede bancária”.
O pedido pode ser feito pelo Portal e-CAC, dentro das opções relacionadas ao Meu Imposto de Renda e restituições.
O contribuinte indica novamente uma conta válida para receber o dinheiro e acompanha o processamento pelos canais oficiais.
Existe prazo para essa recuperação. A Receita informa que o direito de solicitar restituição não resgatada prescreve depois de cinco anos contados da primeira data em que o valor foi disponibilizado na rede bancária.
Valor não ganha correção indefinidamente enquanto espera
Outra dúvida comum é se a restituição continua rendendo enquanto permanece sem ser resgatada.
A Receita atualiza o valor pela Selic até o momento previsto nas regras do pagamento. Depois que a restituição é encaminhada à rede bancária, não existe nova atualização apenas porque o contribuinte demorou para recebê-la.
Isso significa que deixar o valor parado durante meses por causa de dados bancários incorretos não aumenta sua restituição.
Perceber rapidamente a falha ajuda tanto a recuperar o dinheiro quanto a evitar que o problema atravesse o prazo de um ano e exija uma etapa adicional junto à Receita.
Não receber não significa necessariamente problema bancário
Antes de concluir que o dinheiro “voltou”, é necessário verificar o processamento da declaração.
A restituição pode não ter sido liberada porque o contribuinte ainda está aguardando sua posição no lote. Também pode existir pendência na malha fiscal ou compensação relacionada a débitos.
Nesses casos, alterar a conta não resolverá a situação.
O Meu Imposto de Renda ajuda a distinguir uma restituição efetivamente enviada e rejeitada pelo banco de outra que ainda nem chegou à etapa de pagamento.
A providência correta depende desse diagnóstico.
Golpista não precisa de taxa para liberar restituição
Problemas com depósito criam um terreno fértil para mensagens falsas.
Criminosos podem afirmar que a restituição está “bloqueada” e exigir Pix, tarifa de processamento ou pagamento para realizar um suposto novo crédito.
O procedimento oficial não exige pagar intermediário para liberar o dinheiro.
A consulta deve ser feita diretamente pelos canais da Receita e, quando o valor estiver disponível para reagendamento durante o primeiro ano, pelos canais oficiais do Banco do Brasil.
Também não é necessário fornecer senha gov.br, senha bancária ou código de autenticação recebido por SMS para alguém que entrou em contato por WhatsApp.
Restituição recusada continua pertencendo ao contribuinte
Conta encerrada ou número digitado incorretamente podem impedir o depósito, mas não transformam a restituição em dinheiro perdido.
Se o problema for identificado antes da liberação, os dados podem ser corrigidos. Depois do envio ao banco, existe um ano para reagendar o crédito. Passado esse período, o valor retorna à Receita e ainda pode ser solicitado pelo serviço de restituição não resgatada, respeitado o prazo de cinco anos.
A chave é descobrir em qual etapa o dinheiro está.
Leia também:
Devolução segura: Banco x Nova transferência Descubra como ganhar dinheiro online Economize agora com dicas práticas!Quando a restituição parece ter “voltado”, portanto, não é necessário correr atrás de quem promete destravá-la mediante pagamento. O caminho já existe dentro dos serviços oficiais. O dinheiro fez uma viagem bancária frustrada, mas ainda há uma rota bem definida para trazê-lo de volta.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!