Score alto e crédito negado: por que o banco pode oferecer limite baixo mesmo para quem tem boa pont
Pontuação elevada melhora as chances de aprovação, mas bancos combinam renda, dívidas, relacionamento e modelos próprios antes de liberar dinheiro
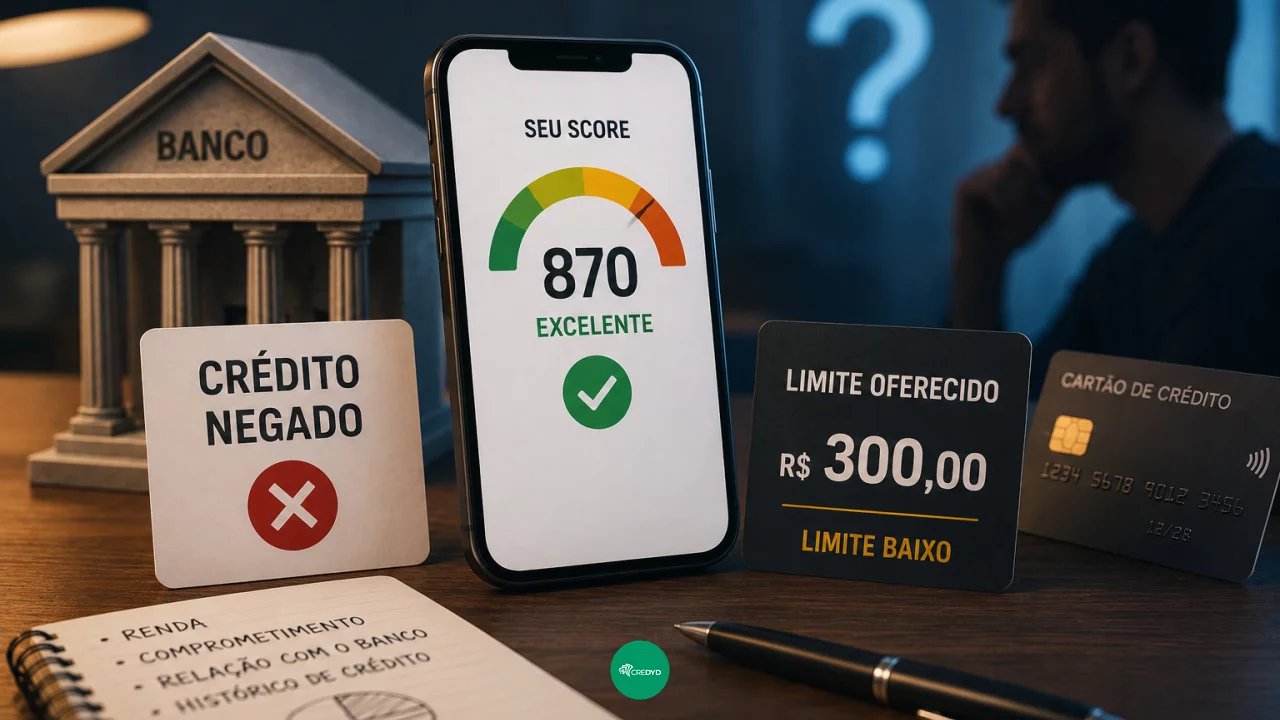
Consultar o score e encontrar uma pontuação alta pode criar a expectativa de que um novo cartão, aumento de limite ou empréstimo será aprovado sem dificuldade. Na prática, o resultado pode ser bem diferente: o banco recusa a solicitação ou oferece um limite muito abaixo do esperado.
Você pode gostar:
Cobre facilmente com link de pagamento! Financie seu imóvel em 2026! Adiante sua aposentadoria agora!Isso acontece porque o score de crédito não funciona como uma autorização para o banco emprestar dinheiro. Ele é um dos indicadores que podem participar da análise, enquanto cada instituição mantém seus próprios critérios para decidir quanto risco está disposta a assumir com determinado cliente. Mesmo uma pontuação elevada não garante a aprovação.
Por isso, duas pessoas com score semelhante podem receber ofertas completamente diferentes. E uma mesma pessoa pode conseguir R$ 20 mil de limite em uma instituição enquanto recebe apenas R$ 2 mil em outra.
O score mede risco, mas não conhece toda a decisão do banco
O score procura estimar a probabilidade de o consumidor cumprir seus compromissos financeiros. A pontuação pode considerar informações do histórico financeiro e de pagamentos e normalmente funciona como um indicador de risco para quem está avaliando a concessão de crédito.
Uma pontuação alta, portanto, é positiva. Ela indica que determinados dados analisados pelo modelo apontam menor risco de inadimplência.
O problema começa quando o consumidor interpreta esse número como se fosse uma espécie de nota mínima de aprovação. Não existe um score que obrigue todos os bancos a conceder cartão, financiamento ou empréstimo.
A decisão final pertence à instituição financeira, que pode combinar a pontuação com diversas outras informações e ainda aplicar políticas internas que não são divulgadas ao público.
O banco também calcula quanto da renda já está comprometido
Imagine alguém com score elevado, renda de R$ 6 mil e pagamentos sempre feitos em dia. Se essa pessoa já possui financiamento, empréstimo e parcelas elevadas no cartão, uma nova operação pode representar um comprometimento financeiro excessivo.
Nesse cenário, o problema não é necessariamente a possibilidade de deixar de pagar hoje. O banco pode avaliar se haverá espaço suficiente no orçamento para assumir mais uma prestação ou um limite maior.
Por isso, pagar todas as contas em dia não significa possuir capacidade ilimitada de endividamento.
Esse raciocínio também explica por que um consumidor pode receber um cartão, mas com limite baixo. A instituição aceita estabelecer o relacionamento, porém reduz a exposição inicial ao risco e pode reavaliar esse limite posteriormente conforme o comportamento do cliente.
O banco consegue enxergar outros compromissos de crédito
A análise também não depende apenas das informações fornecidas no cadastro.
O Sistema de Informações de Créditos do Banco Central, o SCR, reúne dados sobre operações de crédito mantidas por consumidores e empresas no Sistema Financeiro Nacional. O relatório acessível ao próprio consumidor mostra dívidas e compromissos com bancos e outras instituições.
Ao analisar uma solicitação de empréstimo ou financiamento, uma instituição autorizada pode consultar informações das operações registradas no sistema dentro das condições aplicáveis. O Banco Central explica que essa consulta pode abranger dados dos últimos 24 meses e ajudar na avaliação do perfil de risco.
Assim, alguém pode apresentar bom score e, ao mesmo tempo, possuir vários créditos ativos. Não é necessário estar inadimplente para que o nível de endividamento influencie uma nova decisão.
Existe também uma avaliação interna que o consumidor não vê
Outro elemento importante é o histórico que o cliente construiu dentro de cada instituição.
Movimentação da conta, utilização de produtos, pagamentos, dívidas anteriores e relacionamento financeiro podem alimentar modelos próprios de avaliação. Esses sistemas internos não precisam utilizar a mesma escala do score consultado pelo consumidor.
É comum essa avaliação ser chamada de rating ou score interno. Diferentemente da pontuação de um birô de crédito, sua metodologia pode variar de banco para banco e não existe uma escala única disponível para o cliente.
Isso ajuda a explicar por que transferir o salário ou começar a movimentar uma conta não necessariamente produz um grande limite imediatamente. O banco pode preferir observar o comportamento durante algum tempo antes de aumentar sua exposição.
Também explica o movimento contrário. Um consumidor pode ter relacionamento antigo e bom limite em determinado banco, enquanto outra instituição onde acabou de abrir uma conta oferece condições mais conservadoras.
Renda alta também não garante limite proporcional
A renda informada é importante, mas o banco tenta avaliar capacidade de pagamento e risco, não apenas o tamanho do salário.
Uma pessoa que recebe R$ 10 mil mensais pode ter várias parcelas, financiamentos e outros compromissos. Outra, com renda menor, pode apresentar uma estrutura financeira mais folgada.
Além disso, os critérios utilizados dependem do produto. Um banco pode aceitar determinado perfil para um cartão com limite baixo e considerar o mesmo cliente inadequado para um empréstimo pessoal de R$ 50 mil.
É por isso que procurar uma fórmula como “score 800 dá qual limite?” tende a produzir respostas pouco confiáveis. Não existe uma conversão universal entre pontuação e reais disponíveis.
Pedir crédito várias vezes também não resolve necessariamente
Depois de uma recusa, pode surgir a tentação de enviar novas solicitações para diferentes bancos em sequência.
Isso não corrige os fatores que levaram à negativa. Se o problema estiver no comprometimento de renda, na quantidade de dívidas ou na política de risco da instituição, repetir pedidos não muda a situação financeira.
Pode ser mais útil revisar os compromissos existentes, atualizar renda e dados cadastrais quando necessário e observar se o valor solicitado é compatível com a capacidade de pagamento.
O próprio relatório de empréstimos e financiamentos do Banco Central pode ser usado para conhecer melhor as operações registradas e conferir saldos e tipos de crédito existentes.
Score alto continua sendo bom, só não decide sozinho
Ter uma boa pontuação não perde importância apenas porque um pedido foi recusado. Um score alto continua sendo um sinal favorável na avaliação de crédito.
O que precisa mudar é a expectativa sobre o que esse número representa.
O score é uma fotografia produzida por determinado modelo de risco. O banco enxerga essa fotografia, mas pode colocá-la ao lado de renda, dívidas, histórico de relacionamento, informações de crédito e regras internas antes de tomar sua decisão.
Por isso, receber um limite baixo com score alto não significa necessariamente que existe algo errado no cadastro. Pode simplesmente indicar que aquela instituição decidiu começar com uma exposição menor.
Leia também:
Score alto? Limite baixo? Saiba o motivo! Evite erros no IR! Proteja seu dinheiro agora: MED garante análise em 7 dias!Em vez de buscar uma pontuação que “garanta” aprovação, faz mais sentido cuidar do conjunto da vida financeira. É esse conjunto que ajuda a explicar por que o crédito disponível pode ser muito diferente do número que aparece na consulta do score.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!