BTG Banking com CDB e cartão: quando investir pelo banco ajuda na organização financeira
Centralização precisa preservar cada objetivo.
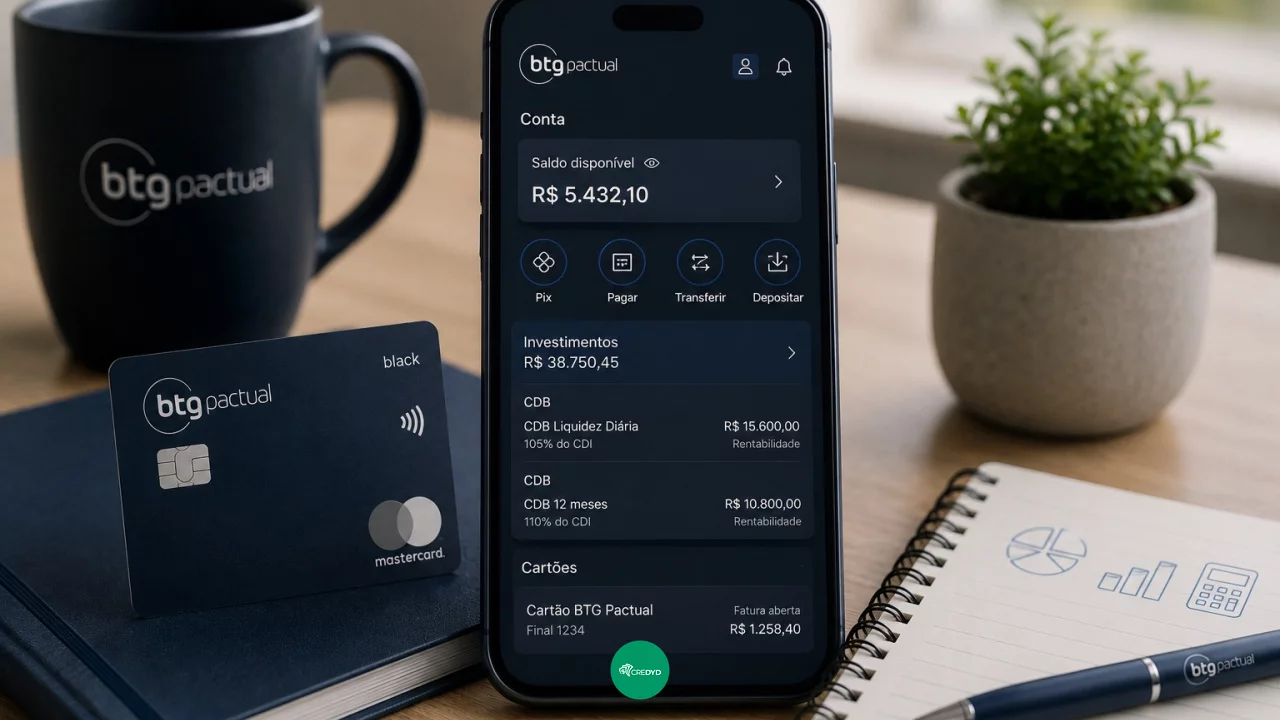
Manter conta corrente, cartão e investimentos em uma mesma instituição pode facilitar a organização financeira. O cliente acompanha gastos, movimenta recursos e consulta aplicações dentro do ecossistema do banco, sem precisar alternar constantemente entre plataformas.
Você pode gostar:
Potencialize seus investimentos com média móvel! Invista pouco em 2026! Descubra já!No BTG Pactual, a conta para movimentações cotidianas aparece no aplicativo BTG Banking, enquanto a plataforma de investimentos oferece CDBs, títulos públicos, fundos e outros produtos. Essa integração pode ajudar quem deseja separar o dinheiro das despesas mensais dos valores reservados para objetivos de curto prazo.
A proximidade entre conta, cartão e investimentos, porém, também cria um risco. Quando todo o patrimônio aparece a poucos toques da fatura, um valor destinado a emergências pode acabar sendo resgatado para cobrir consumo acima do planejado. Centralizar melhora a visão, mas não substitui a divisão clara entre saldo disponível e dinheiro investido.
Conta digital atende a movimentação do mês
A conta BTG Banking permite realizar operações bancárias do dia a dia, como Pix, transferências, pagamentos e consulta de extrato. O BTG informa que não cobra tarifa de abertura ou manutenção da conta, embora determinados serviços possam seguir a tabela vigente.
Essa estrutura pode ser utilizada para receber renda, pagar contas e concentrar despesas mensais. O extrato ajuda a acompanhar o que entrou e saiu, enquanto as notificações permitem identificar compras e transferências pouco depois da movimentação.
O benefício depende de uma rotina de controle. Se o cliente utiliza a conta para todas as despesas sem definir quanto pode gastar, a centralização apenas reúne a desorganização em uma tela mais elegante. O saldo precisa ser dividido mentalmente ou por meio de controles entre contas essenciais, consumo variável e valores que ainda serão necessários até o próximo recebimento.
Cartão de crédito depende de análise
O BTG oferece cartão de débito e cartões múltiplos, que reúnem as funções débito e crédito. As opções de crédito incluem diferentes categorias, mas a aprovação e o limite dependem da análise realizada pelo banco.
Abrir a conta ou transferir investimentos não garante automaticamente um cartão de determinada categoria. A instituição pode considerar renda, histórico de pagamentos, endividamento, relacionamento e outras informações disponíveis na análise.
Quando aprovado, o cartão pode facilitar a concentração das despesas e a leitura da fatura. Compras parceladas, assinaturas e gastos recorrentes ficam reunidos, permitindo comparar o total com o orçamento do mês.
Essa conveniência exige pagamento integral no vencimento. Juros do crédito rotativo, parcelamento da fatura e encargos de atraso podem superar com folga a rentabilidade de um CDB. Não faz sentido manter dinheiro aplicado para obter alguns pontos percentuais do CDI enquanto uma dívida cara cresce no cartão.
CDBs possuem prazos e condições diferentes
O CDB é um título emitido por banco para captar recursos. Em troca do dinheiro aplicado, o investidor recebe uma remuneração definida na contratação, que pode ser prefixada, vinculada ao CDI ou estruturada de outra forma permitida.
A plataforma do BTG oferece CDBs do próprio banco e de outras instituições, conforme a disponibilidade. Cada produto possui vencimento, aplicação mínima, rentabilidade e regras de resgate próprias.
Um CDB com taxa mais alta pode exigir que o dinheiro permaneça aplicado até o vencimento. Já os produtos com liquidez diária permitem solicitar o resgate antecipadamente dentro das condições operacionais informadas. A palavra CDB, portanto, não indica sozinha que o recurso estará disponível quando o cliente precisar.
Antes da aplicação, é necessário conferir emissor, prazo, tributação e cobertura do Fundo Garantidor de Créditos quando aplicável. Também deve ser observado o limite de proteção do FGC por CPF ou CNPJ e instituição ou conglomerado, considerando os demais produtos cobertos mantidos no mesmo grupo financeiro.
Liquidez diária não significa saldo de conta
O BTG permite localizar CDBs de liquidez diária por meio dos filtros da área de renda fixa. A oferta depende da existência do produto no momento da aplicação, e as condições devem ser consultadas antes da confirmação.
Mesmo com liquidez diária, o investimento não deve ser tratado exatamente como dinheiro parado na conta corrente. Podem existir horários para resgate, dias de funcionamento e etapas até que o recurso volte ao saldo disponível.
Para despesas imediatas, como supermercado, transporte ou débito automático, a conta corrente continua sendo o espaço mais adequado. O CDB pode receber valores que não serão usados naquele mesmo dia, desde que seu prazo de resgate seja compatível com o objetivo.
Essa separação evita que o cliente invista todo o saldo e precise resgatar pequenas quantias continuamente. Também reduz o risco de uma conta ficar sem recursos para um pagamento agendado.
Reserva e consumo não devem disputar o mesmo dinheiro
Uma aplicação de curto prazo pode atender a diferentes finalidades. Parte do dinheiro pode estar destinada a uma viagem, ao pagamento de um imposto, à manutenção do carro ou à reserva para imprevistos. Esses valores não deveriam ser considerados disponíveis para aumentar o padrão de consumo.
Quando a fatura ultrapassa o planejado, resgatar a reserva parece uma solução simples. O problema aparece quando isso se repete. O investimento deixa de proteger o orçamento e passa a financiar compras que deveriam caber na renda mensal.
Uma organização mais segura mantém um saldo para as despesas do mês, uma pequena margem para imprevistos imediatos e investimentos separados por objetivo. O aplicativo facilita a movimentação, mas cabe ao cliente decidir quais recursos podem atravessar a ponte entre a área de investimentos e a conta.
Benefícios do cartão não devem comandar a carteira
O relacionamento com investimentos pode influenciar ofertas, atendimento e acesso a determinados cartões do BTG, conforme a categoria e as condições vigentes. Alguns produtos também podem utilizar investimentos elegíveis na composição de limites específicos.
Isso não significa que o cliente deva escolher CDBs apenas para alcançar um cartão ou preservar benefícios. A aplicação precisa ser adequada ao prazo, ao risco e ao objetivo financeiro. Uma taxa inferior, uma liquidez inadequada ou a concentração excessiva podem custar mais do que a recompensa obtida com o cartão.
Pontos, cashback, salas VIP e outros serviços só possuem valor quando são efetivamente utilizados. Transferir patrimônio apenas pela aparência premium do cartão pode colocar a decoração da carteira acima da estrutura financeira que deveria sustentá-la.
O que conferir antes de concentrar dinheiro no BTG
Antes de levar conta, cartão e investimentos para a mesma plataforma, o cliente deve avaliar:
- quais tarifas podem ser cobradas na conta e no cartão escolhido;
- se o cartão disponível atende ao perfil sem exigir gastos desnecessários;
- quais CDBs possuem liquidez compatível com cada objetivo;
- quanto do patrimônio ficará exposto ao mesmo emissor ou conglomerado;
- se os valores cobertos permanecem dentro dos limites do FGC;
- em quais horários e prazos o dinheiro pode ser resgatado;
- se existe saldo imediato fora dos investimentos para contas e emergências;
- se os benefícios do cartão realmente superam eventuais custos e exigências;
- se os mesmos produtos possuem condições melhores em outras instituições.
Centralizar deve facilitar, não prender
O BTG Banking pode fazer sentido para quem deseja acompanhar despesas e investimentos em um ecossistema integrado, mantendo acesso a conta, cartão e uma prateleira ampla de produtos financeiros.
A estrutura funciona melhor quando cada valor recebe uma função. O dinheiro do mês permanece disponível para pagamentos, enquanto os CDBs são escolhidos conforme prazo e necessidade de resgate. O cartão, por sua vez, concentra despesas que já cabem no orçamento, sem depender de retiradas frequentes da reserva.
Leia também:
Resgate seu Tesouro! 💰🕒 Declare investimentos lá fora com ajuda digital Receba rendimento extra no seu investimento🚀Concentrar tudo no mesmo banco não precisa significar manter todo o patrimônio em um único lugar. A organização melhora quando reduz telas e retrabalho, mas preserva diversificação e acesso alternativo ao dinheiro. O benefício do cartão pode completar essa estrutura, desde que não se transforme no arquiteto da carteira de investimentos.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!