Debênture incentivada tem FGC? Isenção de IR não elimina o risco de crédito
Benefício tributário pode aumentar a rentabilidade líquida, mas o investidor assume o risco da empresa emissora.
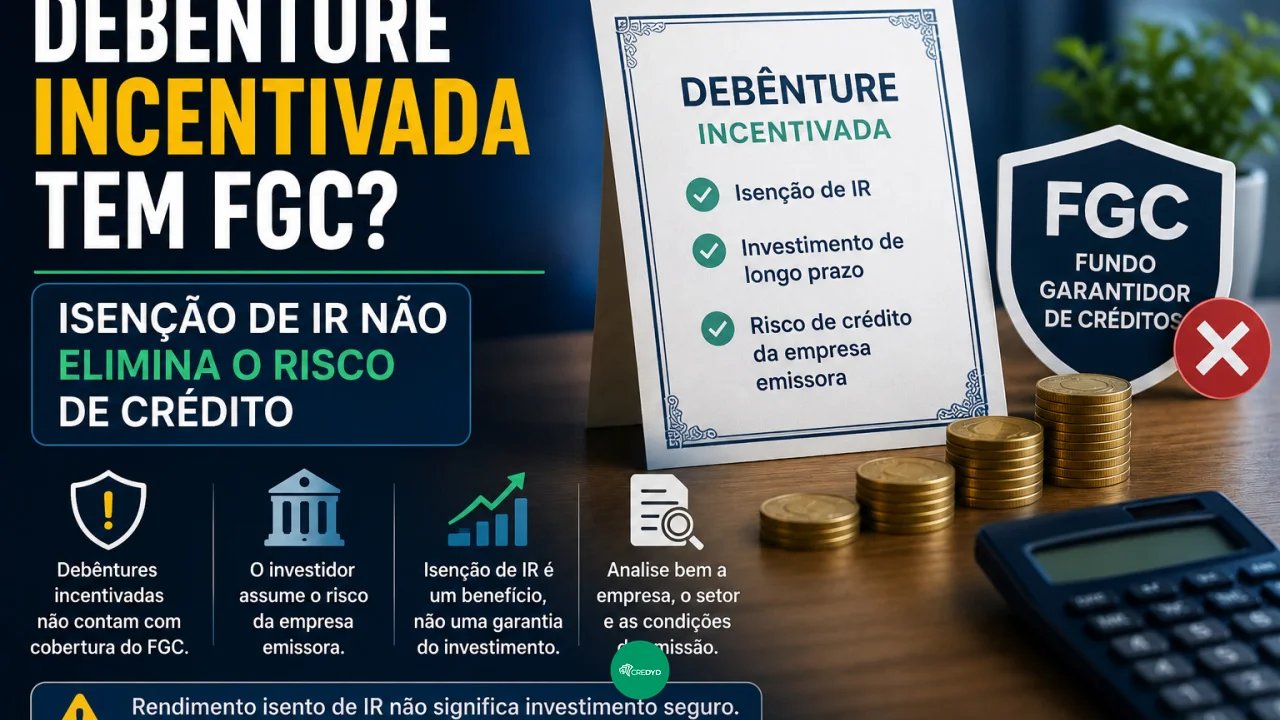
As debêntures incentivadas costumam chamar atenção porque permitem à pessoa física investir em títulos de renda fixa com isenção de Imposto de Renda sobre os rendimentos. Esse benefício, porém, não significa que a aplicação tenha a mesma proteção encontrada em produtos bancários como CDB, LCI ou LCA.
Você pode gostar:
Renda 121% do CDI no PicPay! Renda maior: CDB ou conta rende? Invista pouco em 2026!Debêntures não contam com cobertura do Fundo Garantidor de Créditos (FGC). Ao comprar esse título, o investidor está, na prática, emprestando dinheiro diretamente para uma empresa e passa a assumir o risco de ela não conseguir cumprir as obrigações previstas na emissão.
Por isso, olhar apenas para uma taxa como IPCA + 7% ao ano ou para a ausência de IR pode levar a uma comparação incompleta. É necessário avaliar também a empresa emissora, as garantias da operação, o prazo e a possibilidade de vender o papel antes do vencimento.
Debênture incentivada não tem garantia do FGC
O FGC protege determinados depósitos e instrumentos emitidos por instituições financeiras associadas, como CDB, RDB, LCI e LCA, observados os limites estabelecidos pelo fundo.
Debêntures estão fora dessa cobertura.
Isso ocorre porque uma debênture é um título de dívida emitido por uma empresa. Ao comprar o papel, o investidor se torna credor da companhia nas condições definidas na escritura da emissão.
Imagine uma empresa de energia que precise captar recursos para ampliar uma linha de transmissão. Em vez de buscar todo o dinheiro em um banco, ela pode emitir debêntures e captar diretamente com investidores.
Quem compra esses títulos entrega recursos à companhia em troca de uma remuneração e da promessa de receber o capital nas condições estabelecidas.
Se a empresa enfrentar dificuldades financeiras e não conseguir pagar, não existe um mecanismo pelo qual o FGC simplesmente devolva ao investidor até R$ 250 mil, como pode ocorrer com produtos elegíveis emitidos por uma instituição financeira em liquidação.
Por que a debênture incentivada é isenta de IR?
As debêntures incentivadas foram criadas para ajudar a financiar projetos considerados prioritários, especialmente na área de infraestrutura.
A legislação oferece tratamento tributário favorecido como forma de tornar esses títulos mais atrativos para investidores. Para pessoas físicas, os rendimentos das debêntures incentivadas enquadradas nas regras da Lei nº 12.431 são isentos de Imposto de Renda.
Isso pode representar uma diferença importante na rentabilidade líquida.
Se dois investimentos apresentassem o mesmo rendimento bruto, mas um deles tivesse cobrança de IR e o outro fosse uma debênture incentivada isenta, o segundo poderia entregar maior retorno líquido.
Entretanto, essa comparação só faz sentido quando os demais fatores também são analisados.
O incentivo fiscal não funciona como uma garantia de pagamento e também não significa que o governo esteja assumindo a dívida da empresa.
O benefício existe porque os recursos captados são direcionados a projetos que atendem às condições previstas na legislação. O risco de crédito continua ligado à companhia responsável pela emissão.
O que acontece se a empresa não pagar?
O principal risco é o chamado risco de crédito: a possibilidade de a empresa não conseguir pagar juros ou devolver o principal conforme combinado.
O impacto sobre o investidor depende das condições da emissão e da situação financeira da companhia.
As debêntures podem oferecer diferentes níveis de garantia. Existem emissões com garantia real, em que determinados bens são vinculados à operação, e outras com garantia flutuante, quirografária ou subordinada.
Essas classificações influenciam a posição do debenturista caso a empresa enfrente uma situação grave, como recuperação judicial ou falência.
Uma debênture com garantia não deve ser confundida, porém, com um investimento protegido contra qualquer perda. A existência de garantias pode melhorar a posição do credor, mas sua execução pode envolver procedimentos, prazos e incertezas.
Nas emissões distribuídas ao público também existe o agente fiduciário, responsável por representar os interesses dos debenturistas e acompanhar o cumprimento das obrigações previstas na emissão.
Antes de investir, portanto, é importante consultar as características específicas daquele papel em vez de considerar todas as debêntures equivalentes.
Vender antes do vencimento também pode gerar perda
O risco não aparece apenas quando a empresa deixa de pagar.
Debêntures podem ser negociadas no mercado secundário, mas geralmente possuem liquidez menor do que investimentos muito populares.
Quem precisa recuperar o dinheiro antes do vencimento pode encontrar poucos compradores ou ter de aceitar um preço inferior ao esperado.
Além disso, o valor do título pode variar conforme as taxas de juros do mercado e a percepção de risco da empresa.
Suponha que um investidor compre uma debênture pagando IPCA mais uma taxa fixa. Algum tempo depois, novas emissões semelhantes passam a oferecer taxas significativamente maiores. A debênture antiga pode precisar ser negociada por um preço menor para continuar atraente.
Se o investidor permanecer até o vencimento e a empresa cumprir todas as obrigações, essas oscilações intermediárias podem ter importância menor. Mas para quem pretende vender antecipadamente, o preço de mercado merece atenção.
Isenção de IR deve ser apenas parte da decisão
A ausência do Imposto de Renda é uma vantagem relevante, mas não deveria ser o único critério para escolher uma debênture incentivada.
Antes da aplicação, é importante observar quem é a empresa emissora, sua situação financeira, o prazo do título, a remuneração prometida, as garantias existentes e as condições para negociação antes do vencimento.
Também vale comparar o investimento com alternativas de risco diferente.
Um CDB protegido pelo FGC e uma debênture incentivada podem aparecer lado a lado em uma plataforma de investimentos, mas não representam exatamente o mesmo tipo de risco. Uma rentabilidade maior pode ser justamente a compensação exigida pelo mercado para assumir uma exposição maior.
A conclusão prática é que debênture incentivada não tem FGC. A isenção de IR pode melhorar o retorno líquido para a pessoa física, mas não elimina o risco de crédito da empresa nem os riscos de mercado e liquidez.
Leia também:
Resolva já: Recebimento do FGC após falecimento Declare investimentos lá fora com ajuda digital Decida melhor, invista com a Suno!Quanto mais atraente parecer a taxa oferecida, mais importante é entender por que aquela companhia está pagando esse rendimento e quais proteções efetivamente acompanham o título.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!