FGC paga os juros do CDB até a quebra do banco? Entenda o que entra na garantia
Proteção considera principal e rendimentos acumulados até a intervenção ou liquidação, sempre dentro do limite aplicável
Quando um banco quebra e o CDB estava protegido pelo Fundo Garantidor de Créditos, muita gente imagina que receberá apenas o valor originalmente aplicado. Outra dúvida comum aparece no extremo oposto: acreditar que o FGC continuará pagando os juros contratados até a data em que o investimento deveria vencer.
Você pode gostar:
Renda maior: CDB ou conta rende? Invista com sucesso agora! Hora certa: sacar da poupançaNenhuma das duas interpretações está correta.
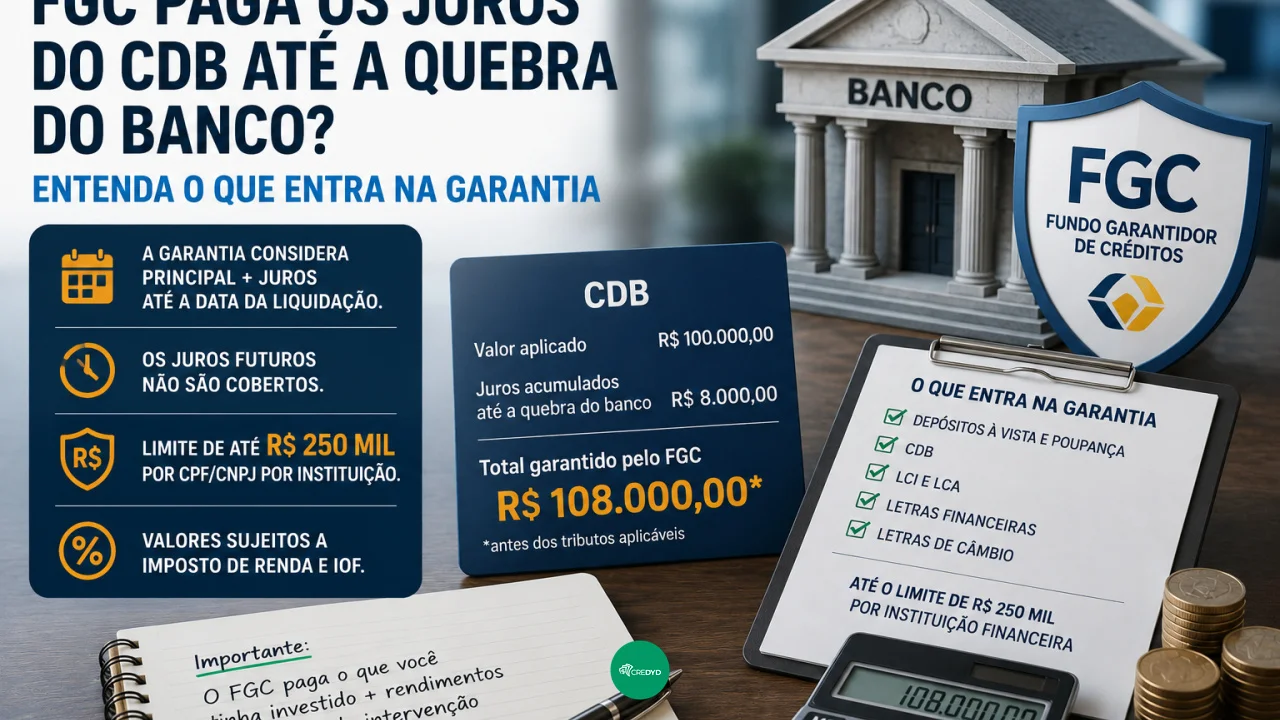
Para um CDB coberto, o valor considerado pela garantia inclui o principal investido e os rendimentos acumulados até a data em que é decretada a intervenção ou liquidação da instituição financeira.
A partir desse momento, os juros previstos no contrato deixam de continuar correndo para efeito da cobertura do FGC.
Portanto, se um CDB que venceria daqui a dois anos estiver em um banco liquidado hoje, o investidor não recebe antecipadamente todos os juros que teria até o vencimento. A conta é interrompida na data do regime especial.
O rendimento acumulado entra na cobertura
Imagine que uma pessoa tenha aplicado R$ 100 mil em um CDB.
No dia em que o banco entra em liquidação, o investimento já acumulou R$ 8 mil em rendimentos.
Para fins da garantia, o saldo considerado será de R$ 108 mil, antes da incidência dos tributos aplicáveis.
Ou seja, o FGC não volta ao valor original de R$ 100 mil ignorando tudo que o investimento rendeu até aquele momento.
A lógica é considerar a posição financeira existente na data em que a instituição deixa de operar normalmente.
Isso vale mesmo quando o CDB ainda estava longe do vencimento.
O FGC não paga juros futuros
Agora imagine o mesmo investimento, mas com vencimento previsto para três anos depois.
O contrato dizia que o CDB renderia determinada porcentagem do CDI até o vencimento. Se o banco é liquidado no meio do caminho, essa remuneração futura não continua sendo acumulada para aumentar a garantia.
O cálculo para na data da intervenção ou liquidação.
Por isso, existe uma diferença entre o rendimento que já foi incorporado ao investimento e aquilo que o investidor esperava ganhar futuramente.
A garantia protege o saldo existente naquele momento, respeitando seus limites. Ela não substitui o banco para cumprir todo o contrato até a data originalmente acordada.
Os juros também contam dentro dos R$ 250 mil
Este é um dos pontos mais importantes.
O limite ordinário do FGC é de até R$ 250 mil por CPF ou CNPJ contra uma mesma instituição financeira ou instituições pertencentes ao mesmo conglomerado.
Esse teto considera principal e rendimentos juntos.
Imagine alguém que tenha aplicado exatamente R$ 250 mil em um único CDB.
Se, até a liquidação, o investimento tiver acumulado R$ 15 mil de rendimento, o saldo será de R$ 265 mil.
A garantia ordinária não passa automaticamente para R$ 265 mil apenas porque os R$ 250 mil originais estavam dentro do teto.
O limite continua sendo R$ 250 mil.
Isso explica por que investidores mais conservadores costumam deixar alguma margem abaixo do teto quando pretendem manter uma aplicação por bastante tempo. Os juros acumulados também ocupam espaço dentro da cobertura.
Ter vários CDBs no mesmo banco não multiplica a proteção
O limite também não é aplicado separadamente a cada título.
Suponha que uma pessoa possua três CDBs da mesma instituição:
- R$ 100 mil em um título;
- R$ 80 mil em outro;
- R$ 70 mil em um terceiro.
Mesmo sem considerar rendimentos, já existem R$ 250 mil contra o mesmo banco.
Se os três acumularem juros, a soma poderá ultrapassar o limite garantido.
A situação também exige atenção quando aplicações são feitas em bancos diferentes que pertencem ao mesmo conglomerado financeiro. Nesses casos, os créditos podem ser agregados para a aplicação do limite.
Por isso, diversificar entre vários CDBs não significa necessariamente diversificar a proteção se todos estiverem concentrados no mesmo grupo financeiro.
E o Imposto de Renda?
Receber o pagamento pelo FGC não elimina os tributos que seriam aplicáveis ao rendimento.
Quando o investimento é tributável, como normalmente ocorre com CDBs, o Imposto de Renda continua sendo calculado conforme as regras correspondentes.
Também pode existir IOF sobre o rendimento quando a aplicação possui prazo inferior a 30 dias.
Imagine um CDB com saldo garantido de R$ 120 mil, dos quais R$ 10 mil representam rendimento.
O investidor não deve presumir que receberá necessariamente os R$ 120 mil líquidos na conta. Os impostos devidos sobre a rentabilidade podem ser descontados durante o procedimento.
A cobertura define o crédito reconhecido. O valor líquido recebido pode ser menor por causa da tributação.
E se o saldo passar dos R$ 250 mil?
A parcela excedente não é coberta pela garantia ordinária do FGC.
Imagine que o saldo total, incluindo juros até a liquidação, seja de R$ 280 mil.
O FGC observará seu limite de cobertura. A diferença que ficou acima desse teto permanece como crédito contra a instituição em liquidação.
Isso não significa necessariamente que o dinheiro excedente esteja definitivamente perdido, mas sua recuperação passa a depender do processo de liquidação e dos recursos disponíveis para pagamento dos credores.
O investidor deixa de contar com a proteção rápida proporcionada pelo fundo naquela parcela.
O pagamento também não acontece no instante da quebra
Existe ainda uma etapa operacional.
Depois que o Banco Central decreta a liquidação, o liquidante precisa reunir e encaminhar ao FGC a relação de credores e os respectivos valores.
Somente depois dessas informações é que o fundo consegue liberar o procedimento para solicitação da garantia.
Por isso, pode existir um intervalo entre a liquidação do banco e a disponibilidade do pagamento.
Quando o processo é aberto, o investidor normalmente precisa utilizar os canais oficiais do FGC, validar seus dados e indicar uma conta de sua titularidade.
A proteção deve ser calculada antes de investir
O FGC é uma camada importante de segurança para quem aplica em CDB, mas funciona melhor quando o investidor entende como o limite é calculado.
Deixar exatamente R$ 250 mil aplicados e ignorar os rendimentos futuros pode fazer o saldo ultrapassar a garantia com o tempo.
A conta mais prudente considera quanto existe hoje e quanto o investimento pode acumular até o período em que se pretende mantê-lo.
Se o banco entrar em liquidação antes do vencimento, o FGC considera principal e rendimentos acumulados até aquela data. Os juros futuros deixam de entrar na conta, e tudo continua sujeito ao teto de cobertura e aos impostos aplicáveis.
Leia também:
Invista Já! Lucro Garantido Declare investimentos lá fora com ajuda digital Proteja seu dinheiro com IPCA+!A proteção, portanto, não garante apenas aquilo que foi depositado. Mas também não promete entregar todo o rendimento que o CDB produziria se chegasse normalmente ao vencimento.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!