NuInvest integrado ao Nubank: o que muda para quem investia pela antiga corretora
Investimentos passam a ficar no app do banco.
A integração da NuInvest ao aplicativo do Nubank mudou a rotina de quem usava a antiga corretora separadamente para aplicar, acompanhar carteira, consultar produtos e movimentar investimentos. A NuInvest continua sendo a corretora do Nubank, mas a experiência foi concentrada no app principal, dentro da área de investimentos.
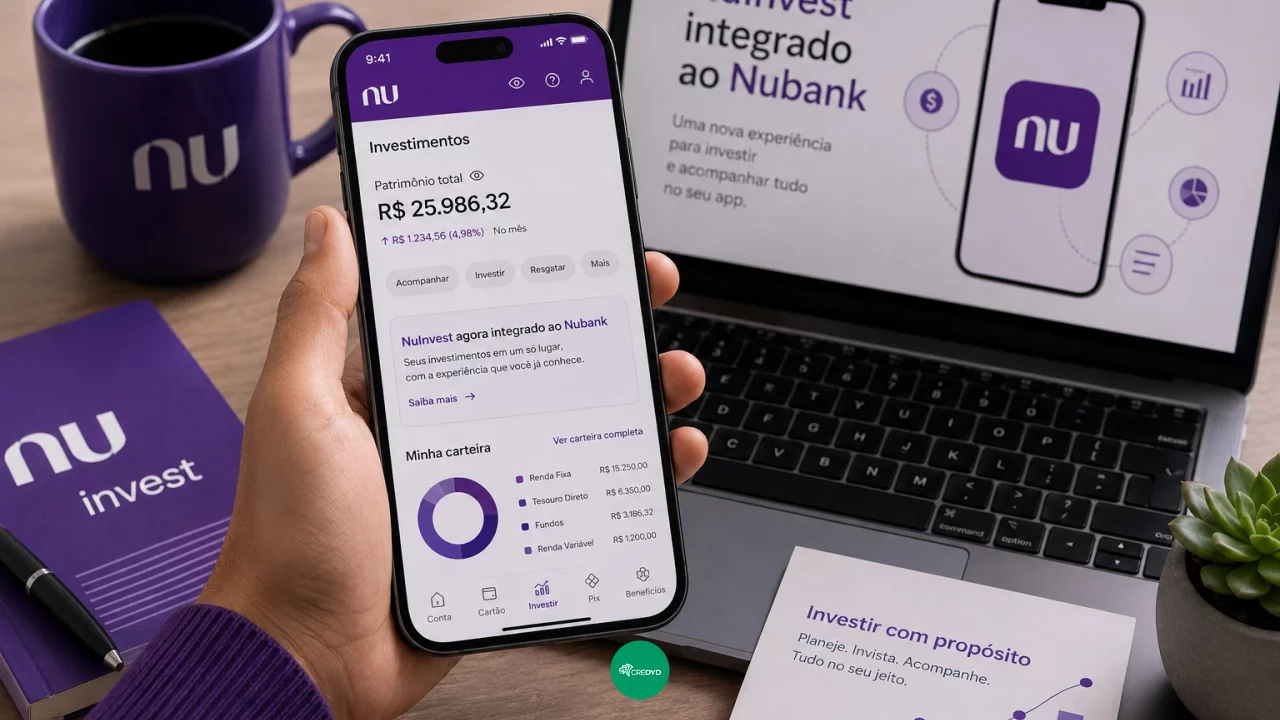
Para o investidor, a mudança mais visível está no acesso. Em vez de abrir uma plataforma separada para ver aplicações, o cliente passa a consultar seus investimentos no mesmo aplicativo em que acompanha conta, cartão, Caixinhas, pagamentos e demais serviços financeiros do Nubank. A proposta é simplificar a jornada, reduzir etapas e reunir a vida financeira em um único ambiente digital.
Essa integração pode facilitar a consulta de carteira e o acompanhamento de produtos como renda fixa, Tesouro Direto, fundos de investimento e renda variável, quando disponíveis ao cliente. Ao mesmo tempo, exige cuidado. Investir pelo mesmo app usado no dia a dia pode tornar aplicações e resgates mais rápidos, mas rapidez não deve substituir análise de objetivo, risco e liquidez.
O que mudou para quem usava a NuInvest
Quem investia pela NuInvest separadamente passou a encontrar a experiência de investimentos dentro do aplicativo do Nubank. A mudança não significa que a corretora deixou de existir. A NuInvest continua sendo a estrutura responsável pela corretagem dentro do grupo, mas o acesso do cliente ficou integrado ao app do banco.
Na prática, o investidor deixa de alternar entre aplicativo bancário e aplicativo de corretora para acompanhar parte da carteira. A área de investimentos do Nubank concentra informações de saldo aplicado, produtos disponíveis, acompanhamento de rentabilidade e movimentações, conforme os ativos que o cliente possui e os recursos liberados para seu perfil.
Essa integração pode ser positiva para quem busca simplicidade. Um investidor iniciante, por exemplo, pode se sentir mais confortável ao acompanhar renda fixa, Tesouro Direto ou fundos em um app que já usa no cotidiano. Para quem tinha hábito de usar a NuInvest como corretora mais completa, a adaptação pode exigir atenção à nova navegação, menus, notificações e documentos.
O essencial é entender que a mudança é de experiência e acesso. A carteira precisa ser acompanhada com o mesmo cuidado de antes.
Consulta da carteira fica mais próxima da rotina financeira
Ao reunir investimentos no app do Nubank, a consulta da carteira passa a ficar mais próxima da rotina financeira diária. O cliente pode olhar conta, cartão e investimentos no mesmo ambiente, o que ajuda a ter uma visão mais integrada do dinheiro.
Essa integração pode facilitar perguntas simples, mas importantes. Quanto está em reserva de emergência? Quanto está investido para médio prazo? Há dinheiro parado na conta que deveria estar aplicado? Algum investimento está vencendo? A carteira está concentrada demais em um produto?
O risco é confundir saldo disponível com investimento. Dinheiro na conta e dinheiro aplicado têm funções diferentes. Um CDB com liquidez diária pode ser usado para reserva, mas um título com vencimento mais longo, um fundo com prazo de resgate ou um ativo de renda variável não devem ser tratados como dinheiro imediato.
Por isso, a consulta pelo app ajuda, mas a organização depende do investidor. O aplicativo mostra informações. A decisão de resgatar, manter ou aplicar precisa respeitar objetivo, prazo e tolerância a risco.
Renda fixa e Tesouro Direto exigem atenção ao prazo
Produtos de renda fixa costumam ser associados a segurança, mas não são todos iguais. CDBs, LCIs, LCAs e outros títulos podem ter liquidez, prazos, emissores, garantias e regras diferentes. O investidor deve conferir rentabilidade, vencimento, carência, possibilidade de resgate antecipado e cobertura do FGC quando aplicável.
No Tesouro Direto, o cuidado principal é entender que nem todo título é indicado para qualquer prazo. Tesouro Selic costuma ser mais usado para reserva e objetivos de curto prazo, enquanto títulos atrelados à inflação ou prefixados podem oscilar mais antes do vencimento. Se o investidor resgata antes da data final, pode receber valor diferente do esperado, dependendo das condições de mercado.
Dentro do app, a compra pode parecer simples. Mas a simplicidade operacional não elimina o risco de escolher produto inadequado. Antes de aplicar, o cliente deve revisar para que aquele dinheiro será usado e quando poderá precisar dele.
Investimento bom não é apenas o que rende mais. É o que combina com prazo, liquidez e objetivo.
Fundos e renda variável pedem leitura ainda maior
Fundos de investimento também podem estar disponíveis no app do Nubank. Eles reúnem recursos de vários investidores e seguem uma estratégia definida em regulamento. Podem investir em renda fixa, ações, multimercados, crédito privado, ativos internacionais ou outros mercados, conforme a política do fundo.
Antes de aplicar, o investidor deve ler informações sobre risco, taxa de administração, eventual taxa de performance, prazo de resgate, histórico e composição da carteira. Um fundo pode ter bom desempenho em determinado período e ter queda em outro. Rentabilidade passada não garante resultado futuro.
Na renda variável, a atenção precisa ser ainda maior. Ações, BDRs, ETFs e outros ativos negociados em bolsa podem oscilar diariamente. O acesso pelo app facilita a compra, mas também pode estimular decisões impulsivas diante de notícias, notificações ou movimentos de curto prazo.
Quem investia pela antiga NuInvest e agora acessa tudo pelo Nubank deve manter a disciplina. A integração melhora conveniência, mas não transforma produtos de risco em aplicações simples.
Notificações não devem virar gatilho de decisão
Aplicativos financeiros costumam enviar notificações sobre oportunidades, vencimentos, movimentações, novidades e produtos disponíveis. Essas mensagens podem ser úteis quando lembram o investidor de revisar a carteira ou acompanhar um evento importante.
O problema aparece quando a notificação vira gatilho para aplicar ou resgatar sem planejamento. Uma oferta de produto, uma queda de mercado, uma alta forte ou um alerta de rentabilidade não devem decidir sozinhos o destino do dinheiro.
O investidor deve usar notificações como lembretes, não como recomendação automática. Antes de agir, precisa conferir se o produto combina com seu perfil, se o dinheiro tem prazo definido, se há liquidez suficiente e se a aplicação não compromete a reserva de emergência.
Com investimentos dentro do mesmo app usado para pagamentos e cartão, a fronteira entre gestão cotidiana e decisão de longo prazo pode ficar mais curta. Justamente por isso, vale criar uma regra pessoal: movimentação de investimento só depois de revisar objetivo e prazo.
Informes de rendimento continuam importantes
A integração da NuInvest ao app do Nubank não elimina a necessidade de guardar e consultar documentos. Informes de rendimento, notas de corretagem, extratos, comprovantes de aplicação, resgate e posição de carteira continuam importantes para Imposto de Renda, controle patrimonial e contestação de informações.
Investidores que têm renda fixa, fundos, Tesouro Direto ou renda variável devem acompanhar os documentos disponibilizados pela instituição. No caso de operações em bolsa, notas de corretagem e informações de negociação são especialmente relevantes para apuração e declaração.
O erro comum é tratar o app como única memória financeira. O aplicativo ajuda a consultar, mas o investidor precisa manter organização própria, especialmente perto do período de declaração do Imposto de Renda.
Quem migrou da antiga experiência da NuInvest para o app do Nubank deve se familiarizar com o local onde esses documentos ficam disponíveis e revisar se as informações da carteira aparecem corretamente.
Resgates e aplicações precisam respeitar liquidez
Um dos maiores cuidados na nova experiência é evitar resgates ou aplicações por impulso. Como tudo está no mesmo aplicativo, o investidor pode se sentir tentado a resgatar uma aplicação para cobrir gasto do cartão, completar saldo da conta ou aproveitar uma compra. Também pode aplicar dinheiro que deveria ficar disponível para contas próximas.
Liquidez é a capacidade de transformar investimento em dinheiro sem perda relevante e dentro do prazo necessário. Uma aplicação com liquidez diária pode servir para necessidades de curto prazo. Um produto com vencimento longo, carência ou oscilação de mercado pode não ser adequado para dinheiro que será usado em breve.
Antes de resgatar, o investidor deve perguntar se está desfazendo uma estratégia por necessidade real ou por desorganização temporária. Antes de aplicar, deve verificar se aquela quantia não será necessária para aluguel, fatura, impostos, emergência ou despesas do mês.
Investir pelo app é simples. Planejar o uso do dinheiro continua sendo a parte mais importante.
Integração facilita, mas não substitui estratégia
A integração da NuInvest ao aplicativo do Nubank tende a facilitar a vida de quem quer acompanhar investimentos em um só ambiente. O cliente pode acessar carteira, consultar produtos e movimentar aplicações sem alternar entre app bancário e corretora separada.
Para investidores iniciantes, isso pode reduzir atrito e aproximar investimentos da rotina financeira. Para investidores mais experientes, pode simplificar acompanhamento, desde que a nova navegação ofereça os recursos necessários para consulta, documentos e operação.
O ponto principal é não confundir conveniência com recomendação. O fato de um produto aparecer no app não significa que ele seja adequado para todos. Renda fixa, Tesouro Direto, fundos e renda variável têm riscos, prazos e objetivos diferentes.
Leia também:
FGC protege seu investimento! Taxa zero! Invista no Tesouro Direto Invista em criptos com ETFs!A antiga NuInvest integrada ao Nubank muda a experiência, mas não muda a lógica básica de investir bem. O dinheiro precisa ter finalidade, prazo, liquidez e risco compatíveis com o perfil do investidor. O app pode concentrar o acesso. A estratégia continua sendo responsabilidade de quem aplica.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!