Tesouro Direto pelo Nubank pode dar prejuízo no resgate antecipado?
A possibilidade de retirar o dinheiro antes do vencimento não garante o recebimento da taxa exibida no momento da compra, principalmente nos títulos Prefixados e IPCA+.
Comprar um título do Tesouro Direto pelo aplicativo do Nubank pode transmitir a sensação de que o investimento terá um rendimento previsível até o momento do resgate. Afinal, a plataforma apresenta a taxa disponível, a data de vencimento e uma projeção do valor que poderá ser acumulado.
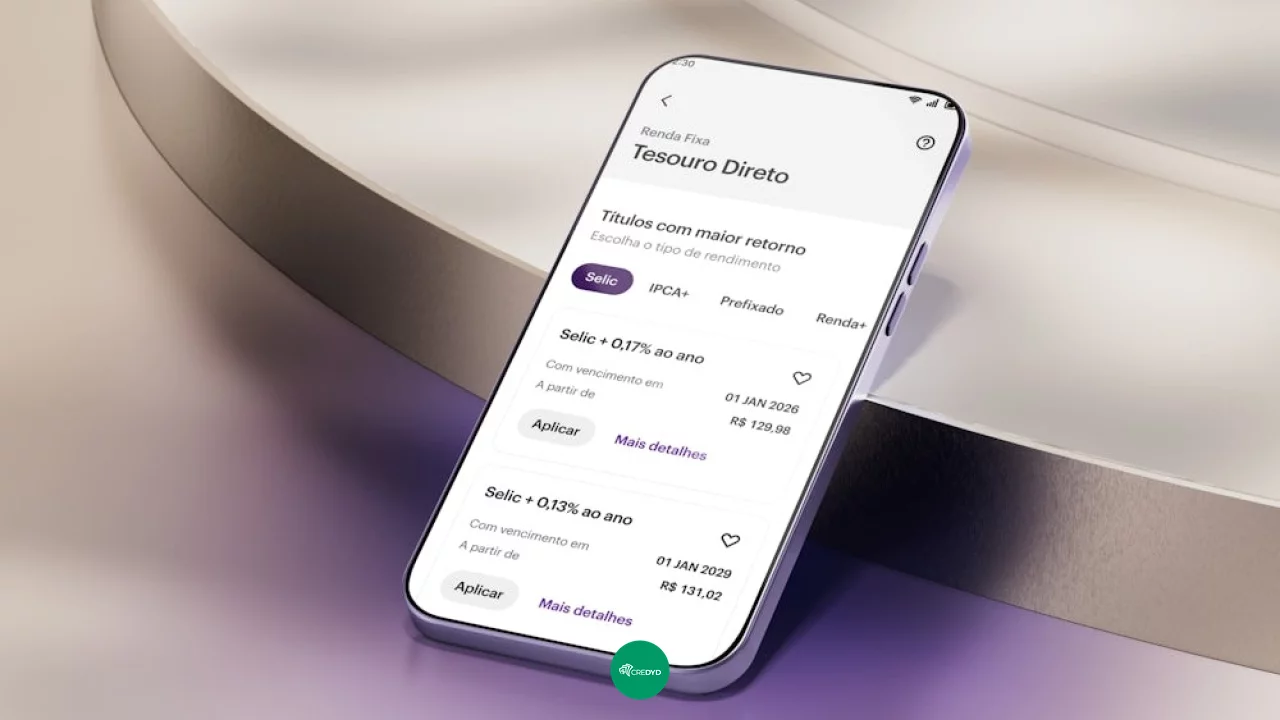
Essa previsão, porém, considera principalmente a permanência no título até a data contratada. Quando o investidor solicita a venda antecipada, o Tesouro Nacional recompra o papel pelo preço de mercado daquele momento. Dependendo das condições econômicas, esse preço pode estar acima ou abaixo do valor esperado, fazendo com que o resultado seja menor do que a taxa inicialmente apresentada e, em determinadas situações, até inferior ao total aplicado.
O Nubank funciona como a instituição por meio da qual o cliente acessa e acompanha o investimento. As regras de precificação e recompra, entretanto, pertencem ao Tesouro Direto e são as mesmas aplicáveis aos títulos adquiridos por outras instituições.
A taxa contratada vale integralmente no vencimento
Ao comprar um Tesouro Prefixado com rendimento de determinado percentual ao ano, o investidor consegue saber quanto receberá no vencimento, desde que mantenha o papel até essa data. No Tesouro IPCA+, a lógica é semelhante, mas o rendimento combina a inflação medida pelo IPCA com uma taxa real definida na compra.
Essas condições não representam uma promessa de que o saldo crescerá de maneira linear todos os dias. Ao longo do investimento, o preço do título é atualizado conforme as taxas praticadas no mercado, processo conhecido como marcação a mercado.
Se os juros oferecidos pelos novos títulos aumentam, o papel comprado anteriormente por uma taxa menor perde atratividade. Para que alguém aceite adquiri-lo, seu preço precisa cair. Caso o investidor venda nesse momento, poderá receber menos do que imaginava.
O movimento contrário também pode ocorrer. Se as taxas de mercado caem, um título antigo que oferece rendimento maior se torna mais valorizado e pode ser vendido com ganho superior ao acumulado normalmente até aquele dia. Portanto, a marcação a mercado pode produzir tanto valorização quanto desvalorização.
Prefixado e IPCA+ podem oscilar bastante antes do prazo
A oscilação tende a ser mais perceptível nos títulos Prefixados e IPCA+, especialmente quando o vencimento está distante. Quanto maior o prazo restante, maior costuma ser a sensibilidade do preço às mudanças nas taxas de juros.
Um Tesouro IPCA+ com vencimento daqui a quinze anos, por exemplo, pode apresentar valorização relevante em determinado período e queda expressiva em outro, mesmo que a inflação continue sendo incorporada à estrutura do título.
Isso não significa necessariamente que o investimento deixou de cumprir sua proposta. Se o título for mantido até o vencimento, o investidor receberá a remuneração contratada, observadas a tributação e as condições do produto. A perda se torna efetiva quando a venda ocorre durante uma fase desfavorável.
Por essa razão, escolher um título longo apenas porque sua taxa exibida parece superior pode ser inadequado quando existe possibilidade de precisar do dinheiro nos próximos meses ou anos.
Tesouro Selic costuma oscilar menos, mas não é totalmente imóvel
O Tesouro Selic acompanha a taxa básica de juros e possui variação de preço normalmente muito menor do que a encontrada nos títulos Prefixados e IPCA+. Por essa característica, costuma ser utilizado para objetivos de curto prazo e para parte da reserva de emergência.
Mesmo assim, o Tesouro Selic tradicional também está sujeito à marcação a mercado. Em condições normais, suas oscilações costumam ser pequenas e o saldo tende a crescer de forma mais estável, mas resgates muito próximos da aplicação podem sofrer influência da diferença entre preços de compra e venda, além da tributação.
O investidor também precisa verificar qual produto efetivamente aparece no aplicativo, pois o Tesouro Direto passou a incluir novos títulos e soluções com regras próprias. Não é seguro presumir que todos os papéis associados à Selic funcionem de maneira idêntica apenas porque possuem o mesmo indicador como referência.
Liquidez diária não significa rentabilidade garantida em qualquer data
Os títulos tradicionais do Tesouro Direto possuem liquidez, permitindo que o cliente solicite a venda antecipada. O valor recebido, contudo, será calculado pelo preço de mercado usado na recompra.
A liquidez resolve a possibilidade operacional de sair do investimento, mas não elimina o risco de preço. Esse é um ponto importante para iniciantes, porque “poder resgatar” e “poder resgatar sem perda” são afirmações diferentes.
Pedidos feitos fora do horário normal, em fins de semana ou feriados podem ser processados no próximo dia útil, usando os preços aplicáveis naquele momento. Isso também significa que o valor visualizado antes da solicitação pode sofrer alguma alteração até a execução.
Impostos reduzem o valor líquido do resgate
O Imposto de Renda incide sobre o rendimento e segue a tabela regressiva da renda fixa. Quanto menor o período entre a aplicação e o resgate, maior tende a ser a alíquota, começando em 22,5% para investimentos mantidos por até 180 dias e chegando a 15% depois de 720 dias.
Se o dinheiro for retirado antes de completar 30 dias, também pode haver incidência de IOF regressivo sobre o rendimento. A alíquota diminui diariamente até chegar a zero no trigésimo dia.
Dessa forma, mesmo quando o título apresenta valorização, o valor líquido pode ficar abaixo da expectativa criada pela taxa bruta mostrada na contratação. A comparação deve considerar preço de venda, impostos e eventuais custos aplicáveis, e não somente o percentual anual destacado no aplicativo.
Situações em que o resgate antecipado merece cautela
Antes de confirmar a venda pelo Nubank, o investidor deve analisar com atenção quando:
- o título Prefixado ou IPCA+ ainda está distante do vencimento;
- o saldo mostrado está abaixo do valor aplicado;
- as taxas de mercado subiram depois da compra;
- o dinheiro será retirado apenas para migrar para uma taxa aparentemente maior;
- a aplicação ainda não completou 30 dias;
- o objetivo financeiro continua compatível com a data do título;
- a venda será feita por impulso diante de uma oscilação temporária;
- o valor visualizado no aplicativo ainda não considera todos os impostos;
- o recurso pertence à reserva de emergência e foi aplicado em um título longo;
- existe possibilidade de aguardar uma condição mais adequada ou o vencimento.
O prazo do título deve acompanhar o prazo do objetivo
A melhor proteção contra uma venda desfavorável costuma aparecer antes da aplicação. O investidor precisa definir quando pretende usar o dinheiro e escolher um título compatível com essa data.
Recursos que podem ser necessários a qualquer momento pedem maior estabilidade e liquidez. Já valores destinados a aposentadoria, compra de imóvel no futuro ou outros projetos de longo prazo podem ser direcionados a títulos mais extensos, desde que o investidor aceite as oscilações intermediárias.
Leia também:
500k FGC em 2 CDBs do grupo! FGC protege seu investimento! Ações com rateio: a chance de aumentar seu lucro!O Tesouro Direto pelo Nubank pode apresentar prejuízo no resgate antecipado porque a taxa da compra não determina o preço de venda antes do vencimento. Escolher apenas o maior percentual exibido ignora a possibilidade de precisar sair em um momento ruim. A decisão mais segura é combinar rentabilidade, prazo e finalidade, tratando a taxa como parte da análise, e não como a única razão para investir.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!