Tesouro IPCA+ apareceu no vermelho: você perdeu dinheiro ou a taxa contratada continua valendo até o
Oscilações negativas no aplicativo refletem o preço de mercado do título; para quem permanece até o vencimento, a lógica da rentabilidade contratada é diferente
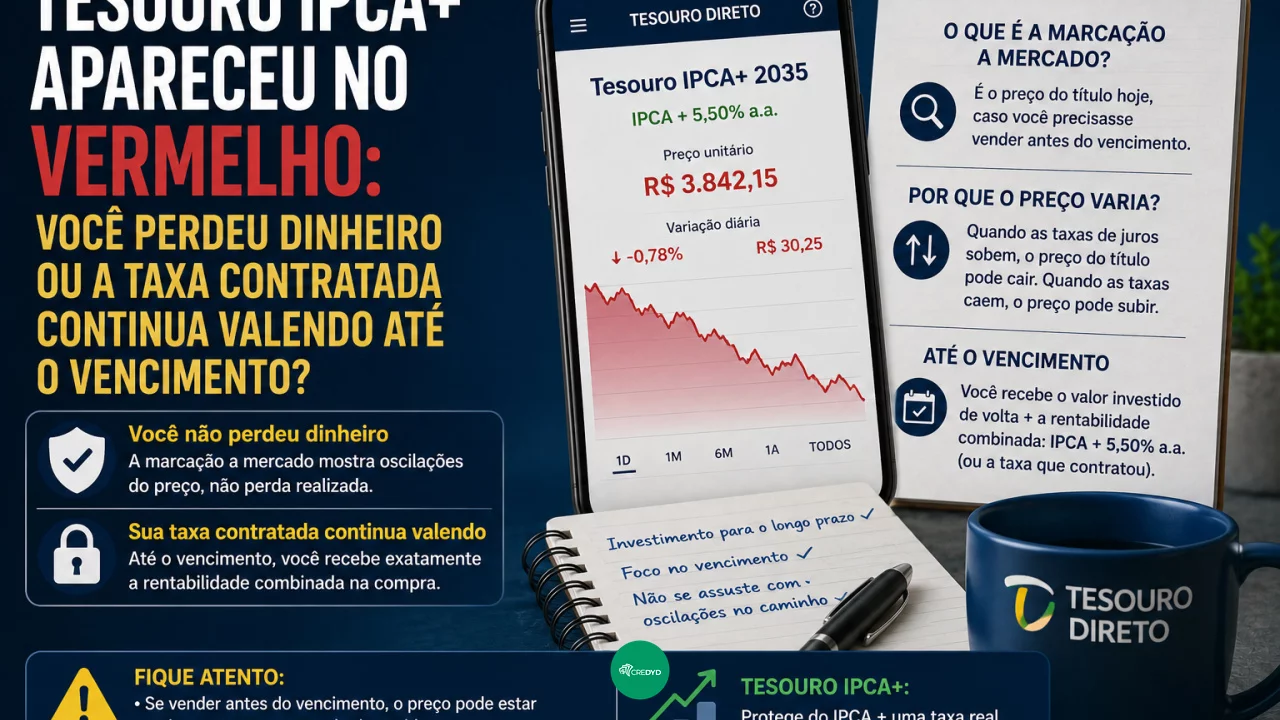
Comprar Tesouro IPCA+ e alguns dias depois encontrar rentabilidade negativa no aplicativo pode causar uma sensação estranha. Afinal, trata-se de um título público e o investidor pode ter contratado uma remuneração de IPCA mais uma taxa positiva. Como, então, o saldo consegue ficar menor?
Você pode gostar:
Descubra os indicadores top! Descubra o CDB no cartão de crédito! Descubra já: PGBL ou VGBL?A explicação está na marcação a mercado. Todos os dias, o título recebe um preço de acordo com as condições existentes naquele momento. Se as taxas oferecidas pelo mercado aumentam depois da compra, o preço do papel que já estava na carteira tende a cair.
Isso pode fazer o aplicativo mostrar uma perda temporária. Mas existe uma diferença fundamental entre observar quanto o título vale hoje e efetivamente vendê-lo por esse preço.
Para quem mantém um Tesouro IPCA+ até seu vencimento, as oscilações intermediárias não modificam da mesma maneira a rentabilidade contratada na compra.
Por que o Tesouro IPCA+ pode ficar negativo?
O Tesouro IPCA+ combina a variação da inflação com uma taxa de juros real definida no momento da compra.
Imagine que uma pessoa compre um título oferecendo IPCA + 6% ao ano.
Algumas semanas depois, títulos equivalentes passam a ser negociados a IPCA + 7% ao ano.
Um novo investidor consegue, naquele momento, contratar uma remuneração maior. Para que o título antigo, que paga somente IPCA + 6%, continue competitivo, seu preço precisa cair.
É essa relação que produz parte das oscilações observadas no extrato.
Quando as taxas de mercado sobem, os preços dos títulos tendem a cair. Quando as taxas diminuem, acontece o contrário: títulos contratados anteriormente com taxas maiores podem se valorizar.
Quanto mais distante estiver o vencimento, maior pode ser a sensibilidade do preço a essas mudanças.
Ver um número vermelho não significa necessariamente ter realizado prejuízo
Suponha que alguém invista R$ 10 mil e, algumas semanas depois, veja o saldo marcado em R$ 9.700.
Os R$ 300 de diferença indicam aproximadamente quanto o mercado está atribuindo naquele momento à posição do investidor, considerando as condições de negociação atuais.
Se ele decidir vender o título naquele dia, essa marcação passa a ter consequência concreta. A recompra antecipada é feita pelo valor de mercado e a rentabilidade obtida pode ficar abaixo daquela imaginada na contratação.
Se o investidor não vende, porém, a situação é diferente.
Ele continua possuindo o título e pode mantê-lo até o vencimento. A oscilação diária continua aparecendo durante esse caminho, podendo ficar negativa ou positiva diversas vezes.
Por isso, existe uma diferença entre perda marcada no extrato e perda realizada por uma venda antecipada.
E a taxa contratada na compra?
Quando o investidor mantém o Tesouro IPCA+ até o vencimento, recebe a remuneração correspondente às condições contratadas na aquisição, respeitando o funcionamento do título, impostos e demais custos aplicáveis.
É justamente essa característica que permite separar o investimento em duas perspectivas.
A primeira é a de quem compra um título compatível com determinado objetivo e pretende carregá-lo até o vencimento.
A segunda é a de quem pode precisar vender antes.
Para o primeiro investidor, as oscilações intermediárias podem ter pouca importância prática. Para o segundo, a marcação a mercado passa a ser muito relevante porque determina quanto receberá na venda antecipada.
Isso explica por que o vencimento deveria ser analisado antes da compra, e não somente depois que o título ficou vermelho.
Vender antes pode gerar perda ou ganho adicional
A marcação a mercado não produz apenas resultados negativos.
Imagine agora que o investidor tenha comprado Tesouro IPCA+ a IPCA + 7% e, algum tempo depois, o mercado passe a oferecer títulos semelhantes a IPCA + 5,5%.
O papel antigo ficou relativamente mais atraente porque possui uma taxa maior. Seu preço pode subir.
Se a pessoa vender naquele momento, poderá obter uma rentabilidade superior à trajetória que vinha imaginando.
O movimento contrário também é possível.
É justamente por isso que o Tesouro IPCA+ não funciona como uma conta em que o saldo cresce de maneira perfeitamente linear todos os dias.
Seu preço varia enquanto o título é negociado antes do vencimento.
Quanto maior o prazo, maior pode ser a oscilação
Títulos muito longos costumam reagir de maneira mais intensa às mudanças nas taxas de mercado.
Isso acontece porque uma alteração na remuneração exigida pelos investidores produz efeitos durante muitos anos futuros.
Por esse motivo, alguém que compra um Tesouro IPCA+ com vencimento distante e pretende utilizar o dinheiro em dois ou três anos pode enfrentar uma situação desconfortável.
No momento em que precisar resgatar, o título pode estar valendo mais do que o esperado, mas também pode estar atravessando uma desvalorização.
A liquidez diária permite solicitar a venda antecipada, mas liquidez não significa garantia de rentabilidade positiva em qualquer data.
O dinheiro pode ser acessado. A questão é por qual preço o título estará sendo negociado naquele momento.
Reserva de emergência não combina bem com essa incerteza
É justamente por causa dessa oscilação que um Tesouro IPCA+ longo normalmente exige um objetivo coerente com seu vencimento.
Se o dinheiro será usado para uma necessidade que pode surgir a qualquer momento, depender da venda antecipada aumenta o risco de precisar resgatar justamente durante uma queda.
Já para um objetivo planejado para uma data próxima ao vencimento, como complementar recursos para aposentadoria ou outro projeto de longo prazo, a lógica pode ser diferente.
O título passa a ser utilizado pela característica para a qual foi contratado: proteger o poder de compra em relação à inflação e acrescentar uma taxa real definida na aquisição.
O vermelho importa principalmente quando o plano muda
Ver o Tesouro IPCA+ negativo não deve ser ignorado, mas também não significa automaticamente que o investimento deu errado.
A pergunta mais importante é por que aquele título foi comprado.
Se o dinheiro continua destinado ao objetivo original e o investidor pretende permanecer até o vencimento, a oscilação diária pode ser apenas parte do caminho.
Se surgiu necessidade de sacar antes, então o preço atual passa a importar imediatamente e uma eventual queda pode se transformar em perda efetiva.
A marcação a mercado funciona como uma etiqueta atualizada diariamente mostrando quanto outra pessoa pagaria pelo título naquele momento. Enquanto o investidor não vende, essa etiqueta pode continuar mudando.
Leia também:
Reserva imediata: Tesouro Direto com liquidez Invista Já! Lucro Garantido Pagamento FGC: última chance!No Tesouro IPCA+, portanto, o número vermelho na tela e o resultado final do investimento não são necessariamente a mesma coisa. O vencimento escolhido e a necessidade de vender antes dele é que ajudam a determinar qual dos dois números realmente importa.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!