Plano de saúde com coparticipação: quando pagar parte das consultas realmente reduz a mensalidade
Mensalidade menor pode compensar para quem usa pouco o plano, mas frequência de consultas e terapias muda completamente a conta anual.
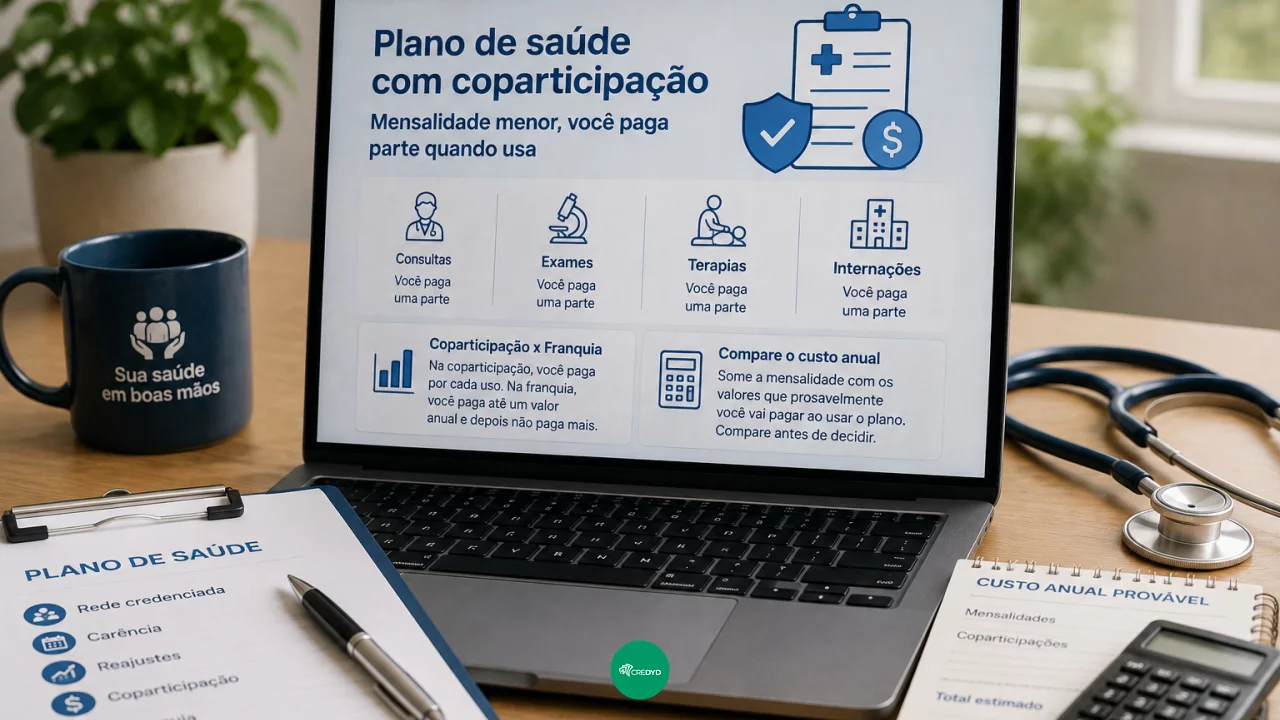
Um plano de saúde com coparticipação costuma chamar atenção pelo preço mensal. Em comparação com uma opção semelhante sem esse mecanismo, a mensalidade pode ser menor porque o beneficiário assume uma parcela adicional do custo quando utiliza determinados serviços.
Você pode gostar:
Suas vantagens em contratar plano PME Economize agora! Plano de saúde fam. ou individ. - qual mais barato? Troque plano Amil sem carênciaEssa economia, porém, não deveria ser calculada olhando apenas para o boleto do primeiro mês.
Quem faz consultas frequentes, realiza exames regularmente ou precisa de terapias contínuas pode terminar pagando mensalidade mais coparticipações durante todo o ano. Dependendo do contrato e do padrão de utilização, o custo total pode se aproximar ou até superar o de uma alternativa com mensalidade maior e menor cobrança pelo uso.
Coparticipação adiciona custo quando o plano é utilizado
Nesse modelo, o beneficiário continua pagando uma mensalidade fixa.
Além dela, determinados atendimentos geram cobrança adicional conforme as regras previstas no contrato. Isso pode incluir consultas, exames, sessões de fisioterapia, psicologia e outras terapias.
A forma de cálculo varia entre produtos. Uma operadora pode trabalhar com valor fixo por consulta, enquanto outra pode estabelecer um percentual ou outra metodologia permitida.
Por isso, duas propostas anunciadas como “plano com coparticipação” podem produzir gastos bastante diferentes para o mesmo paciente.
Antes da contratação, é necessário descobrir quanto custa efetivamente usar o plano, e não apenas quanto custa mantê-lo ativo.
Consultas e exames podem acumular cobranças pequenas
Uma coparticipação de valor aparentemente baixo pode parecer irrelevante quando analisada isoladamente.
O cenário muda ao longo de doze meses.
Uma pessoa que consulta clínico, cardiologista e dermatologista, realiza exames laboratoriais e faz exames de imagem pode somar diversas cobranças adicionais em um único período.
Para alguém saudável que utiliza o plano poucas vezes ao ano, esse modelo pode continuar vantajoso porque a economia mensal se repete todos os meses e as cobranças por utilização são ocasionais.
O perfil de uso é o que transforma a mensalidade reduzida em economia real ou apenas em uma parte do custo escondida para depois.
Terapias frequentes exigem ainda mais atenção
Coparticipação merece análise especial quando existe tratamento contínuo.
Fisioterapia, psicoterapia, fonoaudiologia, terapia ocupacional e outros acompanhamentos podem envolver várias sessões ao longo do mês.
Mesmo uma cobrança moderada por utilização pode ganhar peso quando multiplicada por quatro, oito ou mais sessões mensais.
O consumidor precisa verificar exatamente como o contrato trata essas terapias e qual será a participação financeira em cada atendimento.
Escolher o plano apenas porque custa R$ 150 menos por mês pode ser uma falsa economia se o tratamento habitual acrescentar R$ 300 ou R$ 400 em coparticipações regularmente.
Internações dependem das regras do contrato
A existência de coparticipação também pode alcançar outros tipos de atendimento, conforme a estrutura do produto contratado.
Por isso, o consumidor deve conferir especificamente como internações, procedimentos de maior complexidade e atendimentos hospitalares aparecem nas condições gerais.
A ANS possui regras para impedir que mecanismos financeiros se transformem em barreiras de acesso, mas a regulamentação sobre coparticipação e franquia está passando por discussão técnica em 2026.
A Agência está avaliando justamente temas como limites por procedimento, tetos mensais e anuais e atendimentos que não poderiam receber esse tipo de cobrança.
Enquanto essas regras não são substituídas por uma nova regulamentação consolidada, o contrato continua sendo uma peça central para entender o custo efetivo.
Coparticipação não é a mesma coisa que franquia
Os dois mecanismos dividem parte do custo com o beneficiário, mas funcionam de maneiras diferentes.
Na coparticipação, existe normalmente uma cobrança vinculada à utilização de um serviço, como uma consulta ou exame.
Na franquia, o beneficiário assume gastos até determinado valor ou condição estabelecida antes de a cobertura financeira da operadora começar a funcionar conforme o contrato.
É uma lógica semelhante à franquia encontrada em outros tipos de seguro, embora aplicada às regras específicas da saúde suplementar.
Por isso, propostas com coparticipação e franquia não deveriam ser colocadas na mesma planilha como se fossem produtos idênticos.
Rede credenciada continua sendo parte do preço
Uma mensalidade mais baixa perde muito do valor se os médicos, hospitais e laboratórios de que o consumidor precisa não estiverem disponíveis na rede.
A ANS recomenda verificar a rede credenciada antes da contratação.
Também é importante conferir a abrangência geográfica. Existem produtos municipais, estaduais, por grupos de municípios ou estados e de cobertura nacional.
Para uma pessoa que viaja frequentemente ou mora em uma cidade e trabalha em outra, essa diferença pode pesar mais do que alguns reais de mensalidade.
O custo anual deve ser comparado entre produtos equivalentes em cobertura. Comparar um plano regional com rede pequena a outro nacional e mais amplo apenas pelo preço cria uma disputa desigual.
Carência não desaparece porque existe coparticipação
Contratar um plano mais barato com coparticipação não elimina as carências aplicáveis.
A ANS define limites máximos para determinados períodos e exige que as condições estejam descritas no contrato.
Durante a carência, alguns procedimentos ainda não estarão disponíveis conforme a cobertura contratada.
Portanto, uma pessoa que sabe que precisará utilizar determinado serviço logo depois da adesão deve verificar essa regra antes de decidir.
A coparticipação só passa a ser relevante financeiramente quando o atendimento está efetivamente coberto e disponível.
Reajuste também altera o cálculo ao longo do tempo
O preço anunciado na contratação não permanecerá necessariamente igual.
Planos podem sofrer reajuste anual e também aumento por mudança de faixa etária, conforme as regras aplicáveis.
Nos planos individuais e familiares, a ANS define o percentual máximo do reajuste anual. Nos contratos coletivos, a lógica é diferente e depende das regras correspondentes ao contrato e à carteira.
Por isso, comparar somente a mensalidade inicial é especialmente arriscado em uma contratação pensada para durar anos.
A coparticipação também precisa ser entendida dentro dessa evolução de custos.
Quem usa pouco tende a ter cenário mais favorável
Uma pessoa jovem, saudável e que procura o plano principalmente como proteção contra eventos inesperados pode encontrar vantagem em uma mensalidade menor com coparticipação.
Se fizer poucas consultas e exames durante o ano, a economia acumulada nas mensalidades pode superar com folga os valores adicionais pagos nos poucos atendimentos utilizados.
Já uma pessoa com doença crônica, acompanhamento médico frequente ou terapias contínuas precisa fazer uma simulação muito mais detalhada.
Nesse perfil, o plano é utilizado justamente todos os meses, fazendo com que a parcela variável deixe de ser eventual e passe a funcionar quase como uma segunda mensalidade.
Custo anual provável é a comparação que realmente importa
Imagine duas opções com a mesma rede e cobertura. Uma custa R$ 700 mensais sem coparticipação. Outra custa R$ 500, mas adiciona cobranças conforme a utilização.
A primeira começa o ano com custo previsível de R$ 8.400, antes dos reajustes. A segunda começa em R$ 6 mil, deixando uma diferença de R$ 2.400 para absorver as coparticipações.
Se o consumidor gastar R$ 800 adicionais durante o ano, a modalidade com coparticipação terá produzido economia. Se gastar R$ 3 mil, o resultado poderá se inverter.
É essa conta que deveria orientar a escolha.
Leia também:
Consulta marcada em 48h: ANS atendida? Evite reajuste! Planos de saúde mais baratos! Troque já! Sua saúde em primeiro lugar.Plano com coparticipação não é simplesmente plano barato. É um produto em que parte do custo sai da mensalidade e acompanha o uso. Para quem utiliza pouco, essa divisão pode funcionar muito bem. Para quem já sabe que vai atravessar a porta do consultório várias vezes por mês, a mensalidade menor pode ser apenas a primeira parcela de uma conta bem maior.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!