Plano individual pode ser cancelado por atraso? Veja a regra das duas mensalidades
Operadora precisa observar quantidade de mensalidades em aberto e regras de notificação antes de cancelar o plano.
Atrasar a mensalidade do plano de saúde pode gerar juros, multa e cobrança, mas não significa que o contrato individual ou familiar possa ser cancelado imediatamente. A regulamentação da Agência Nacional de Saúde Suplementar (ANS) estabelece condições específicas para a rescisão por inadimplência.
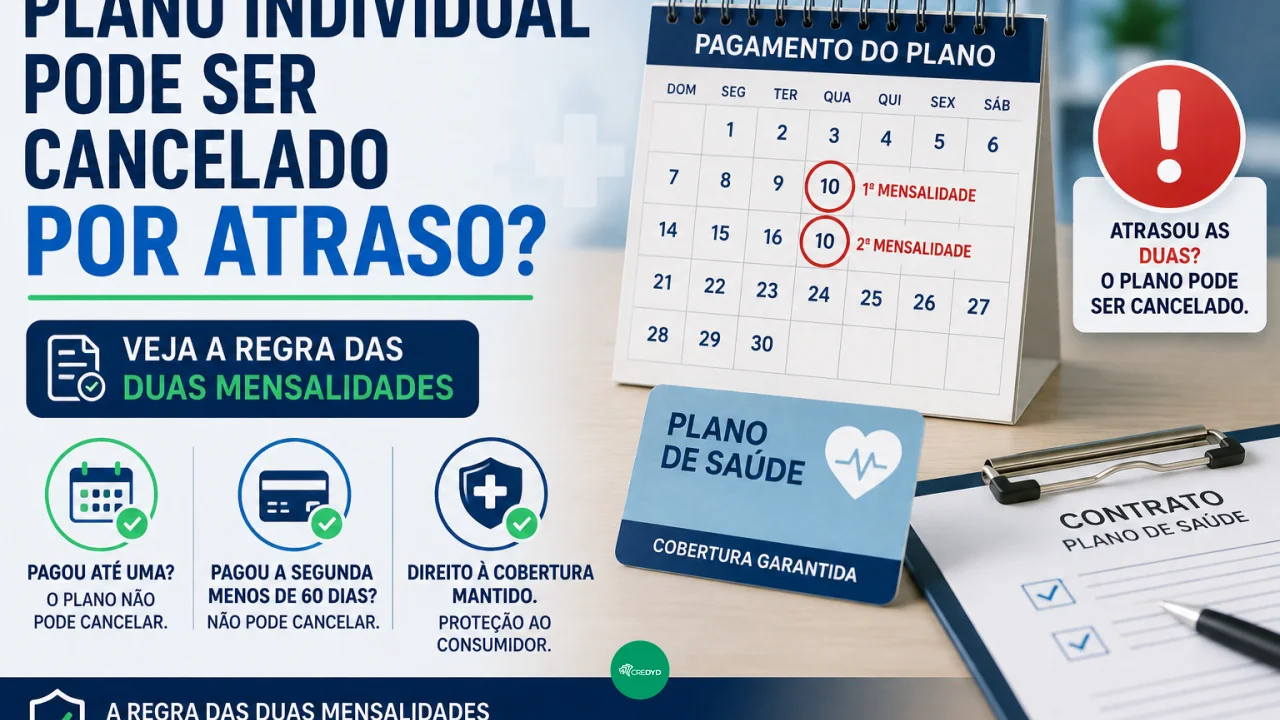
Atualmente, a operadora precisa considerar a existência de pelo menos duas mensalidades não pagas, consecutivas ou não, dentro de um período de 12 meses. Além disso, o consumidor deve ser previamente notificado e ter oportunidade de regularizar a dívida.
A regra merece atenção porque a lógica não é simplesmente contar 60 dias de atraso de um único boleto. Uma mensalidade isolada em aberto, mesmo que antiga, não é suficiente por si só para provocar o cancelamento por inadimplência.
Duas mensalidades precisam estar sem pagamento
Para que um plano individual ou familiar possa ser suspenso ou rescindido por inadimplência, devem existir pelo menos duas mensalidades não pagas no período de 12 meses.
Esses dois pagamentos em aberto não precisam ser consecutivos.
Imagine um beneficiário que deixou de pagar a mensalidade de março, mas manteve os pagamentos dos meses seguintes em dia. Se posteriormente também deixar de pagar uma mensalidade dentro dos 12 meses considerados, poderá passar a existir a condição necessária para uma eventual rescisão por inadimplência.
Já se apenas a mensalidade de março permanecer em aberto, não basta que ela complete 60, 70 ou 90 dias de atraso para que o plano seja automaticamente cancelado por esse motivo.
A dívida continua existindo e a operadora poderá cobrar os valores previstos no contrato, incluindo eventuais juros, multa e correção. A diferença é que o atraso de apenas uma mensalidade não atende à condição das duas mensalidades não pagas exigida para a rescisão.
Também não é permitido somar pequenos atrasos de contas que depois foram pagas. Se o consumidor costuma quitar a mensalidade dez dias depois do vencimento, por exemplo, esses dias não se acumulam ao longo do ano para formar um período de inadimplência capaz de justificar o cancelamento.
Operadora precisa avisar antes do cancelamento
Mesmo quando existem duas mensalidades em aberto, a exclusão ou rescisão não pode ocorrer sem que sejam observadas as regras de notificação.
A ANS determina que a operadora faça a notificação por inadimplência até o 50º dia do não pagamento como requisito para uma futura suspensão, exclusão ou rescisão unilateral motivada pela dívida.
Há uma possibilidade de a comunicação ocorrer depois desse período. Nesse caso, para que seja considerada válida para fins de cancelamento, a operadora precisa conceder ao beneficiário pelo menos dez dias, contados a partir da notificação, para quitar o débito.
A comunicação serve justamente para informar a situação ao consumidor e permitir que ele regularize o pagamento antes de perder o vínculo com o plano.
Receber um aviso de atraso, porém, não significa que o contrato já possa ser cancelado. A operadora pode entrar em contato desde o primeiro atraso, mas a rescisão somente pode avançar quando as demais condições previstas na regulamentação também estiverem presentes.
Por isso, quem recebe uma notificação deve verificar quais mensalidades constam como abertas, os respectivos vencimentos e o prazo apresentado para pagamento.
Pagar apenas uma das parcelas pode não resolver
Outro cuidado importante aparece quando já existem duas mensalidades não pagas e o consumidor recebe a notificação para regularização.
Nesse cenário, quitar apenas uma das parcelas pode não ser suficiente para impedir a rescisão. Para afastar a inadimplência que motivou a comunicação, o beneficiário deve pagar o total da dívida em aberto indicado pela operadora.
Isso não impede que exista negociação. A empresa pode, por decisão própria, aceitar parcelamento, redução ou outra forma de acordo para regularizar o débito.
O consumidor que não consegue pagar o valor integral deve procurar a operadora antes do término do prazo e verificar se existe alguma alternativa de negociação. É importante guardar os protocolos e comprovantes de qualquer acordo realizado.
Também convém conferir se não houve erro de baixa. Se uma mensalidade já foi paga, o comprovante pode ser apresentado para correção antes que o procedimento de cancelamento avance.
Plano não pode ser cancelado durante internação
Existe ainda uma proteção importante para situações de internação.
A operadora não pode suspender ou rescindir o contrato individual ou familiar enquanto o titular ou um dos dependentes estiver internado. A proteção alcança o grupo familiar durante o período da internação.
Isso não significa que a dívida seja perdoada. Os valores continuam podendo ser cobrados e, depois da alta, a operadora poderá adotar as providências permitidas pela regulamentação caso a inadimplência continue.
A regra busca evitar que o beneficiário perca a assistência justamente enquanto está recebendo tratamento hospitalar.
Depois da internação, entretanto, a situação financeira do contrato precisa ser regularizada para evitar que a operadora retome o procedimento de cobrança e eventual rescisão.
A regra é diferente nos planos coletivos
As condições descritas para planos individuais ou familiares não devem ser automaticamente aplicadas a qualquer plano empresarial ou coletivo por adesão.
Nos contratos coletivos em que uma empresa, associação ou outra pessoa jurídica é responsável pelo pagamento à operadora, as condições de rescisão por inadimplência são determinadas também pelo contrato e por regras próprias.
Por isso, é importante identificar primeiro qual é a modalidade do plano.
Para quem contratou diretamente um plano individual ou familiar, a conclusão prática é simples: um boleto atrasado não autoriza o cancelamento imediato. A operadora precisa observar a existência de duas mensalidades não pagas dentro de 12 meses e cumprir as exigências de notificação.
Leia também:
Economize com plano de saúde MEI! Cobertura até alta garantida! Descubra agora seus direitos aquiAo receber uma cobrança, o consumidor deve conferir os pagamentos realizados, guardar os comprovantes e procurar a operadora rapidamente caso identifique erro ou não consiga quitar o débito dentro do prazo informado.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!