Beneficiário do seguro de vida morreu antes do segurado: quem recebe o capital?
A resposta depende da forma como os beneficiários e suas cotas foram registrados na apólice.
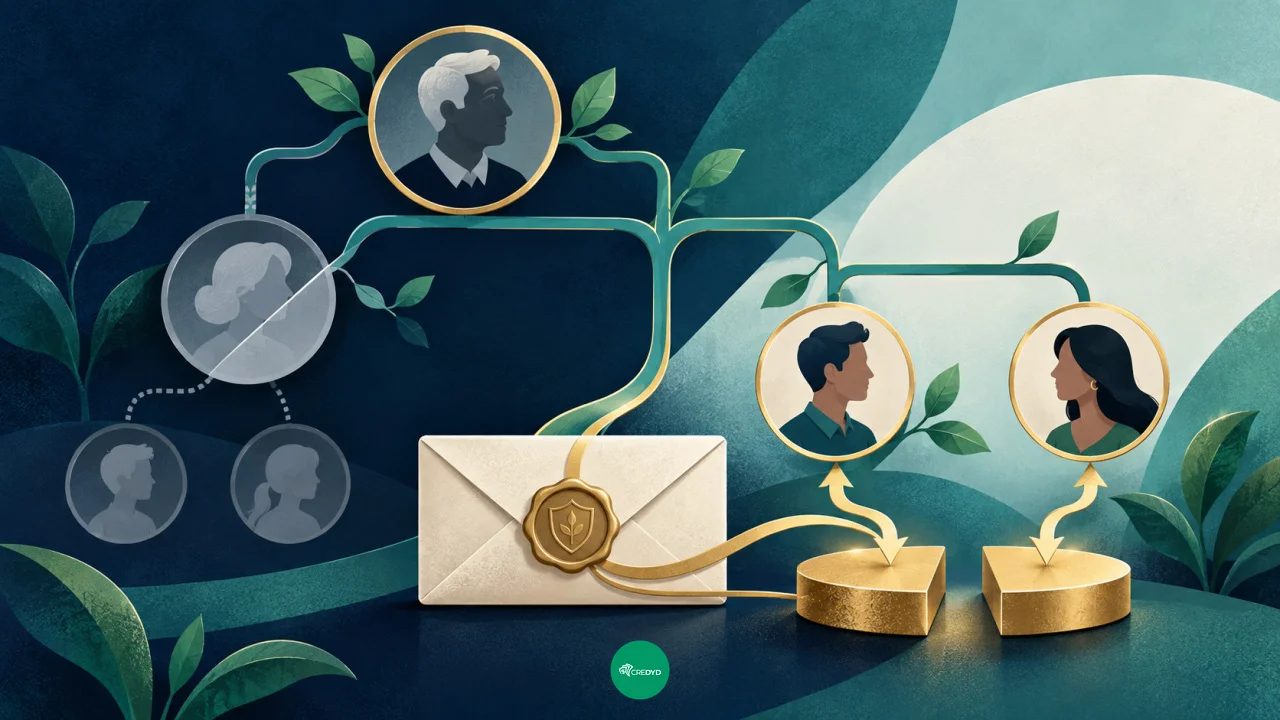
Se a pessoa indicada como beneficiária de um seguro de vida morre antes do segurado, a indicação deixa de produzir efeito para o sinistro que ocorre depois. O destino do capital depende do texto da apólice, de haver outros beneficiários e da existência de cotas expressamente fixadas. A Lei nº 15.040/2024, em vigor desde dezembro de 2025, prevê uma regra para a falta de indicação eficaz; uma decisão do Superior Tribunal de Justiça em 2026 também esclareceu como tratar a cota de beneficiário pré-morto quando o contrato separa parcelas.
Você pode gostar:
Proteja-se já! Seguro para carro alugado. Proteja sua moto agora! Seguro de vida online: fácil e rápido!Não se deve concluir automaticamente que a parte do beneficiário falecido vai para seus próprios herdeiros ou, em sentido contrário, que sempre será dividida entre os demais nomes da apólice. O STJ distinguiu a indicação conjunta sem cotas fixas da contratação com parcelas determinadas. A família precisa obter a apólice, o certificado e os documentos que mostram a data da morte de cada pessoa. Essa leitura evita aplicar uma regra geral a uma situação em que a vontade contratual foi mais específica.
A indicação perde eficácia quando o beneficiário morre primeiro
A lei considera ineficaz a indicação de beneficiário que morre antes da ocorrência do sinistro ou em caso de comoriência. Em outras palavras, a pessoa que não sobreviveu ao segurado não recebe diretamente o capital do sinistro posterior apenas porque seu nome continuava na apólice. A indicação precisa ser reavaliada com base no contrato e nas regras legais. Uma certidão de óbito do beneficiário pode ser necessária para que a seguradora identifique a situação e processe o pedido.
Quando não há beneficiário eficaz ou a indicação não prevalece, o artigo 115 da Lei do Contrato de Seguro prevê, como regra, metade do capital ao cônjuge, se houver, e o restante aos demais herdeiros do segurado. A própria lei contém hipóteses e qualificações, como a situação de companheiro em separação de fato. Portanto, “herdeiros” não significa necessariamente que o capital entra no inventário da mesma forma que um bem comum: a seguradora precisa aplicar a regra própria do seguro e identificar os beneficiários legais.
A apólice pode indicar um único beneficiário, vários beneficiários sem definir proporções ou cotas exatas para cada pessoa. Essa diferença se tornou especialmente relevante após julgamento do STJ publicado em fevereiro de 2026. A corte analisou um contrato com divisão expressa em cotas e concluiu que a parte destinada ao beneficiário que morreu antes do segurado não aumentava a parcela do beneficiário sobrevivente; ela era encaminhada aos herdeiros do segurado, conforme a vontade contratual e a regra aplicável.
Cotas fixas e indicação sem proporção produzem cenários diferentes
Se a apólice designa dois beneficiários com cinquenta por cento para cada um, e um morre antes do segurado, existe uma parcela claramente atribuída que não deve ser redistribuída como se a divisão nunca tivesse sido feita. No precedente do STJ, a cota do beneficiário pré-morto foi destinada aos herdeiros do segurado, não ao outro beneficiário indicado. A existência de uma cota escrita foi decisiva para preservar a divisão escolhida pelo segurado.
Se a indicação é conjunta e não estabelece cotas, o STJ ressalvou que a solução pode ser diferente: havendo premoriência de um beneficiário, o capital pode ser rateado entre os demais indicados que sobreviveram. Esse entendimento depende da redação da apólice e da vontade manifestada pelo segurado. A seguradora não deve presumir proporções iguais quando o documento estipula percentuais distintos, nem ignorar uma indicação atualizada depois da contratação.
Como pedir o pagamento sem criar disputa entre familiares
O requerente deve comunicar o sinistro à seguradora e pedir a lista de documentos necessária. Em geral, serão solicitados certidão de óbito do segurado, documento de identidade, apólice ou certificado e identificação dos beneficiários. Se alguém indicado faleceu antes do segurado, reúna também a certidão correspondente e a versão do contrato que define cotas. A seguradora deve informar qual cláusula ou regra legal usou para distribuir o capital, especialmente se houver mais de um grupo familiar interessado.
Peça a memória de cálculo da indenização: capital contratado, atualização, descontos permitidos e divisão por beneficiário. Se a seguradora propuser alterar uma cota, solicite explicação por escrito. A pessoa pode apontar a distinção entre indicação com cotas fixas e sem cotas, além de mencionar a regra legal, sem depender de uma conversa informal com corretor. Guarde protocolos e mensagens. Se a apólice não estiver disponível, o segurado ou representante pode solicitar cópia à seguradora ou ao estipulante do seguro coletivo.
Atualize os beneficiários durante a vigência
O segurado pode rever a indicação nos termos da apólice e da lei. Depois de casamento, separação, nascimento, falecimento ou mudança de intenção, confirme com a seguradora como registrar a alteração e quando ela passa a valer. Uma atualização informal em mensagem ou testamento pode não ter sido incorporada ao cadastro da apólice; peça comprovante de que o novo formulário foi aceito. A verificação periódica reduz a chance de os beneficiários discutirem uma escolha que já não corresponde à vontade atual.
Leia também:
Reduza juros com FGTS Proteção completa: seguro de vida Allianz! Proteja já sua bike high-tech! 🚲🔒Se a cobertura é coletiva oferecida por empresa ou associação, peça o certificado individual e as regras do estipulante. O nome do beneficiário pode ter sido registrado em formulário de adesão diferente da apólice principal. Confirme também se o capital muda com o tempo e se há coberturas adicionais. O seguro de vida não é necessariamente incluído na herança como um saldo bancário, mas a falta de indicação eficaz ativa regras legais de pagamento que a família deve considerar no planejamento sucessório.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!