Seguro fatura protegida Neon: quando a cobertura do cartão pode ajudar e quando não cobre
Proteção pode assumir dívidas do cartão em eventos cobertos, mas não funciona como garantia para qualquer dificuldade financeira.
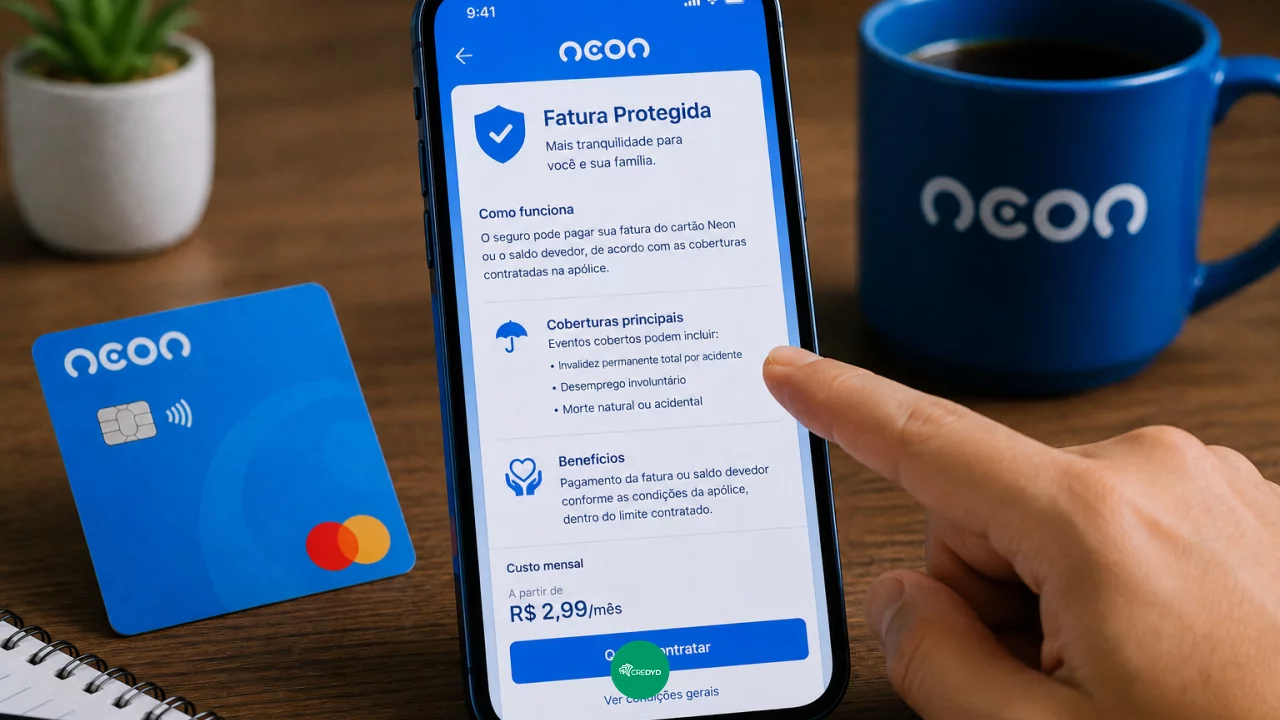
Receber uma oferta de Fatura Protegida dentro do aplicativo Neon pode parecer uma maneira simples de impedir que uma dívida do cartão se torne um problema diante de um imprevisto. A proposta do seguro é justamente proteger o pagamento da fatura ou do saldo devedor em determinadas situações previstas no contrato.
Você pode gostar:
Proteja-se com Bradesco Seguros Seguradora Confiável: Justos Seguros! Proteção total para sua renda!Isso não significa que qualquer impossibilidade de pagar o cartão acionará automaticamente a cobertura. Como acontece em outros seguros, existem eventos cobertos, limites de indenização, condições para utilização e exclusões.
Antes de aceitar a contratação em poucos cliques, o cliente precisa entender exatamente quais riscos está transferindo para a seguradora e quanto pagará por isso durante o período em que mantiver a proteção.
Fatura Protegida é um seguro associado ao cartão
A Neon apresenta o Fatura Protegida como o seguro do seu cartão de crédito. A finalidade é garantir o pagamento da fatura ou, em determinadas coberturas, de todo o saldo devedor do cartão.
O ponto central está na expressão “coberturas contratadas”. O seguro não elimina a responsabilidade pelo pagamento simplesmente porque a renda ficou apertada ou surgiu uma despesa inesperada.
É necessário que tenha acontecido um evento previsto na apólice e que todas as condições exigidas estejam atendidas.
O cliente pode consultar o contrato do seguro pelos canais disponibilizados pela Neon. Esse documento deve mostrar quais coberturas foram contratadas, valores máximos de indenização, vigência e regras de acionamento.
Indenização pode ter destinos diferentes
Dependendo do evento coberto, a indenização pode ser utilizada para pagar uma determinada fatura ou reduzir ou quitar o saldo devedor existente no cartão, respeitando os limites previstos na apólice.
Essa diferença importa porque saldo devedor pode incluir valores que ainda seriam cobrados em faturas futuras, como parcelas de compras já realizadas.
Não se deve presumir, entretanto, que qualquer dívida existente será integralmente quitada. A indenização possui limites e precisa seguir o evento que efetivamente ocorreu.
Se a cobertura contratada prevê pagamento até determinado valor, uma dívida superior continuará podendo deixar parcela remanescente sob responsabilidade do cliente ou do espólio, conforme a situação e as condições do contrato.
O custo precisa aparecer antes da confirmação
O Fatura Protegida é um serviço adicional e possui cobrança própria.
A Neon mantém uma orientação específica sobre como essa cobrança é realizada, e as condições apresentadas ao cliente devem ser conferidas antes da adesão. Não há um único preço público que possa ser aplicado indistintamente a todas as ofertas.
Por isso, a comparação mais útil não é apenas perguntar se a mensalidade parece pequena. É necessário multiplicar esse custo pelo período em que o seguro provavelmente será mantido e comparar o resultado com a cobertura oferecida.
Uma cobrança de poucos reais pode parecer quase invisível dentro da fatura, mas se torna uma despesa recorrente ao longo dos anos.
Exclusões determinam quando o seguro não funciona
Toda apólice possui situações que ficam fora da cobertura.
A Neon mantém uma área específica para explicar o que não é coberto pelo Fatura Protegida, e essa seção merece tanta atenção quanto a página que apresenta os benefícios.
Um evento parecido com uma situação coberta não necessariamente será indenizado se não atender às definições do contrato. Também podem existir carências, condições de elegibilidade, documentação obrigatória ou circunstâncias excluídas.
Isso impede que o seguro seja tratado como uma reserva automática para qualquer período de aperto financeiro.
Ter despesas maiores que a renda, perder o controle do cartão ou simplesmente decidir que não é possível pagar a próxima fatura não cria, por si só, direito à indenização.
Acionamento exige comprovar o evento
Quando acontece uma situação prevista na cobertura, o segurado precisa comunicar o sinistro e seguir o procedimento indicado pela Neon e pela seguradora responsável.
A análise costuma exigir documentos capazes de demonstrar o evento ocorrido e confirmar que ele se enquadra nas regras da apólice.
Depois do envio, a seguradora avalia as informações antes de reconhecer a indenização. Portanto, contratar o seguro não significa receber pagamento automaticamente após informar que houve um problema.
O cliente deve guardar o contrato e saber onde localizar os canais de acionamento antes de precisar utilizá-los. Em uma situação inesperada, descobrir todas as regras somente depois do evento pode tornar o processo mais confuso.
Seguro da fatura não substitui seguro de vida
Embora algumas coberturas possam estar relacionadas a eventos pessoais graves, Fatura Protegida e seguro de vida possuem finalidades diferentes.
O Fatura Protegida está ligado a uma obrigação específica: a dívida do cartão de crédito dentro dos limites contratados.
Um seguro de vida pode possuir estrutura mais ampla, com capital segurado destinado aos beneficiários ou ao próprio segurado em situações previstas na apólice. O dinheiro não precisa necessariamente estar vinculado à quitação de uma fatura específica.
Isso significa que possuir Fatura Protegida não deveria levar o cliente a concluir que toda a proteção financeira da família já está resolvida.
Da mesma forma, quem já possui seguro de vida pode avaliar se determinadas coberturas se sobrepõem e se ainda faz sentido pagar separadamente pela proteção da fatura.
Cartão sem anuidade não torna os adicionais gratuitos
O cartão de crédito Neon continua sendo divulgado sem anuidade, mas serviços opcionais vinculados a ele podem ter cobrança.
Essa distinção é importante porque uma conta ou cartão anunciado como gratuito pode reunir seguros, programas de cashback ou outros produtos contratados separadamente.
A adesão ao Fatura Protegida deve ser voluntária e analisada como uma contratação própria, não como requisito natural para manter o cartão.
Antes de aceitar qualquer adicional, o cliente deve observar mensalidade, vigência, possibilidade de cancelamento, coberturas e eventual existência de proteção semelhante em outro seguro que já possui.
Seguro ajuda quando protege um risco que realmente preocupa
O Fatura Protegida pode fazer sentido para quem utiliza regularmente o cartão, possui saldo relevante e considera importante reduzir o risco de deixar essa obrigação sem pagamento diante de determinados eventos previstos na apólice.
A utilidade diminui para quem utiliza pouco crédito, mantém uma reserva capaz de cobrir a fatura ou já possui proteção equivalente em outros seguros.
Também não é recomendável enxergar o produto como autorização para aumentar o limite utilizado. A cobertura não transforma uma dívida grande em dívida sem risco.
Leia também:
Proteja já sua bike high-tech! 🚲🔒 Seguro auto paga alagamento? 🚗💸 Beneficiário: indenização é rápida?O ponto de partida deve ser a própria apólice. Se o evento que mais preocupa o cliente está coberto, o limite é adequado e o custo cabe no orçamento, o seguro pode acrescentar uma camada de proteção. Se a contratação acontece apenas porque apareceu um botão conveniente ao lado da fatura, vale ler primeiro o que existe por trás dele. Seguro funciona melhor como rede para riscos definidos, não como uma nuvem genérica pairando sobre qualquer gasto feito no cartão.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!