Seguro para compras online: quando cartão ou conta digital já oferece proteção sem você perceber
Antes de contratar outra apólice, vale descobrir se cartão, bandeira ou banco já protegem parte das compras.
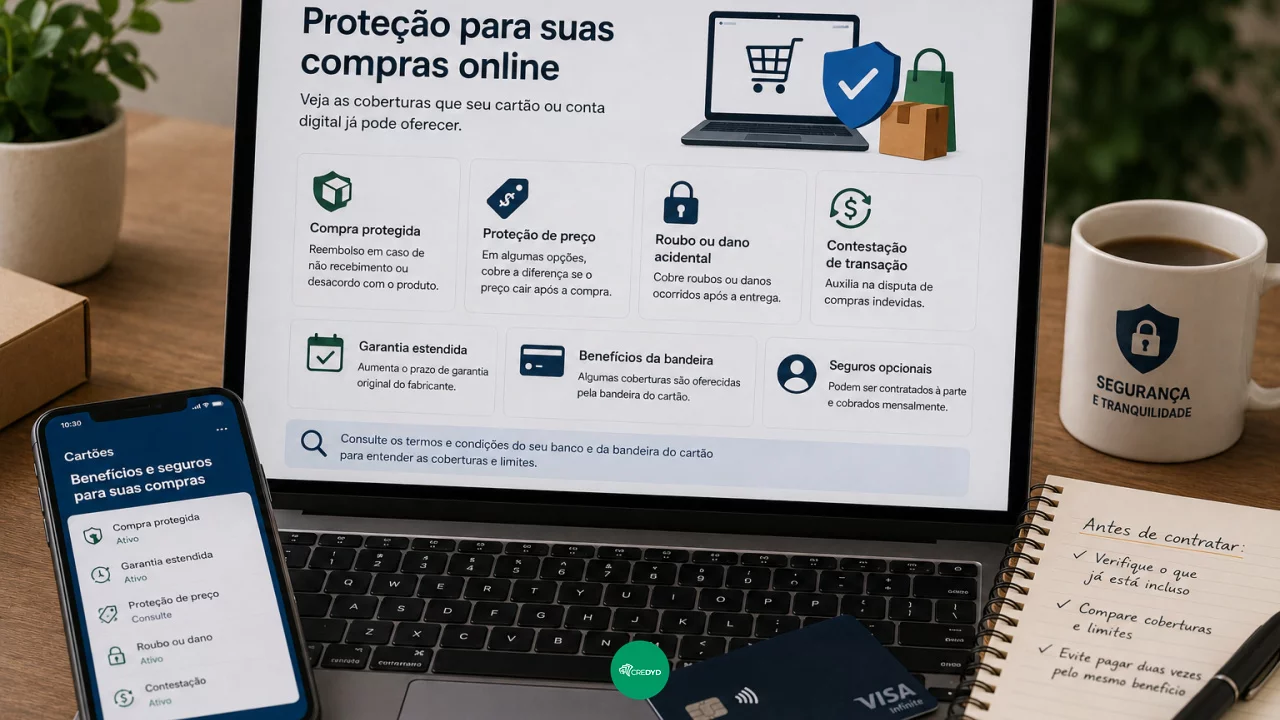
Comprar um celular, notebook ou eletrodoméstico pela internet costuma abrir uma nova pergunta na tela de pagamento: vale adicionar um seguro para proteger aquela compra?
Você pode gostar:
Proteja sua moto agora! Proteja seu PC Gamer agora! Proteção total para seu cartão!A resposta não depende apenas do preço oferecido pela loja. Alguns consumidores já possuem proteções vinculadas ao cartão utilizado, à bandeira ou a produtos contratados no banco e podem acabar pagando novamente por uma cobertura parecida.
Isso não significa que todo seguro oferecido separadamente seja desnecessário. As coberturas podem ter prazos, limites e riscos protegidos muito diferentes. O ponto é verificar primeiro aquilo que já existe antes de acrescentar mais uma cobrança mensal ou incluir outro seguro no carrinho.
Proteção de compra pode cobrir roubo ou dano depois da aquisição
Alguns cartões oferecem o chamado seguro ou benefício de proteção de compra.
Na Visa, por exemplo, cartões elegíveis podem contar com proteção contra roubo, furto qualificado ou dano acidental durante determinado período depois da compra, atualmente de até 90 dias conforme os termos do benefício.
A Elo também mantém Seguro Proteção de Compras para cartões elegíveis, com cobertura para situações como dano, roubo e furto dentro das condições previstas.
A compra normalmente precisa ter sido paga com o cartão que dá acesso ao benefício. Também existem produtos excluídos, limites de indenização e documentos necessários para abrir um sinistro.
Por isso, descobrir que existe “proteção de compra” é apenas o começo. É necessário abrir os termos e confirmar se aquele produto específico está protegido.
Garantia estendida pode já estar incluída no cartão
Outro benefício comum em algumas categorias é a garantia estendida.
Ela não funciona como seguro para roubo ou acidente. Sua finalidade é prolongar a proteção contra defeitos que já fariam parte da garantia original do fabricante, dentro das condições estabelecidas.
A Visa mantém atualmente Garantia Estendida Original em cartões elegíveis Gold, Signature e Infinite. Dependendo do produto e dos termos, o período adicional pode chegar a 12 meses.
A Elo também disponibiliza garantia estendida para cartões compatíveis.
Em geral, é preciso pagar integralmente a compra com o cartão elegível e guardar documentos como nota fiscal, fatura e garantia original.
Se o consumidor já possui esse benefício, contratar uma segunda garantia estendida na loja pode criar sobreposição. Isso não significa que as duas coberturas sejam necessariamente idênticas, mas exige comparar prazos, exclusões e limites antes de pagar novamente.
Proteção de preço ainda existe em alguns cartões
Algumas bandeiras também oferecem benefício relacionado à queda de preço.
Na Mastercard, por exemplo, o Mastercard Gold mantém atualmente Proteção de Preço em condições específicas. Se o consumidor compra um produto elegível e encontra o mesmo item mais barato dentro do prazo previsto, pode solicitar a diferença respeitando os limites do programa.
Esse benefício é bastante diferente de seguro contra roubo ou dano.
Ele protege uma situação comercial específica: pagar mais caro e encontrar depois uma oferta inferior.
Também não está presente automaticamente em qualquer Mastercard. Categoria, emissor, valor mínimo da compra, prazo para encontrar o preço menor e limites de reembolso fazem parte das condições.
Benefício da bandeira não é necessariamente benefício de todo cartão
Esse é um dos pontos mais importantes antes de contar com qualquer proteção.
Ter Visa, Mastercard ou Elo impresso no cartão não significa que todas as vantagens exibidas no site da bandeira estarão disponíveis naquele produto.
A própria Visa informa que disponibilidade e características podem variar conforme o emissor. A Mastercard também ressalta que a seleção de benefícios pode mudar de acordo com a instituição emissora.
Além disso, diferentes categorias possuem pacotes distintos.
Um cartão Gold pode oferecer determinada proteção enquanto outro produto da mesma bandeira apresenta um conjunto diferente.
Antes de comprar, o consumidor precisa identificar o nome completo do cartão e conferir os benefícios específicos daquela versão no aplicativo do banco, no site da bandeira ou nos termos disponibilizados pelo emissor.
Contestação de compra não é seguro
Existe outra proteção que costuma ser confundida com seguro: a contestação de transações.
Se uma compra aparece na fatura e o titular não a reconhece, ele pode entrar em contato com a instituição emissora para contestá-la. Também existem procedimentos relacionados a problemas específicos em transações com cartão.
Isso não significa que o banco assegura qualquer compra que tenha dado errado.
Uma fraude na qual alguém utilizou o cartão sem autorização é diferente de comprar conscientemente um produto e depois derrubá-lo no chão.
Da mesma forma, uma discussão comercial com uma loja não é automaticamente equivalente a uma transação fraudulenta.
Seguro, benefício da bandeira e contestação são mecanismos diferentes, mesmo que todos possam aparecer depois de uma compra problemática.
Conta digital pode esconder seguros opcionais já contratados
O consumidor também deve olhar além do cartão.
Bancos e contas digitais oferecem seguros para celular, carteira, cartão, compras ou vida que podem ter sido contratados pelo aplicativo e cobrados mensalmente.
Às vezes, a cobrança aparece com um nome pouco familiar na fatura ou no extrato e passa despercebida durante meses.
Quem pensa em contratar um seguro adicional para compras deveria consultar a área de seguros da instituição e verificar quais apólices estão ativas.
Nesse caso, não basta perguntar se existe seguro. É necessário descobrir exatamente o que ele cobre.
Uma proteção para transações fraudulentas pode não cobrir dano ao produto. Um seguro de celular pode valer apenas para o aparelho cadastrado. Uma garantia estendida pode proteger defeitos e não roubo.
Seguro vendido pela loja pode ter cobertura mais ampla ou apenas repetida
No checkout de uma loja online, o seguro costuma aparecer no momento em que o consumidor está mais interessado em concluir a compra.
Isso favorece decisões rápidas.
Uma proteção adicional pode ser útil quando amplia significativamente aquilo que o cartão oferece, cobrindo um período maior, riscos diferentes ou um valor que ultrapassa o limite do benefício existente.
O problema é pagar por uma cobertura quase idêntica sem perceber.
Se o cartão já protege determinado eletrônico contra dano acidental durante os primeiros 90 dias, vale descobrir se o seguro oferecido pela loja acrescenta algo relevante ou apenas cobre parcialmente o mesmo intervalo.
Documentos continuam sendo essenciais para utilizar a cobertura
Benefício incluído não significa indenização automática.
Nota fiscal, comprovante de pagamento, fatura do cartão, garantia original, boletim de ocorrência e outros documentos podem ser exigidos conforme o tipo de evento.
Na garantia estendida, por exemplo, o consumidor normalmente precisa demonstrar qual era a garantia original do fabricante.
Em proteção contra roubo, poderá haver exigência de documentação policial.
Também existem prazos para comunicar o sinistro ou solicitar determinado benefício.
Por isso, vale guardar os documentos das compras de maior valor mesmo quando tudo chegou corretamente e está funcionando.
Comparação precisa começar pelo que já está pago
Antes de adicionar mais um seguro a uma compra online, o consumidor deveria somar aquilo que já possui.
Um cartão com proteção de compra e garantia estendida pode eliminar a necessidade de pagar por algumas coberturas adicionais. Um seguro bancário já ativo pode ampliar essa proteção.
Em outros casos, aquilo que parece semelhante cobre riscos completamente diferentes e a contratação separada pode fazer sentido.
O segredo está nos termos, não no nome comercial.
“Compra protegida”, “seguro de compras”, “garantia estendida” e “proteção do cartão” parecem expressões vizinhas, mas podem morar em casas bastante diferentes.
Leia também:
Beneficiário: indenização é rápida? Proteção agora: Conheça e garanta benefícios! Seguro auto paga alagamento? 🚗💸Antes de pagar outra mensalidade, vale abrir o aplicativo do banco e a página de benefícios da bandeira. Às vezes, a proteção procurada já estava no bolso junto com o cartão. O cuidado é confirmar se ela realmente cobre a porta que o problema pretende tentar abrir.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!