Seguro residencial Bradesco: quando personalizar coberturas evita pagar por proteção errada
Cobertura certa depende do imóvel e da rotina.
O seguro residencial Bradesco pode ser uma alternativa para quem deseja proteger casa ou apartamento contra prejuízos que podem afetar o imóvel, os bens dentro da residência e a rotina da família. A Bradesco Seguros segue oferecendo seguro residencial com contratação e personalização de coberturas, permitindo que o cliente monte uma proteção compatível com o tipo de moradia, localização, perfil de uso e orçamento disponível.
Você pode gostar:
Seguro celular: proteção garantida! Viaje tranquilo: seguradoras com benefícios exclusivos Confira os seguros da Tokio Marine!A personalização é um ponto importante porque seguro residencial não deve ser escolhido apenas pelo menor preço. Uma proposta barata pode deixar de fora riscos relevantes, como danos elétricos, roubo, alagamento, ruptura de tubulação ou assistência emergencial. Por outro lado, uma apólice muito ampla pode incluir coberturas pouco úteis para aquele imóvel, aumentando o custo sem melhorar de forma concreta a proteção.
O objetivo é encontrar equilíbrio. O morador precisa entender a diferença entre cobertura básica e coberturas opcionais, avaliar se o imóvel é próprio ou alugado, considerar os bens que estão dentro da residência, observar franquias e conferir quais serviços de assistência 24 horas realmente fazem sentido no dia a dia.
Cobertura básica é o ponto de partida
Todo seguro residencial parte de uma cobertura básica. No caso dos produtos residenciais da Bradesco Seguros, a proteção básica pode envolver eventos como incêndio, queda de raio e explosão, além de outras situações previstas conforme o produto contratado. Essa cobertura é o núcleo da apólice, porque protege contra eventos de maior impacto, capazes de gerar prejuízos significativos ao imóvel.
A cobertura básica, porém, não resolve todos os problemas de uma casa. Ela pode proteger contra um incêndio, mas não necessariamente cobre um eletrodoméstico queimado por oscilação elétrica, um vidro quebrado, roubo de bens ou danos provocados por alagamento, se essas garantias não forem contratadas.
É aí que muitos consumidores se confundem. Ao contratar o seguro, a pessoa pode acreditar que “a casa está protegida” contra qualquer ocorrência doméstica. Na prática, a indenização depende do que está escrito na apólice, das coberturas contratadas, dos limites de cada uma e das exclusões previstas nas condições gerais.
Por isso, o preço da proposta só deve ser comparado depois de verificar quais riscos estão incluídos.
Coberturas opcionais ajustam a proteção à realidade
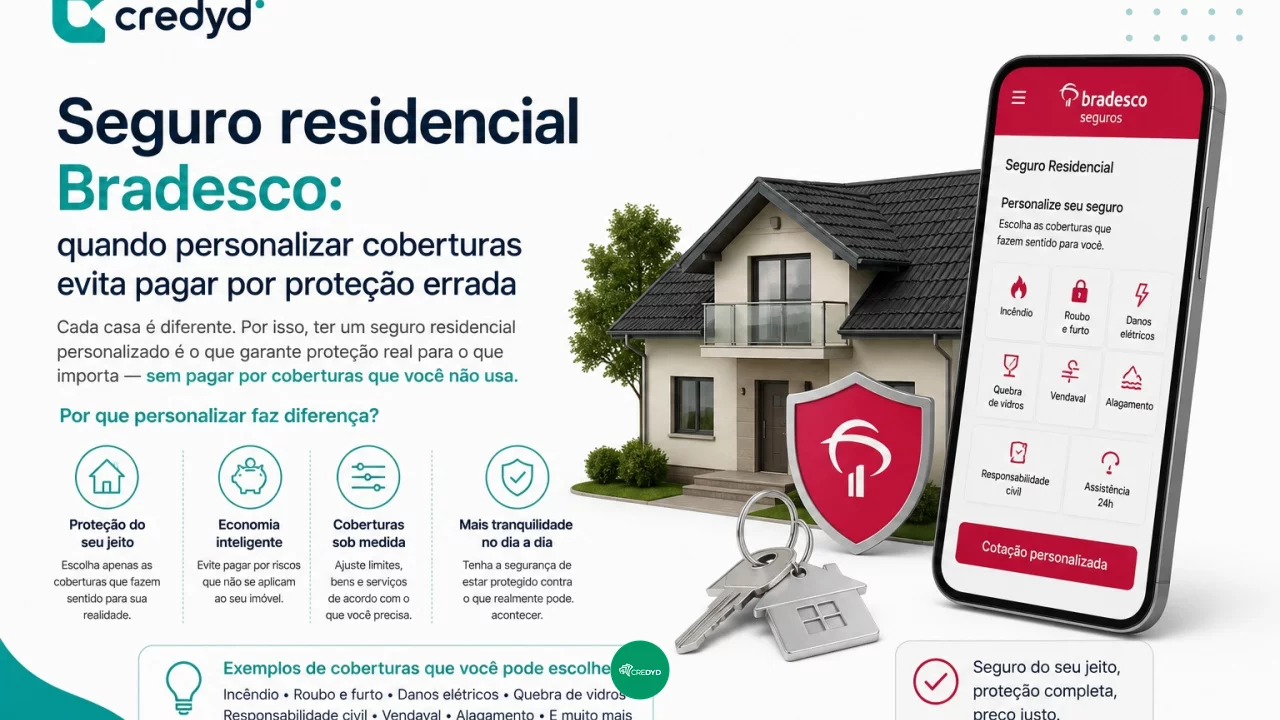
As coberturas opcionais permitem adaptar o seguro ao perfil da residência. A Bradesco Seguros divulga opções relacionadas a bens, danos elétricos, roubo, equipamentos eletrônicos, eletrodomésticos, ruptura de tubulação, vidros, mármores, granitos, porcelanatos, alagamento, inundação, desmoronamento e outros riscos, conforme o produto e a contratação.
Danos elétricos podem ser relevantes em casas com muitos eletrônicos, computadores, televisores, geladeira, ar-condicionado, máquina de lavar e equipamentos sensíveis a oscilação de energia. Roubo pode ser mais importante para imóveis com bens de maior valor ou em regiões com maior risco de arrombamento. Vidros e porcelanatos podem fazer diferença em apartamentos com grandes esquadrias, sacadas fechadas ou acabamentos mais caros.
Já coberturas relacionadas a alagamento, ruptura de tubulação e desmoronamento dependem do tipo de imóvel, da localização, da idade da construção e da exposição a eventos climáticos ou problemas estruturais. Uma casa térrea em região sujeita a alagamento tem necessidade diferente de um apartamento alto em condomínio.
Personalizar não significa contratar tudo. Significa selecionar coberturas que correspondem aos riscos mais prováveis e ao prejuízo que o morador não conseguiria absorver sozinho.
Imóvel próprio e alugado têm necessidades diferentes
Quem mora em imóvel próprio geralmente se preocupa com a estrutura da casa ou do apartamento, além dos bens que estão dentro dele. Nesse caso, a cobertura para danos ao imóvel pode ser essencial, principalmente quando a residência representa parte importante do patrimônio familiar.
Em imóvel alugado, a análise muda. O inquilino pode não ser o proprietário da estrutura, mas ainda tem responsabilidade sobre o uso do imóvel e possui bens pessoais dentro da residência. Móveis, eletrodomésticos, roupas, computadores, celulares, instrumentos de trabalho e objetos de uso diário podem representar valor significativo.
Além disso, contratos de locação podem exigir que o inquilino mantenha determinados seguros ou se responsabilize por danos causados ao imóvel. Por isso, quem mora de aluguel deve ler o contrato e entender o que precisa proteger: a estrutura, o conteúdo, a responsabilidade civil ou uma combinação dessas possibilidades.
O proprietário que aluga um imóvel também deve avaliar sua própria proteção. Mesmo que não more no local, pode querer cobertura para danos à estrutura, incêndio, explosão ou outros eventos que afetem o patrimônio.
Bens dentro da residência precisam de limite adequado
Seguro residencial não protege apenas paredes, telhado e instalações. Dependendo das coberturas contratadas, também pode proteger bens dentro da residência. Esse ponto é importante porque muitos prejuízos domésticos envolvem justamente eletrodomésticos, eletrônicos, móveis e objetos pessoais.
O consumidor deve estimar o valor dos principais bens antes de escolher os limites. Uma cobertura de roubo ou danos elétricos muito baixa pode não ser suficiente para repor itens importantes. Ao mesmo tempo, contratar limite muito alto sem necessidade aumenta o preço do seguro.
A avaliação deve considerar o que realmente existe na casa. Televisores, notebooks, geladeira, fogão, máquina de lavar, ar-condicionado, videogame, equipamentos de trabalho, móveis planejados e aparelhos de som podem mudar bastante o valor segurado necessário.
Também é preciso observar exclusões e regras de comprovação. Em caso de sinistro, a seguradora pode exigir documentos, notas, fotos, boletim de ocorrência quando aplicável e evidências do prejuízo. Guardar comprovantes de compra e registros dos bens ajuda a evitar discussão na hora da indenização.
Franquia muda o custo real do seguro
A franquia é a parte do prejuízo que fica sob responsabilidade do segurado em determinadas coberturas. Ela pode existir, por exemplo, em danos elétricos, vidros, equipamentos ou outras garantias, conforme as regras da apólice.
Esse detalhe afeta o custo real do seguro. Uma cobertura pode parecer interessante, mas, se a franquia for alta em relação ao valor do bem, talvez não compense acionar a seguradora em pequenos prejuízos. Por outro lado, franquias ajudam a manter o preço do seguro mais equilibrado em algumas situações.
O consumidor deve observar franquia, limite de indenização e prêmio do seguro ao mesmo tempo. Não adianta contratar uma cobertura barata se, na prática, ela só será útil em prejuízos muito acima da franquia. Também não faz sentido pagar muito por uma cobertura que dificilmente será acionada.
A personalização correta considera tanto o risco quanto o valor mínimo a partir do qual vale acionar o seguro.
Assistência 24 horas ajuda nas emergências do dia a dia
A assistência residencial é um dos benefícios mais percebidos pelo cliente, porque pode ser usada em situações cotidianas. A Bradesco Seguros divulga assistência 24 horas com serviços emergenciais como encanador, eletricista, vidraceiro e chaveiro, conforme os limites e condições contratados.
Esse tipo de serviço pode ser útil quando há vazamento, problema elétrico, quebra de chave, vidro danificado ou outra emergência doméstica. Para quem mora sozinho, tem rotina corrida ou não possui prestadores de confiança, a assistência pode evitar transtornos.
Mas ela também precisa ser lida com atenção. Assistência não é a mesma coisa que cobertura de indenização ampla. Em geral, há limites de uso, valores máximos, tipos de serviço incluídos, exclusões e condições para atendimento. O segurado deve saber quando pode acionar, o que está coberto e quais custos podem ficar fora.
A assistência é valiosa quando combina com a rotina do morador. Se for contratada apenas como benefício bonito no papel, pode não justificar diferença de preço.
Menor preço pode esconder proteção insuficiente
Comparar seguro residencial apenas pelo valor final é um erro comum. Duas propostas podem ter preços diferentes porque uma inclui danos elétricos, roubo e assistência mais ampla, enquanto outra cobre apenas riscos básicos. Se o consumidor olha só a mensalidade ou o prêmio anual, pode escolher a apólice mais barata e descobrir a lacuna apenas no sinistro.
A comparação correta deve considerar cobertura básica, coberturas opcionais, limites de indenização, franquias, assistência, exclusões, forma de pagamento e reputação do atendimento. Também vale conferir se a seguradora permite ajustar coberturas ao longo do tempo, especialmente quando a casa passa por reforma, compra de novos bens ou mudança de uso.
O seguro ideal não é necessariamente o mais completo. É aquele que protege os riscos relevantes sem cobrar por garantias que não fazem sentido para aquela residência.
Leia também:
Proteção total: Pix pós roubo coberto! Seguradora Confiável: Justos Seguros! Proteja seu celular já!Contratar seguro residencial Bradesco pode ser útil quando o cliente entende o que está protegendo e personaliza a apólice com base na realidade da casa ou do apartamento. Incêndio, queda de raio, explosão, danos elétricos, roubo, assistência emergencial e coberturas adicionais devem ser escolhidos com critério. O preço importa, mas a proteção errada pode sair muito mais cara quando o problema acontece.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!