Vazamento do seu apartamento danificou o vizinho: seguro residencial pode pagar o prejuízo?
Cobertura de responsabilidade civil familiar pode indenizar danos causados a terceiros, mas é preciso verificar origem do vazamento, responsabilidade e limites da apólice
Um vazamento começa dentro de um apartamento, atravessa a laje e danifica o teto, a pintura ou até os móveis do vizinho de baixo. Além do transtorno de descobrir a origem da água, rapidamente aparece outra pergunta: quem paga pelo prejuízo?
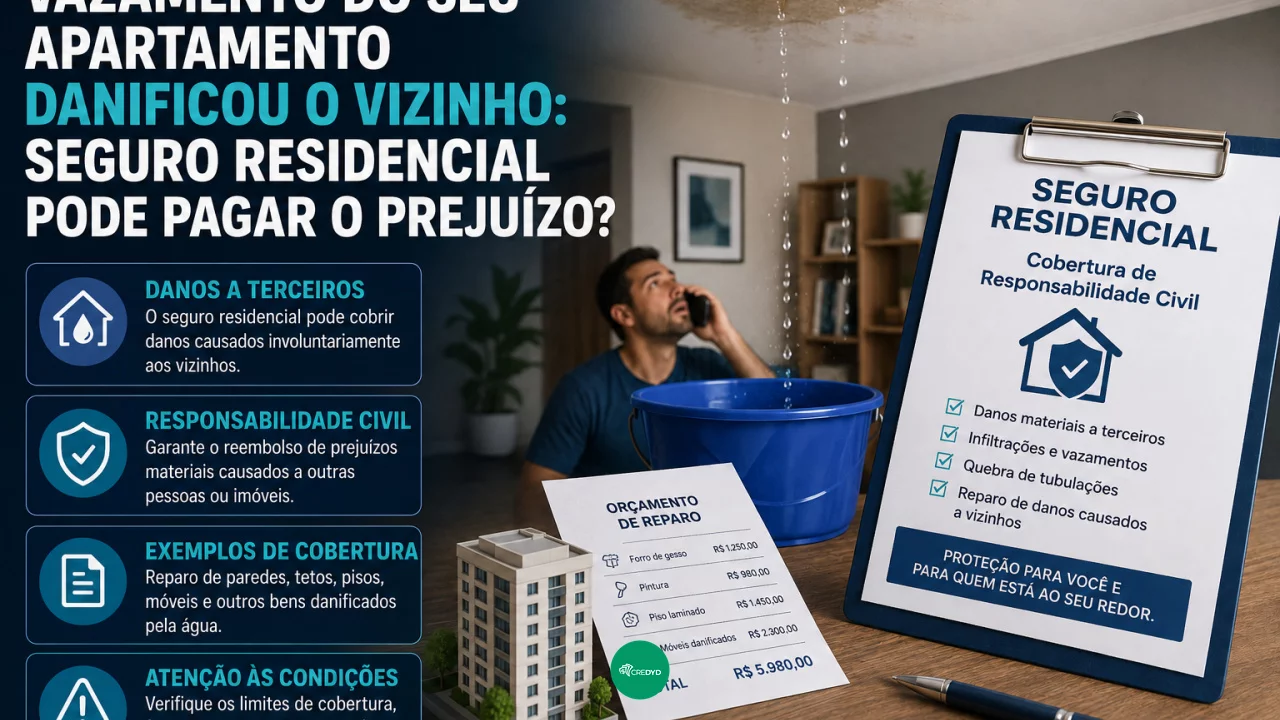
Se o problema estiver ligado à responsabilidade do morador ou proprietário, um seguro residencial pode ajudar. Mas isso não acontece automaticamente apenas porque existe uma apólice ativa.
Para indenizar os danos causados ao vizinho, normalmente é necessário que o seguro possua uma cobertura específica de responsabilidade civil familiar, também chamada de RC Familiar em alguns produtos. A cobertura básica do seguro residencial, por si só, não garante necessariamente os prejuízos de terceiros.
Também será preciso analisar o que provocou o vazamento e se existe efetivamente responsabilidade do segurado pelo dano.
Seguro residencial não cobre automaticamente o apartamento do vizinho
Os seguros residenciais podem reunir diferentes proteções dentro da mesma apólice.
É comum encontrar coberturas para incêndio, danos elétricos, vendaval, roubo, vidros e outros eventos. Algumas seguradoras também oferecem responsabilidade civil familiar.
Essa última é a que pode entrar em situações nas quais o segurado causa involuntariamente prejuízo material ou corporal a outra pessoa e fica responsável por indenizá-la.
Imagine que uma tubulação interna do apartamento se rompa e a água danifique o teto e um armário planejado do imóvel abaixo.
Se ficar caracterizada a responsabilidade do segurado e a apólice incluir RC Familiar para aquela situação, a seguradora poderá analisar a indenização dos danos causados ao terceiro, respeitando as condições e o limite contratado.
Ter apenas um seguro residencial básico, entretanto, não significa que essa cobertura esteja incluída.
Antes de tudo, é preciso descobrir de onde veio o vazamento
Em condomínios, identificar a origem é essencial porque ela também ajuda a determinar quem pode ser responsável.
Se o vazamento ocorre em uma tubulação que atende exclusivamente ao apartamento, o problema pode estar relacionado à unidade.
Já uma falha em uma coluna geral, prumada ou outro componente pertencente às áreas comuns pode envolver responsabilidade do condomínio.
Também existem situações mais complexas, como infiltrações provenientes de fachada, cobertura do prédio, impermeabilização ou reformas realizadas em outras unidades.
Por isso, antes de assumir o pagamento do prejuízo do vizinho, é importante investigar tecnicamente a origem.
O condomínio pode precisar participar dessa análise, especialmente quando houver dúvida sobre se a tubulação pertence à unidade ou à estrutura comum do edifício.
Responsabilidade civil não significa pagar qualquer vazamento
A finalidade do seguro de responsabilidade civil é proteger o segurado diante de sua obrigação de reparar danos causados a terceiros.
Isso significa que a existência do dano, sozinha, pode não ser suficiente.
A seguradora analisará as circunstâncias, as condições contratadas e as exclusões da apólice.
Eventos intencionais, por exemplo, normalmente não fazem parte da proteção. Problemas decorrentes de desgaste natural, falta de manutenção ou vícios do imóvel também podem receber tratamento diferente conforme o contrato.
Imagine um vazamento provocado por um cano que rompeu inesperadamente.
Esse cenário pode ser analisado de uma forma.
Agora considere que o morador sabia havia meses que o encanamento apresentava vazamento, ignorou sucessivos alertas e deixou o problema se agravar.
As circunstâncias podem influenciar a análise da seguradora.
Por isso, não basta perguntar se “vazamento tem cobertura”. É necessário verificar qual foi a causa concreta.
O conserto da sua casa e o prejuízo do vizinho são coisas diferentes
Outro ponto que costuma gerar confusão é imaginar que uma única cobertura necessariamente pagará tudo.
Um vazamento pode produzir pelo menos dois tipos de despesas.
A primeira é dentro do próprio apartamento: abrir parede, trocar tubulação, refazer piso ou reparar móveis.
A segunda é no imóvel vizinho: pintura danificada, gesso, armários, equipamentos eletrônicos ou outros bens atingidos.
A cobertura de responsabilidade civil está direcionada aos prejuízos causados ao terceiro.
Já os danos dentro da residência do segurado dependem das demais coberturas existentes na apólice.
Também pode acontecer de o seguro oferecer serviços de assistência, como encanador, sem que isso signifique automaticamente que todos os danos resultantes do vazamento estejam cobertos.
Assistência residencial e indenização securitária são benefícios diferentes.
Existe limite para o valor pago ao vizinho
Mesmo quando o sinistro está coberto, a indenização não é ilimitada.
Na contratação do seguro, existe um valor máximo destinado a cada cobertura.
Imagine que a cobertura de responsabilidade civil familiar tenha limite de R$ 30 mil.
Se os danos reconhecidos somarem R$ 8 mil, o valor pode ficar dentro do limite disponível.
Se o prejuízo alcançar R$ 50 mil, entretanto, a existência do seguro não significa automaticamente que a seguradora pagará os R$ 50 mil completos. A indenização estará sujeita ao limite previsto no contrato.
Também podem existir franquias ou participações obrigatórias do segurado, dependendo do produto.
Por isso, vale conferir esses números antes mesmo de ocorrer um problema, e não somente quando o vizinho apresenta os orçamentos.
Não faça acordo com o vizinho sem avisar a seguradora
Quando o dano parece evidente, pode surgir a vontade de resolver tudo rapidamente.
O segurado conversa com o vizinho, concorda em pagar determinada quantia e só depois procura a seguradora para pedir reembolso.
Esse caminho pode criar dificuldade.
Nos seguros de responsabilidade civil, as condições contratuais normalmente exigem comunicação à seguradora e estabelecem procedimentos para reconhecimento da responsabilidade, acordo ou indenização.
Por isso, diante de um dano potencialmente coberto, o ideal é comunicar o sinistro antes de assumir formalmente compromissos financeiros.
Também é recomendável fotografar os danos, guardar orçamentos, registrar a origem provável do vazamento e preservar documentos produzidos pelo condomínio, encanadores ou profissionais responsáveis pela vistoria.
E o seguro obrigatório do condomínio?
Seguro residencial e seguro do condomínio não são a mesma coisa.
O condomínio possui seguro para a edificação e áreas abrangidas pela contratação, com cobertura obrigatória contra determinados riscos relacionados à estrutura.
O seguro residencial é contratado pelo morador ou proprietário da unidade e pode incluir proteções adicionais, inclusive responsabilidade civil familiar.
Assim, o fato de o prédio possuir seguro não significa que qualquer vazamento entre dois apartamentos será automaticamente pago pela apólice condominial.
É necessário descobrir quem é responsável pelo componente que apresentou o problema e quais coberturas foram contratadas em cada seguro.
Vale conferir a apólice antes que aconteça
Uma cobertura de responsabilidade civil familiar pode custar relativamente pouco dentro de um seguro residencial e fazer grande diferença quando um incidente simples provoca um prejuízo elevado para outra pessoa.
Um pequeno vazamento pode estragar pintura, forro, móveis planejados e equipamentos do apartamento inferior.
Antes de depender do seguro, porém, vale abrir a apólice e conferir se RC Familiar está contratada, qual é o limite de indenização, se existe franquia e quais situações aparecem entre as exclusões.
Leia também:
Viagem protegida: Escolha seu cartão! Seguro auto paga alagamento? 🚗💸 Nu Vida: benefício exclusivo, aproveite jáSe a água do seu apartamento chegar ao vizinho, a existência de seguro residencial pode ajudar. O que determina o pagamento não é apenas o fato de haver uma apólice, mas a combinação entre responsabilidade pelo dano, causa do vazamento e cobertura efetivamente contratada.

Sem anuidade, sem complicações – Solicite agora seu cartão PagBank com limite de até R$100.000!